Die private Altersvorsorge in Deutschland bekommt einen grundlegenden Neustart. Ab dem 1. Januar 2027 können neue staatlich geförderte Altersvorsorgeprodukte angeboten werden. Das Herzstück der Reform ist etwas, das es in dieser Form bisher nicht gab: das Altersvorsorgedepot.
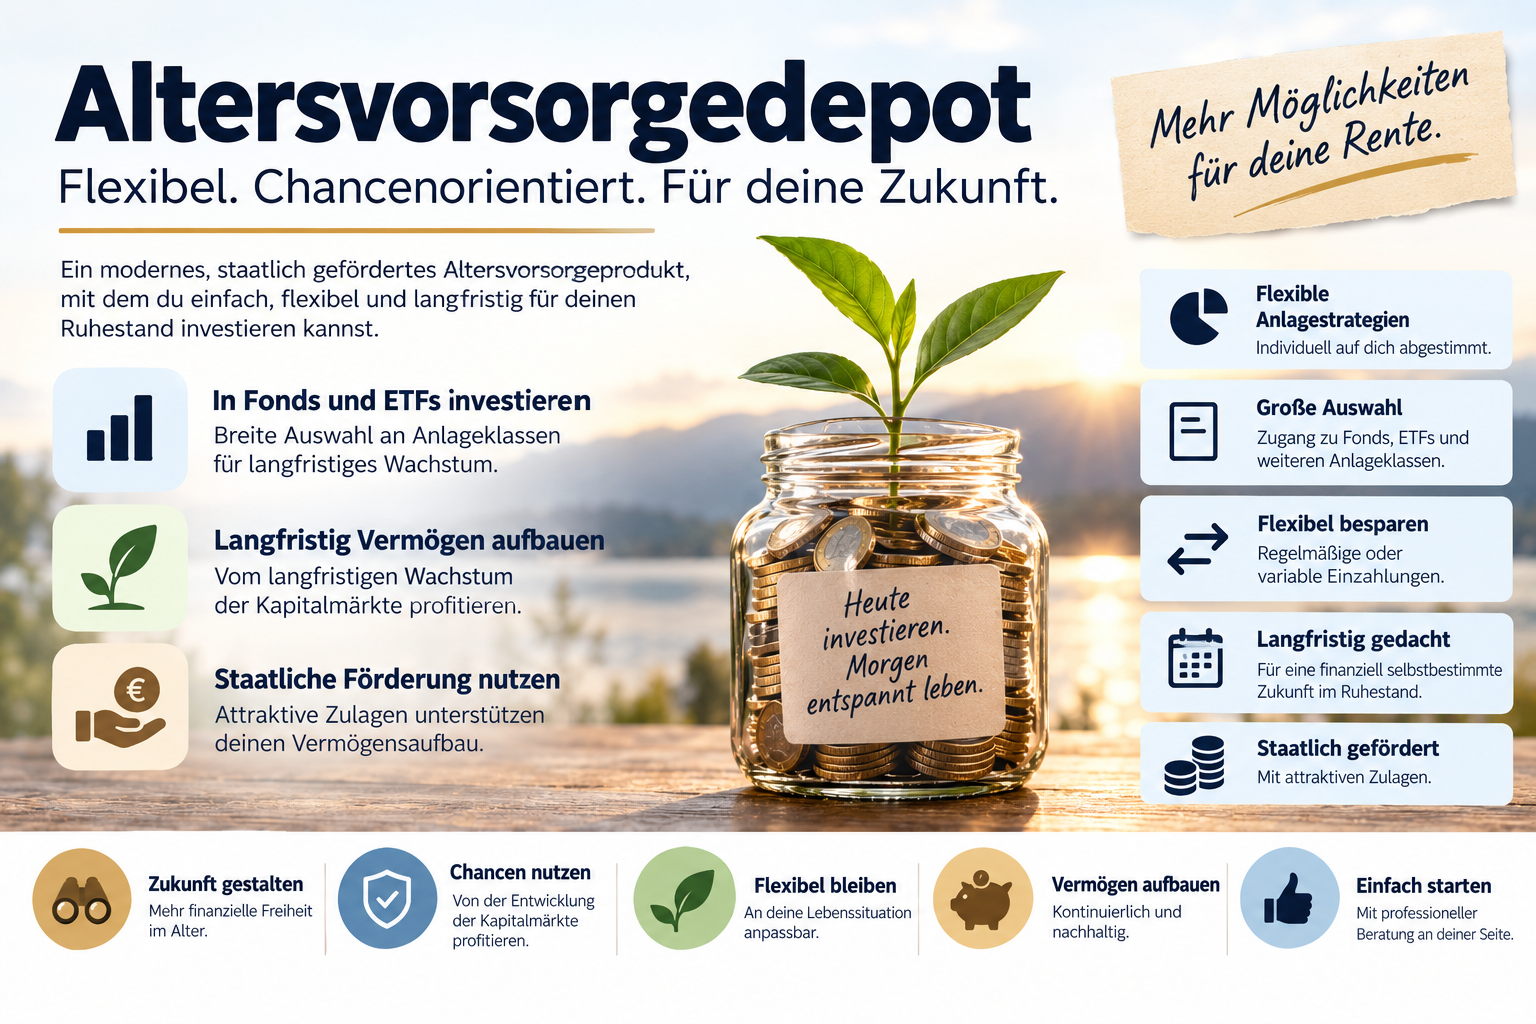
Damit hält der Kapitalmarkt deutlich stärker Einzug in die staatlich geförderte Altersvorsorge. Fonds und ETFs können künftig innerhalb eines zertifizierten Altersvorsorgevertrags genutzt werden, ohne dass gleichzeitig eine Garantie vorgeschrieben ist.
Das klingt zunächst nach einem normalen Wertpapierdepot mit staatlicher Förderung. Ganz so einfach ist es allerdings nicht.
Denn ein Altersvorsorgedepot ist kein gewöhnliches Depot, über dessen Geld jederzeit frei verfügt werden kann. Es bleibt ein gesetzlich geregelter Altersvorsorgevertrag. Der Staat beteiligt sich an der Vorsorge durch Zulagen und mögliche steuerliche Vorteile. Im Gegenzug gelten Regeln dafür, wer gefördert wird, wie das Geld angelegt werden darf und vor allem, wann und wie das angesparte Kapital wieder ausgezahlt werden kann.
Genau diese Mischung macht das Altersvorsorgedepot interessant – und erklärungsbedürftig.
Für Wertvollversichert schauen wir deshalb nicht nur darauf, was auf den ersten Blick attraktiv klingt. Wir schauen darauf, wie das neue System tatsächlich funktioniert, welche Chancen es eröffnet, welche Risiken bleiben und welche Fragen vor einer Entscheidung beantwortet werden sollten.
1. Warum gibt es überhaupt ein neues Altersvorsorgedepot?
Wer verstehen möchte, warum der Gesetzgeber ein Altersvorsorgedepot einführt, muss zunächst auf das bisherige System schauen.
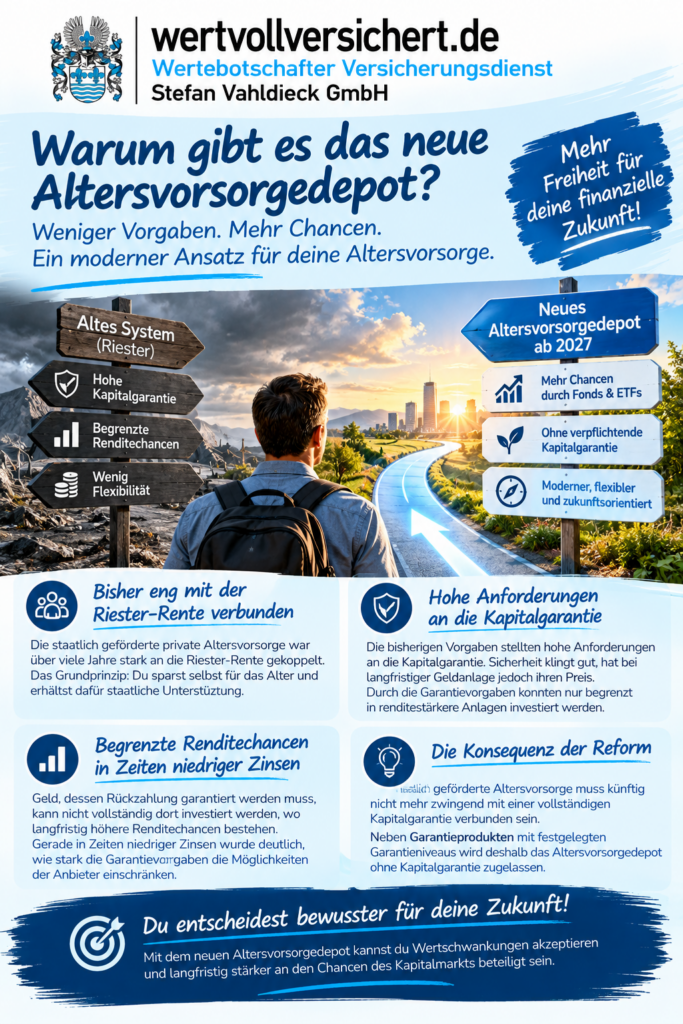
Die staatlich geförderte private Altersvorsorge war über viele Jahre eng mit der Riester-Rente verbunden. Das Grundprinzip war nachvollziehbar: Menschen sparen selbst für das Alter und erhalten dafür staatliche Unterstützung.
Ein großes Problem bestand allerdings darin, dass die bisherigen Vorgaben hohe Anforderungen an die Kapitalgarantie stellten. Sicherheit klingt erst einmal gut. Eine Garantie hat bei langfristiger Geldanlage aber ihren Preis.
Denn Geld, dessen Rückzahlung zu einem bestimmten Zeitpunkt garantiert werden muss, kann nicht vollständig dort investiert werden, wo langfristig höhere Renditechancen bestehen. Gerade in Zeiten niedriger Zinsen wurde sichtbar, wie stark Garantievorgaben die Möglichkeiten der Anbieter einschränken können.
Die Reform zieht daraus eine wichtige Konsequenz:
Staatlich geförderte Altersvorsorge muss künftig nicht mehr zwingend mit einer vollständigen Kapitalgarantie verbunden sein.
Neben Garantieprodukten mit festgelegten Garantieniveaus wird deshalb das Altersvorsorgedepot ohne Kapitalgarantie zugelassen.
Damit können Altersvorsorgende bewusst sagen:
Ich akzeptiere Wertschwankungen, weil ich langfristig stärker an den Chancen des Kapitalmarkts beteiligt sein möchte.
Das ist ein erheblicher Systemwechsel.
2. Was ist ein Altersvorsorgedepot?
Ein Altersvorsorgedepot ist ein zertifizierter Vertrag zur staatlich geförderten privaten Altersvorsorge, bei dem das angesparte Geld kapitalmarktorientiert angelegt werden kann.
Dabei kann insbesondere in Fonds und ETFs investiert werden.
ETF steht für „Exchange Traded Fund“. Vereinfacht gesagt handelt es sich häufig um einen Fonds, der einen bestimmten Börsenindex nachbildet. Ein breit gestreuter Aktien-ETF kann beispielsweise gleichzeitig Anteile an Hunderten oder sogar Tausenden Unternehmen enthalten.
Der entscheidende Unterschied zu einem normalen Wertpapierdepot liegt aber nicht allein in der Anlage.
Beim Altersvorsorgedepot kommen mehrere Besonderheiten zusammen:
- eigene Sparbeiträge,
- staatliche Zulagen,
- gegebenenfalls zusätzliche steuerliche Vorteile,
- steuerfreie Wertentwicklung während der Ansparphase,
- gesetzliche Vorgaben zur Verwendung des Geldes,
- eine grundsätzlich auf das Alter ausgerichtete Auszahlung.
Das Depot ist also steuerlich und rechtlich in einen Altersvorsorgevertrag eingebettet.
Genau deshalb sollte man die Begriffe nicht durcheinanderwerfen.
Normales Wertpapierdepot
Ein normales Depot dient grundsätzlich dem freien Vermögensaufbau. Das Geld gehört dem Anleger und kann – abhängig von den jeweiligen Anlagen – jederzeit verkauft und verwendet werden. Dafür gibt es keine spezielle Altersvorsorgezulage.
Altersvorsorgedepot
Das Altersvorsorgedepot ist zweckgebunden. Dafür erhält es eine besondere staatliche Förderung und steuerliche Behandlung.
Man tauscht also einen Teil der finanziellen Freiheit gegen Förderung und steuerliche Vorteile.
Das ist einer der wichtigsten Punkte zum Verständnis des gesamten Modells.
3. Ab wann gibt es das Altersvorsorgedepot?
Die Reform ist inzwischen Gesetz.
Der Bundestag hat das Altersvorsorgereformgesetz im März 2026 beschlossen, der Bundesrat hat im Mai zugestimmt. Ende Mai 2026 wurde das Gesetz verkündet.
Die neuen Altersvorsorgeprodukte können ab dem 1. Januar 2027 angeboten werden.
Damit ist das Altersvorsorgedepot keine bloße politische Idee mehr.
Allerdings bedeutet ein gesetzlicher Starttermin nicht automatisch, dass ab dem ersten Tag sämtliche Anbieter dieselben Angebote, Fonds, Kostenmodelle und Gestaltungsmöglichkeiten bereitstellen werden.
Erst die tatsächlichen Angebote werden zeigen, wie unterschiedlich die neue Produktwelt ausgestaltet wird.
Deshalb wird künftig nicht nur die Frage wichtig sein:
Altersvorsorgedepot – ja oder nein?
Mindestens genauso wichtig wird sein:
Welches Altersvorsorgedepot passt zu mir?
4. Das vielleicht wichtigste Merkmal: Es gibt keine Kapitalgarantie
Beim Altersvorsorgedepot gibt es keine vorgeschriebene Garantie dafür, dass zu Beginn der Auszahlungsphase mindestens die eingezahlten Beiträge vorhanden sind.
Das ist kein Nebendetail, sondern das zentrale Merkmal.
Wer beispielsweise über Jahrzehnte in Aktienfonds investiert, kann erhebliche Wertsteigerungen erzielen. Gleichzeitig können Aktienmärkte zeitweise deutlich fallen.
Das bedeutet:
Der Depotwert kann zwischenzeitlich niedriger sein als die Summe der eingezahlten Beiträge.
Und theoretisch kann das auch zu einem ungünstigen Zeitpunkt kurz vor dem Ruhestand passieren.
Warum verzichtet der Gesetzgeber trotzdem auf eine Garantie?
Weil Garantien und Renditechancen miteinander konkurrieren.
Je stärker ein Anbieter garantieren muss, dass zu einem bestimmten Zeitpunkt ein bestimmter Kapitalbetrag vorhanden ist, desto vorsichtiger muss er typischerweise investieren.
Ohne Garantie kann ein größerer Anteil des Vermögens langfristig in Anlagen investiert werden, die stärkeren Schwankungen unterliegen, dafür aber höhere Renditechancen bieten können.
Die richtige Schlussfolgerung lautet deshalb weder:
„Ohne Garantie ist besser.“
noch:
„Garantie ist besser.“
Die entscheidende Frage lautet:
Wie viel Schwankung kann und möchte ich für höhere Renditechancen akzeptieren?
5. Rendite und Risiko gehören zusammen
Gerade beim Thema Altersvorsorgedepot wird wahrscheinlich viel über ETFs, Aktienmärkte und langfristige Renditen gesprochen werden.
Dabei sollte ein einfacher Zusammenhang nie verloren gehen:
Eine höhere erwartete Rendite gibt es nicht kostenlos.
Sie ist grundsätzlich mit höheren Risiken verbunden.
Aktienkurse steigen nicht gleichmäßig. Es gibt gute Börsenjahre, schlechte Börsenjahre, Krisen und Phasen, in denen Anleger erhebliche Verluste auf dem Papier sehen.
Wer 30 Jahre Zeit hat, kann solche Schwankungen anders einordnen als jemand, dessen Auszahlungsphase in wenigen Jahren beginnt.
Der Anlagehorizont spielt deshalb eine zentrale Rolle.
6. Für wen kann ein Altersvorsorgedepot besonders interessant sein?
Das Altersvorsorgedepot kann grundsätzlich für sehr unterschiedliche Menschen relevant werden.
Besonders interessant ist das Konzept für Menschen, die noch viele Jahre bis zum Ruhestand haben und bewusst Kapitalmarktrisiken akzeptieren.
Dazu gehören beispielsweise junge Arbeitnehmer, Berufseinsteiger und Familien.
Aber auch Selbstständige bekommen durch die Reform neue Möglichkeiten.
Denn der Kreis der unmittelbar Förderberechtigten wird erweitert. Künftig können unter bestimmten Voraussetzungen auch selbstständig Erwerbstätige sowie Pflichtmitglieder berufsständischer Versorgungseinrichtungen unmittelbar förderberechtigt sein.
Damit erreicht die reformierte private Altersvorsorge Personengruppen, für die das bisherige System teilweise nur eingeschränkt zugänglich war.
7. Die neue Förderung: Der eigene Sparbeitrag entscheidet
Ein weiterer großer Unterschied zum bisherigen Riester-System betrifft die Zulagen.
Die Förderung wird künftig stärker an den tatsächlich geleisteten Eigenbeitrag gekoppelt.
Für unmittelbar Förderberechtigte gilt grundsätzlich:
Für die ersten 360 Euro Eigenbeitrag pro Jahr beträgt die Grundzulage 50 Prozent des eingezahlten Betrags.
Für Eigenbeiträge oberhalb von 360 Euro bis zu insgesamt 1.800 Euro beträgt die zusätzliche Grundzulage 25 Prozent.
Damit können maximal 540 Euro Grundzulage pro Jahr erreicht werden.
Wichtig ist dabei:
Der maximal geförderte Eigenbeitrag beträgt 1.800 Euro jährlich.
In den Vertrag kann grundsätzlich mehr eingezahlt werden. Die jährliche Einzahlung ist gesetzlich auf insgesamt 6.840 Euro begrenzt. Der über 1.800 Euro hinausgehende Eigenbeitrag erhält jedoch nicht dieselbe Förderung.
8. Ein einfaches Beispiel zur Grundzulage
Nehmen wir eine Arbeitnehmerin, die monatlich 30 Euro in ihr Altersvorsorgedepot einzahlt.
Das sind 360 Euro im Jahr.
Auf diesen Eigenbeitrag erhält sie – sofern die Voraussetzungen erfüllt sind – 50 Prozent Grundzulage.
Aus 360 Euro eigener Sparleistung werden damit zunächst:
360 Euro Eigenbeitrag plus 180 Euro Grundzulage.
Insgesamt fließen also 540 Euro in die Altersvorsorge.
Spart sie mehr, steigt auch die Förderung weiter – allerdings für den zusätzlichen Teil mit einem geringeren Fördersatz.
Das neue System belohnt damit insbesondere die ersten eigenen Sparbeiträge relativ stark.
9. Familien: Die Kinderzulage bleibt ein wichtiger Baustein
Für Familien kommt eine zusätzliche Kinderzulage hinzu.
Für jedes zulageberechtigte Kind kann ein Elternteil künftig für jeden selbst eingezahlten Euro bis zu einem Eigenbeitrag von 300 Euro einen Euro Kinderzulage erhalten.
Damit sind grundsätzlich bis zu 300 Euro Kinderzulage pro Kind und Jahr möglich.
Gerade bei Familien kann deshalb nicht allein die Kapitalanlage darüber entscheiden, wie attraktiv ein Altersvorsorgevertrag ist.
Die staatliche Förderung muss immer mit betrachtet werden.
10. Berufseinsteiger bekommen einen zusätzlichen Bonus
Auch der frühe Einstieg wird zusätzlich gefördert.
Wer die gesetzlichen Voraussetzungen erfüllt und zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, kann einen einmaligen Berufseinsteigerbonus von 200 Euro erhalten.
Der eigentliche Vorteil eines frühen Starts liegt allerdings langfristig häufig an einer anderen Stelle:
der Zeit.
Wer früh beginnt, gibt seinem Kapital viele Jahre, um sich zu entwickeln.
Und damit kommt der Zinseszinseffekt ins Spiel.
11. Warum Zeit bei der Altersvorsorge so wertvoll ist
Beim langfristigen Vermögensaufbau arbeitet nicht nur das selbst eingezahlte Geld.
Auch bereits erzielte Erträge können wiederum weitere Erträge erwirtschaften.
Das ist der sogenannte Zinseszinseffekt.
Bei kapitalmarktorientierten Anlagen müsste man eigentlich allgemeiner vom Wiederanlageeffekt sprechen, das Prinzip bleibt aber dasselbe.
Ein einfaches Beispiel:
Zwei Menschen möchten für das Alter sparen.
Person A beginnt mit 25 Jahren.
Person B beginnt mit 45 Jahren.
Selbst wenn beide später ähnliche Beiträge einzahlen, hat Person A einen erheblichen Vorteil: Das Geld kann zwanzig Jahre länger investiert bleiben.
Zeit kann beim langfristigen Vermögensaufbau deshalb mindestens genauso wichtig sein wie die Höhe des Sparbeitrags.
12. Ein zusätzlicher steuerlicher Vorteil kann hinzukommen
Die Zulage ist nur ein Teil der staatlichen Förderung.
Zusätzlich kann im Rahmen der Einkommensteuer geprüft werden, ob sich durch den sogenannten Sonderausgabenabzug ein weitergehender Steuervorteil ergibt.
Vereinfacht gesagt prüft das Finanzamt, ob die steuerliche Entlastung aufgrund der Beiträge höher wäre als die bereits gewährte Zulage.
Ist das der Fall, kann sich ein zusätzlicher steuerlicher Vorteil ergeben.
Wie hoch dieser ausfällt, hängt unter anderem von der persönlichen steuerlichen Situation ab.
Deshalb kann dieselbe Sparleistung bei zwei Menschen steuerlich unterschiedlich wirken.
13. Der unterschätzte Vorteil: Während der Ansparphase werden Erträge nicht laufend besteuert
Ein interessanter Bestandteil des Altersvorsorgedepots liegt innerhalb des Vertrags.
Wertsteigerungen und Erträge werden während der Ansparphase nicht laufend besteuert.
Das kann langfristig bedeutsam sein.
Bei einem normalen Depot können steuerliche Belastungen beispielsweise entstehen, wenn Gewinne realisiert oder Ausschüttungen erzielt werden. Beim geförderten Altersvorsorgevertrag erfolgt die Besteuerung grundsätzlich erst später.
Dadurch kann während der Ansparphase mehr Kapital im Vertrag weiterarbeiten.
Allerdings bedeutet das ausdrücklich nicht:
Die Altersvorsorge ist steuerfrei.
Die Besteuerung wird vielmehr nach hinten verschoben.
14. Nachgelagerte Besteuerung: Die Rechnung kommt im Ruhestand
Bei geförderten Beiträgen gilt grundsätzlich die sogenannte nachgelagerte Besteuerung.
Das bedeutet vereinfacht:
Während der Ansparphase gibt es Förderung und steuerliche Vorteile.
Später werden die daraus resultierenden Leistungen grundsätzlich versteuert.
Bei vollständig geförderten Beiträgen betrifft das nicht lediglich die erwirtschafteten Gewinne, sondern grundsätzlich die daraus entstehenden Leistungen einschließlich der auf Zulagen und Wertsteigerungen beruhenden Bestandteile.
Das ist ein wichtiger Unterschied zum normalen Wertpapierdepot.
Deshalb sollte ein Vergleich niemals nur lauten:
„Wo bekomme ich heute mehr Förderung?“
Die sinnvollere Frage lautet:
„Wie sieht meine gesamte Situation von der Einzahlung bis zur späteren Auszahlung aus?“
15. Altersvorsorgedepot und normales ETF-Depot sind keine direkten Zwillinge
Es wird wahrscheinlich einer der häufigsten Vergleiche der kommenden Jahre werden:
Altersvorsorgedepot oder normales ETF-Depot?
Dabei haben beide Modelle unterschiedliche Aufgaben.
Ein freies ETF-Depot bietet grundsätzlich hohe Flexibilität. Wertpapiere können verkauft und das Geld kann beispielsweise für ein Auto, eine Weltreise, eine Immobilie oder andere Ziele verwendet werden.
Das Altersvorsorgedepot bietet dagegen staatliche Förderung und eine besondere steuerliche Behandlung.
Dafür ist das Vermögen grundsätzlich für die Altersvorsorge vorgesehen.
Das eine Modell ist deshalb nicht automatisch der Ersatz für das andere.
Für manche Menschen kann sogar eine Kombination sinnvoll sein:
ein Teil des langfristigen Vermögens zweckgebunden für das Alter und ein anderer Teil frei verfügbar.
16. Kann ich mir das Geld zwischendurch einfach auszahlen lassen?
Genau hier liegt ein häufiges Missverständnis.
Ein Altersvorsorgedepot ist kein frei verfügbares Sparkonto.
Wer das geförderte Kapital während der Ansparphase einfach herausnimmt und für andere Zwecke verwendet, riskiert eine sogenannte schädliche Verwendung.
Das bedeutet vereinfacht:
Die Voraussetzungen der staatlichen Förderung werden verletzt. Dadurch können erhaltene Zulagen und steuerliche Vorteile zurückgefordert werden.
Es gibt gesetzlich geregelte Ausnahmen.
Beispielsweise können unter bestimmten Voraussetzungen Entnahmen für selbstgenutztes Wohneigentum beziehungsweise bestimmte begünstigte Maßnahmen möglich sein.
Grundsätzlich gilt aber:
Das Geld ist für das Alter gedacht.
Wer maximale finanzielle Beweglichkeit benötigt, sollte diesen Punkt sehr ernst nehmen.
17. Wann beginnt die Auszahlung?
Der reguläre Beginn der Auszahlungsphase liegt grundsätzlich zwischen dem vollendeten 65. und 70. Lebensjahr.
Innerhalb dieses Rahmens wird der Beginn vertraglich vereinbart.
Unter bestimmten Voraussetzungen kann eine frühere Auszahlung möglich sein, beispielsweise wenn bereits vor dem 65. Lebensjahr eine gesetzliche Altersrente oder eine entsprechende Versorgung bezogen wird.
Auch deshalb sollte beim Abschluss nicht nur über die nächsten fünf Jahre gesprochen werden.
Ein Altersvorsorgevertrag begleitet einen Menschen möglicherweise mehrere Jahrzehnte.
18. Im Ruhestand gibt es künftig mehr Freiheit
Eine wesentliche Neuerung betrifft die Auszahlungsphase.
Künftig bestehen grundsätzlich zwei unterschiedliche Wege.
Möglichkeit 1: lebenslange Rente
Das vorhandene Kapital kann in eine lebenslange Leibrente überführt werden.
„Leibrente“ bedeutet schlicht:
Die vereinbarte Rente wird grundsätzlich bis zum Lebensende gezahlt.
Das schützt vor einem besonderen Risiko:
sehr alt zu werden und das eigene Kapital zu überleben.
Möglichkeit 2: langfristiger Auszahlungsplan
Alternativ kann ein befristeter Auszahlungsplan gewählt werden.
Dieser muss mindestens bis zum vollendeten 85. Lebensjahr laufen.
Das Kapital wird also über einen langen Zeitraum schrittweise ausgezahlt.
Der Vorteil:
Noch vorhandenes Kapital kann grundsätzlich vererbbar sein.
Der Nachteil:
Ist der Auszahlungsplan beendet und das Kapital aufgebraucht, erfolgen daraus keine weiteren Zahlungen.
19. Das Langlebigkeitsrisiko wird plötzlich zur wichtigen Frage
Bei einem klassischen lebenslangen Rentenmodell trägt ein Versicherer einen wesentlichen Teil des sogenannten Langlebigkeitsrisikos.
Das bedeutet:
Niemand weiß, wie alt er wird.
Wer einen Auszahlungsplan wählt und sehr lange lebt, kann den Zeitpunkt erleben, an dem das dafür vorgesehene Kapital vollständig verbraucht ist.
Bei einer lebenslangen Rente wird dagegen grundsätzlich bis zum Lebensende gezahlt.
Dafür kann die Vererbbarkeit eingeschränkter sein.
Damit entsteht eine echte Abwägung:
Möchte ich möglichst lange selbst über mein Kapital verfügen – oder möchte ich das Risiko absichern, länger zu leben als mein Vermögen reicht?
Diese Entscheidung sollte nicht erst wenige Tage vor Rentenbeginn getroffen werden.
20. Bis zu 30 Prozent Kapitalauszahlung können möglich sein
Zu Beginn der Auszahlungsphase kann grundsätzlich auch eine einmalige Teilkapitalauszahlung von bis zu 30 Prozent des vorhandenen Kapitals förderunschädlich möglich sein.
Das kann beispielsweise interessant sein, wenn zum Ruhestandsbeginn größere Ausgaben anstehen.
Doch auch hier gilt:
Was einmal ausgezahlt wurde, steht anschließend nicht mehr für die laufende Altersversorgung zur Verfügung.
Eine große Einmalzahlung fühlt sich zunächst angenehm an.
Die entscheidende Frage lautet jedoch:
Was bedeutet diese Entnahme für mein Einkommen in den folgenden 20 oder 30 Jahren?
21. Was passiert mit dem Geld im Todesfall?
Auch das Thema Vererbung unterscheidet sich je nach Situation.
Grundsätzlich kann Altersvorsorgevermögen vererbbar sein. Allerdings kann beim normalen Übergang auf Erben die erhaltene staatliche Förderung zurückzuzahlen sein.
Für Ehepartner bestehen besondere Übertragungsmöglichkeiten: Das Vermögen kann unter den gesetzlichen Voraussetzungen auf einen Altersvorsorgevertrag des überlebenden Ehepartners übertragen werden, ohne dass dadurch die Förderung verloren gehen muss.
Während eines langfristigen Auszahlungsplans ist noch nicht ausgezahltes Vermögen grundsätzlich vererbbar.
Bei einer lebenslangen Leibrente sieht die Situation anders aus.
Sie endet grundsätzlich mit dem Tod.
Allerdings können bestimmte Rentengarantiezeiten vereinbart werden, durch die Leistungen innerhalb eines festgelegten Zeitraums an Hinterbliebene weitergezahlt werden.
Das Thema Hinterbliebenenversorgung gehört deshalb zwingend in eine vernünftige Ruhestandsplanung.
22. Was ist das Standarddepot?
Nicht jeder möchte sich mit Fonds, ETFs, Risikoklassen und Portfolioaufteilungen beschäftigen.
Deshalb gibt es zusätzlich ein sogenanntes Standarddepot Altersvorsorge.
Dabei handelt es sich um eine besonders vereinfachte Form des Altersvorsorgedepots.
Das Grundprinzip lautet:
Der Kunde soll möglichst wenige Anlageentscheidungen selbst treffen müssen.
Im Standarddepot können zwei vorab festgelegte Investmentvermögen genutzt werden.
Eines besitzt ein vorsichtigeres Anlageprofil.
Das andere kann höhere Risiken eingehen und damit größere Renditechancen ermöglichen.
Wer nichts verändert, folgt den vorgesehenen Standardeinstellungen.
23. Automatische Risikoreduzierung vor dem Ruhestand
Beim Standarddepot gibt es einen weiteren wichtigen Mechanismus.
In den Jahren vor Beginn der Auszahlungsphase wird das Kapital standardmäßig schrittweise in die risikoärmere Anlage umgeschichtet, sofern der Kunde keine abweichende Entscheidung trifft.
Die Idee dahinter ist nachvollziehbar.
Stellen wir uns jemanden vor, der mit 35 Jahren einen langen Anlagehorizont hat.
Ein Börsencrash ist unangenehm. Es bleiben aber möglicherweise noch Jahrzehnte, in denen sich die Märkte erholen können.
Mit 64 Jahren sieht die Situation anders aus.
Wenn das angesparte Kapital in einem Jahr benötigt wird, kann ein massiver Börsenrückgang unmittelbar vor dem Ruhestand erheblich schwerer wiegen.
Deshalb wird das Risiko beim Standardmodell schrittweise reduziert.
In der Geldanlage spricht man häufig von einem Ablaufmanagement oder einer Lifecycle-Strategie.
Gemeint ist letztlich etwas sehr Bodenständiges:
Je näher das Geld gebraucht wird, desto wichtiger kann es werden, erreichte Werte gegen starke kurzfristige Schwankungen zu schützen.
24. Kosten bleiben ein entscheidender Faktor
Eine gute Kapitalanlage kann durch dauerhaft hohe Kosten erheblich ausgebremst werden.
Das gilt besonders bei Laufzeiten von mehreren Jahrzehnten.
Deshalb sollte bei Altersvorsorgeprodukten niemals ausschließlich auf die erwartete Rendite der Kapitalanlage geschaut werden.
Entscheidend ist, was nach Kosten übrig bleibt.
Beim Standarddepot gibt es deshalb eine gesetzliche Kostenbegrenzung:
Die sogenannten Effektivkosten dürfen maximal 1,0 Prozent betragen.
Effektivkosten sollen vereinfacht darstellen, um wie viele Prozentpunkte die jährliche Rendite des Vertrags durch die Kosten durchschnittlich reduziert wird.
Das bedeutet allerdings nicht, dass jedes Standarddepot automatisch gleich teuer sein wird.
Eine Obergrenze ist keine Preisempfehlung.
Angebote können darunter liegen.
25. Bei normalen Altersvorsorgedepots genau auf die Kosten schauen
Die gesetzliche Effektivkostengrenze des Standarddepots darf nicht einfach auf jedes frei gestaltete Altersvorsorgedepot übertragen werden.
Deshalb werden Kostenvergleiche wichtig.
Interessant sind unter anderem:
Vertragskosten, Verwaltungskosten, Fondskosten, Transaktionskosten, mögliche Kosten eines Anbieterwechsels und Kosten der späteren Auszahlungsphase.
Bei einem Vertrag über mehrere Jahrzehnte können scheinbar kleine Kostenunterschiede erhebliche Auswirkungen haben.
Das liegt wieder am Zinseszinseffekt – nur diesmal in die falsche Richtung.
Kosten, die jedes Jahr abgezogen werden, können anschließend keine Rendite mehr erwirtschaften.
26. Zertifiziert bedeutet nicht automatisch „gute Geldanlage“
Ein Altersvorsorgedepot muss die gesetzlichen Voraussetzungen erfüllen und zertifiziert sein.
Dabei ist ein Punkt besonders wichtig:
Die Zertifizierung ist kein Qualitätssiegel für die wirtschaftliche Attraktivität des Vertrags.
Sie bestätigt grundsätzlich, dass die gesetzlichen Anforderungen für einen zertifizierten Altersvorsorgevertrag erfüllt werden.
Sie beantwortet aber nicht automatisch Fragen wie:
Ist die Anlagestrategie gut?
Sind die Kosten niedrig?
Passt der Vertrag zu meinem Risikoprofil?
Ist die spätere Auszahlung sinnvoll gestaltet?
Genau deshalb bleibt ein Vergleich notwendig.
27. Welche Rolle spielt die konkrete Kapitalanlage?
Beim Altersvorsorgedepot wird die Anlageauswahl wesentlich wichtiger als bei vielen bisherigen geförderten Altersvorsorgeprodukten.
Dabei sollte man sich nicht von einzelnen Schlagworten blenden lassen.
„ETF“ bedeutet beispielsweise nicht automatisch:
breit gestreut, günstig, risikoarm und für Altersvorsorge geeignet.
ETF beschreibt zunächst nur eine bestimmte Fondsstruktur beziehungsweise Handelbarkeit.
Ein ETF kann weltweit in Tausende Unternehmen investieren.
Er kann aber ebenso einen sehr speziellen Markt, eine einzelne Branche oder eine bestimmte Strategie abbilden.
Deshalb muss immer gefragt werden:
Was steckt tatsächlich drin?
28. Breite Streuung statt Altersvorsorge als Börsenwette
Bei langfristiger Altersvorsorge spielt Diversifikation eine wichtige Rolle.
Diversifikation bedeutet schlicht:
Nicht alles auf eine Karte setzen.
Wer sein gesamtes Altersvorsorgevermögen von wenigen Unternehmen, einem einzigen Wirtschaftssektor oder einem einzelnen Land abhängig macht, trägt erhebliche Konzentrationsrisiken.
Eine breit aufgestellte Anlage verteilt diese Risiken.
Das verhindert keine Verluste.
Aber es reduziert die Abhängigkeit davon, dass ausgerechnet ein einzelnes Unternehmen, eine Branche oder eine Region dauerhaft erfolgreich sein muss.
Altersvorsorge sollte schließlich kein Tippschein sein.
29. Fallbeispiel: Der 27-jährige Berufseinsteiger
Nennen wir ihn Daniel.
Daniel ist 27, angestellt und hat noch ungefähr vier Jahrzehnte bis zum Ruhestand.
Sein wichtigster Vorteil ist nicht sein Einkommen.
Es ist seine Zeit.
Er kann langfristige Kapitalmarktschwankungen wesentlich leichter aushalten als jemand, der kurz vor dem Ruhestand steht.
Für Daniel könnte deshalb ein kapitalmarktorientiertes Altersvorsorgedepot grundsätzlich interessant sein.
Trotzdem sollte er nicht einfach irgendeinen ETF auswählen.
Er sollte unter anderem prüfen:
Wie breit ist die Anlage gestreut?
Welche Kosten entstehen?
Wie flexibel kann er seine Beiträge verändern?
Wie funktioniert das Risikomanagement vor dem Ruhestand?
Welche Möglichkeiten bestehen später bei der Auszahlung?
Der lange Anlagehorizont macht Risiko tragbarer.
Er macht schlechte Vertragsbedingungen aber nicht automatisch gut.
30. Fallbeispiel: Familie mit zwei Kindern
Anna und Mehmet haben zwei Kinder.
Bei ihnen spielt nicht nur die erwartete Kapitalmarktrendite eine Rolle.
Die Kinderzulagen können einen erheblichen Anteil der gesamten Förderung ausmachen.
Deshalb wäre es zu kurz gedacht, einfach ein normales ETF-Depot und ein Altersvorsorgedepot ausschließlich anhand der Fondskosten zu vergleichen.
Die Familie muss die gesamte Rechnung betrachten:
eigene Beiträge, Grundzulagen, Kinderzulagen, mögliche Steuerwirkung, Kosten, Anlagechancen, Verfügbarkeit des Geldes und spätere Besteuerung.
Erst dann entsteht ein vernünftiges Gesamtbild.
31. Fallbeispiel: Selbstständige Unternehmerin
Sabine ist selbstständig.
Für sie ist die Reform besonders interessant, weil künftig auch weitere Gruppen von Selbstständigen grundsätzlich unmittelbar förderberechtigt sein können.
Sabine hat allerdings schwankende Einnahmen.
In guten Jahren kann sie viel sparen, in schlechteren Jahren weniger.
Deshalb sind für sie neben Förderung und Kapitalanlage insbesondere folgende Fragen wichtig:
Kann sie Beiträge problemlos verändern?
Kann der Vertrag zeitweise ruhen?
Wie viel Geld sollte überhaupt langfristig gebunden werden?
Wie groß muss ihre frei verfügbare Liquiditätsreserve bleiben?
Gerade Selbstständige sollten Altersvorsorge und Liquiditätsplanung nicht voneinander trennen.
Ein geförderter Altersvorsorgevertrag kann sinnvoll sein.
Die nächste Umsatzsteuerzahlung lässt sich damit aber nicht bezahlen.
32. Fallbeispiel: Zehn Jahre vor dem Ruhestand
Thomas ist 55.
Er findet die Idee eines ETF-basierten Altersvorsorgedepots attraktiv.
Aber sein Anlagehorizont ist deutlich kürzer.
Ein hoher Aktienanteil kann weiterhin Renditechancen bieten. Gleichzeitig wird das sogenannte Reihenfolgerisiko wichtiger.
Damit ist gemeint:
Nicht nur die durchschnittliche Rendite zählt, sondern auch, wann gute und schlechte Börsenjahre auftreten.
Ein starker Kursrückgang kurz vor oder unmittelbar nach Beginn der Auszahlungsphase kann erheblich problematischer sein als derselbe Rückgang Jahrzehnte zuvor.
Thomas muss deshalb wesentlich stärker über Risikoreduzierung und den Übergang in die Auszahlungsphase nachdenken.
33. Fallbeispiel: Börsencrash kurz vor Rentenbeginn
Stellen wir uns vor, ein Anleger hat über Jahrzehnte erfolgreich Vermögen aufgebaut.
Mit 64 Jahren sind 80 Prozent seines Altersvorsorgevermögens weiterhin in Aktien investiert.
Dann fallen die Aktienmärkte deutlich.
Das Problem ist nicht automatisch, dass Aktien eine schlechte Anlage gewesen wären.
Das Problem kann darin liegen, dass der Zeitpunkt der geplanten Auszahlung schlecht mit dem vorhandenen Risiko abgestimmt wurde.
Genau deshalb gehört zu einer guten Altersvorsorge nicht nur die Frage:
Wie investiere ich?
Sondern auch:
Wie komme ich später wieder kontrolliert aus dem Risiko heraus?
34. Was passiert mit bestehenden Riester-Verträgen?
Ein besonders wichtiger Punkt:
Bestehende Riester-Verträge müssen nicht automatisch beendet werden.
Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden beziehungsweise werden, besteht grundsätzlich Bestandsschutz.
Sie können nach den bisherigen Regeln weitergeführt werden.
Daneben entstehen Wechselmöglichkeiten in das neue System.
Das bedeutet aber ausdrücklich nicht:
„Riester alt – Altersvorsorgedepot neu – also unbedingt wechseln.“
So einfach ist die Rechnung nicht.
35. Warum ein bestehender Riester-Vertrag nicht vorschnell aufgegeben werden sollte
Ein bestehender Vertrag kann individuelle Vorteile enthalten.
Dazu können beispielsweise gehören:
bestehende Garantien, bestimmte Rechnungsgrundlagen, bereits bezahlte Abschlusskosten, besondere Vertragsbedingungen oder eine für die persönliche Situation attraktive bisherige Förderung.
Bei einem Wechsel können dagegen neue Kosten entstehen.
Deshalb sollte ein bestehender Vertrag immer individuell geprüft werden.
Die entscheidenden Fragen lauten:
Was habe ich?
Was verliere ich bei einem Wechsel?
Was gewinne ich?
Welche Kosten entstehen?
Wie verändert sich meine Förderung?
Wie verändert sich meine Kapitalanlage?
Und wie verändert sich meine spätere Auszahlung?
Erst danach kann eine vernünftige Entscheidung getroffen werden.
36. Anbieterwechsel sollen einfacher werden
Innerhalb des neuen Systems werden Wechsel erleichtert.
Ab fünf Jahren nach Vertragsabschluss muss der abgebende Anbieter einen Wechsel grundsätzlich kostenfrei ermöglichen.
Der aufnehmende Anbieter darf für den Wechsel nur eine gesetzlich begrenzte Verwaltungspauschale verlangen.
Auch die Verteilung von Abschluss- und Vertriebskosten wird verändert, damit ein früher Anbieterwechsel nicht automatisch zu einer erneuten vollständigen Kostenbelastung führt.
Das erhöht grundsätzlich den Wettbewerb.
Trotzdem bleibt die richtige Reihenfolge:
Erst vergleichen, dann wechseln.
Nicht andersherum.
37. Ein Vertrag kann auch ruhen
Zertifizierte Altersvorsorgeverträge müssen grundsätzlich die Möglichkeit bieten, den Vertrag ruhen zu lassen.
Das ist im echten Leben wichtig.
Denn niemand weiß beim Vertragsabschluss, wie die kommenden 30 oder 40 Jahre aussehen.
Arbeitslosigkeit, Elternzeit, Krankheit, Selbstständigkeit, Immobilienfinanzierung oder andere Veränderungen können dazu führen, dass Beiträge zeitweise reduziert oder ausgesetzt werden müssen.
Ein Altersvorsorgekonzept sollte solche Lebensphasen aushalten können.
38. Was das Altersvorsorgedepot nicht ersetzt
So interessant die neue Förderung ist:
Ein Altersvorsorgedepot löst nicht automatisch alle Fragen der Altersvorsorge.
Es ersetzt insbesondere nicht die grundlegende Finanzplanung.
Bevor langfristig Geld gebunden wird, sollten andere Themen berücksichtigt werden.
Dazu gehören beispielsweise eine ausreichende Liquiditätsreserve, existenzielle Absicherungen und die Frage, ob teure Schulden bestehen.
Wer jeden verfügbaren Euro langfristig bindet und beim ersten kaputten Auto einen teuren Kredit aufnehmen muss, hat seine Finanzen nicht automatisch besser organisiert.
Altersvorsorge muss zum restlichen Leben passen.
39. Typischer Fehler: Förderung mit Rendite verwechseln
Staatliche Zulagen sind attraktiv.
Aber eine hohe Förderung allein macht noch keinen guten Altersvorsorgevertrag.
Angenommen, ein Vertrag erhält eine attraktive Zulage, verursacht gleichzeitig aber dauerhaft hohe Kosten oder investiert ungeeignet.
Dann kann ein Teil des Fördervorteils wieder verloren gehen.
Deshalb müssen immer mindestens drei Ebenen gemeinsam betrachtet werden:
Förderung + Kosten + Kapitalanlage.
Und eigentlich kommt noch eine vierte hinzu:
die spätere Auszahlung.
40. Typischer Fehler: „ETF bedeutet automatisch sicher“
Nein.
Auch breit gestreute Aktien-ETFs können erheblich im Wert fallen.
Der Vorteil einer breiten Streuung besteht darin, Risiken zu verteilen.
Sie beseitigt das Marktrisiko nicht.
Wer Aktien besitzt, muss mit deutlichen Kursschwankungen umgehen können.
Bei einem Anlagehorizont von mehreren Jahrzehnten kann das völlig anders zu bewerten sein als bei einem Anlagehorizont von drei Jahren.
41. Typischer Fehler: Nur auf die letzten Börsenjahre schauen
Menschen neigen dazu, jüngste Entwicklungen fortzuschreiben.
Nach mehreren guten Börsenjahren wirken Aktien plötzlich harmlos.
Nach einem Crash wirken sie plötzlich gefährlich.
Beides kann zu schlechten Entscheidungen führen.
Altersvorsorge braucht einen langfristigen Plan, der nicht jedes Mal geändert wird, wenn die Börsennachrichten unangenehm werden.
42. Typischer Fehler: Das eigene Risikogefühl überschätzen
Auf dem Papier sagen viele Menschen:
„20 oder 30 Prozent Kursverlust halte ich aus.“
Die Realität fühlt sich anders an.
Wenn aus einem Depotwert von 100.000 Euro innerhalb kurzer Zeit 75.000 Euro werden, bekommt Risiko plötzlich eine konkrete Zahl.
Dann entscheidet sich, ob die gewählte Strategie wirklich zum Anleger passt.
Eine Anlagestrategie ist nicht dann gut, wenn sie theoretisch die höchste Rendite verspricht.
Sie ist gut, wenn sie langfristig durchgehalten werden kann.
43. Typischer Fehler: Die Auszahlungsphase ignorieren
Viele Menschen beschäftigen sich 30 Jahre mit der Frage, wie Geld angespart wird – und fünf Minuten damit, wie es später ausgezahlt werden soll.
Dabei ist die Auszahlungsphase mindestens genauso wichtig.
Wie viel monatliches Einkommen wird benötigt?
Welche gesetzlichen Renten oder Pensionen bestehen?
Gibt es Betriebsrenten?
Welche festen Ausgaben bleiben?
Soll Vermögen vererbt werden?
Wie wichtig ist lebenslange Einkommenssicherheit?
Welche Steuern entstehen?
Erst daraus ergibt sich eine sinnvolle Auszahlungsstrategie.
44. Altersvorsorgedepot oder Garantieprodukt?
Die Reform schafft bewusst unterschiedliche Wege.
Das Altersvorsorgedepot verzichtet auf Kapitalgarantien und eröffnet dafür größere Kapitalmarktchancen.
Daneben bleiben Garantieprodukte möglich.
Diese können grundsätzlich Garantien von 80 oder 100 Prozent der entsprechenden Beiträge vorsehen.
Die Entscheidung ist damit nicht:
modern gegen alt.
Oder:
mutig gegen ängstlich.
Es geht um unterschiedliche Bedürfnisse.
Wer noch 40 Jahre Zeit hat und starke Schwankungen akzeptieren kann, bewertet Garantien möglicherweise anders als jemand, der kurz vor dem Ruhestand steht und Planungssicherheit benötigt.
45. Welche Fragen sollte man vor Abschluss eines Altersvorsorgedepots stellen?
Eine vernünftige Beratung sollte deutlich über die Frage hinausgehen, welcher ETF gerade populär ist.
Wichtige Punkte sind insbesondere:
- Bin ich unmittelbar oder mittelbar förderberechtigt?
- Wie hoch ist meine persönliche Zulage?
- Welche zusätzliche steuerliche Wirkung kann entstehen?
- Wie viel kann und möchte ich dauerhaft sparen?
- Wie lange ist mein Anlagehorizont?
- Welche Kursschwankungen kann ich tatsächlich aushalten?
- Wie wird mein Geld konkret investiert?
- Wie breit ist die Anlage gestreut?
- Welche Gesamtkosten entstehen?
- Kann ich Beiträge erhöhen, senken oder aussetzen?
- Wie funktioniert ein Anbieterwechsel?
- Wie wird das Risiko vor dem Ruhestand reduziert?
- Welche Auszahlungsmöglichkeiten bestehen?
- Welche steuerlichen Folgen entstehen im Alter?
- Was passiert im Todesfall?
- Was passiert bei einer vorzeitigen Kapitalentnahme?
- Habe ich bereits einen Riester-Vertrag – und welche Rechte würde ich bei einem Wechsel aufgeben?
Wer diese Fragen beantworten kann, versteht seinen Vertrag wesentlich besser als jemand, der lediglich weiß, welcher Fonds darin liegt.
46. Häufige Fragen zum Altersvorsorgedepot
Ist das Altersvorsorgedepot einfach ein staatlich gefördertes ETF-Depot?
Nicht ganz.
ETFs können Bestandteil eines Altersvorsorgedepots sein. Das Depot selbst ist jedoch ein gesetzlich geregelter und zertifizierter Altersvorsorgevertrag mit Förder- und Auszahlungsvorschriften.
Gibt es eine Garantie auf meine Einzahlungen?
Beim Altersvorsorgedepot grundsätzlich nicht.
Genau dieser Garantieverzicht ermöglicht eine stärkere Kapitalmarktorientierung.
Wer Garantien möchte, kann innerhalb der neuen Produktwelt auch Garantieprodukte wählen.
Kann ich mein gesamtes Geld verlieren?
Kapitalmarktanlagen besitzen Verlustrisiken.
Wie groß diese sind, hängt wesentlich davon ab, worin investiert wird. Eine breite Streuung kann Einzelrisiken reduzieren, beseitigt aber allgemeine Marktrisiken nicht.
Eine gesetzliche Garantie für das eingezahlte Kapital gibt es beim Altersvorsorgedepot nicht.
Muss ich Aktien oder ETFs selbst auswählen?
Nicht zwingend.
Die konkrete Gestaltung hängt vom Vertrag ab. Zusätzlich gibt es das Standarddepot, das bewusst mit wenigen Auswahlmöglichkeiten und vorgegebenen Standardeinstellungen arbeitet.
Was ist der Unterschied zum Standarddepot?
Das Standarddepot ist eine besonders vereinfachte Variante des Altersvorsorgedepots.
Es arbeitet mit gesetzlich vorgegebenen Strukturen, begrenzten Auswahlmöglichkeiten und einer Begrenzung der Effektivkosten.
Werden Gewinne während der Ansparphase versteuert?
Innerhalb des geförderten Altersvorsorgevertrags werden Wertsteigerungen und Erträge während der Ansparphase grundsätzlich nicht laufend besteuert.
Die Besteuerung erfolgt später in der Auszahlungsphase.
Kann ich jederzeit an mein Geld?
Grundsätzlich nicht ohne mögliche Förderfolgen.
Das Vermögen ist für die Altersvorsorge bestimmt. Eine nicht vorgesehene vorzeitige Auszahlung kann zur Rückforderung von Zulagen und steuerlichen Vorteilen führen.
Bestimmte gesetzliche Ausnahmen bleiben möglich.
Kann ich das Geld für eine Immobilie verwenden?
Unter den gesetzlichen Voraussetzungen bestehen weiterhin Möglichkeiten einer förderunschädlichen Verwendung für selbstgenutztes Wohneigentum beziehungsweise bestimmte begünstigte Maßnahmen.
Die jeweiligen Voraussetzungen sollten vor einer Entnahme genau geprüft werden.
Kann ich im Alter alles auf einmal auszahlen lassen?
Eine vollständige freie Kapitalauszahlung gehört grundsätzlich nicht zum Konzept der geförderten Altersvorsorge.
Zu Beginn der Auszahlungsphase kann jedoch unter den gesetzlichen Voraussetzungen eine Teilkapitalauszahlung von bis zu 30 Prozent möglich sein.
Das verbleibende Kapital dient anschließend der Altersversorgung.
Muss ich eine lebenslange Rente wählen?
Nein.
Das neue System ermöglicht alternativ einen langfristigen Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr laufen muss.
Was ist besser: Rente oder Auszahlungsplan?
Das hängt von der persönlichen Situation ab.
Eine lebenslange Rente sichert grundsätzlich das Risiko ab, sehr alt zu werden.
Ein Auszahlungsplan bietet mehr Kapitalbezug und grundsätzlich eine bessere Vererbbarkeit des noch vorhandenen Vermögens, endet aber irgendwann.
Ist das verbleibende Kapital vererbbar?
Bei einem Auszahlungsplan grundsätzlich ja.
Bei einer lebenslangen Leibrente gelten andere Regeln. Dort können beispielsweise vereinbarte Rentengarantiezeiten eine Rolle spielen.
Auch die Rückzahlung staatlicher Förderung im Erbfall muss berücksichtigt werden.
Muss ich meinen bestehenden Riester-Vertrag kündigen?
Nein.
Bestehende Verträge genießen grundsätzlich Bestandsschutz und können weitergeführt werden.
Ein Wechsel sollte erst nach einem individuellen Vergleich erfolgen.
Kann ich von Riester in ein Altersvorsorgedepot wechseln?
Grundsätzlich ja.
Ein Wechsel in die neue Produktwelt ist vorgesehen, ohne dass allein durch die Übertragung die bisherige Förderung verloren gehen muss.
Allerdings können Kosten entstehen und bestehende Vertragsvorteile verloren gehen.
Können auch Selbstständige gefördert werden?
Der Kreis der Förderberechtigten wird erweitert.
Unter den gesetzlichen Voraussetzungen können künftig auch bestimmte Selbstständige sowie Mitglieder berufsständischer Versorgungseinrichtungen unmittelbar förderberechtigt sein.
Ist das Altersvorsorgedepot automatisch besser als ein normales ETF-Depot?
Nein.
Das Altersvorsorgedepot bietet staatliche Förderung und steuerliche Besonderheiten, bindet das Kapital dafür aber an den Altersvorsorgezweck.
Ein normales Depot bietet keine entsprechende Altersvorsorgezulage, dafür aber wesentlich größere Verfügungsfreiheit.
Was besser passt, hängt von der persönlichen Situation ab.
47. Die entscheidende Veränderung liegt tiefer als nur beim ETF
Auf den ersten Blick könnte man die Reform auf einen Satz reduzieren:
Der Staat fördert jetzt auch ETF-Sparen für die Rente.
Das wäre zwar eingängig, würde der Sache aber nicht gerecht.
Die eigentliche Veränderung ist größer.
Der Staat verabschiedet sich von der Vorstellung, dass geförderte private Altersvorsorge zwingend mit einer vollständigen Kapitalgarantie verbunden sein muss.
Damit wird ein anderer Grundgedanke stärker:
Wer langfristig Vermögen aufbaut, darf bewusst Kapitalmarktrisiken übernehmen, um dafür größere Renditechancen zu erhalten.
Das bedeutet gleichzeitig mehr Eigenverantwortung.
Denn wenn keine Garantie vorhanden ist, wird die Qualität der Anlageentscheidung wichtiger.
Kosten werden wichtiger.
Diversifikation wird wichtiger.
Das persönliche Risikoprofil wird wichtiger.
Und die Planung des Übergangs vom Vermögensaufbau in den Ruhestand wird wichtiger.
48. Förderung allein ist noch keine Altersvorsorgestrategie
Das Altersvorsorgedepot kann ein interessanter Baustein werden.
Aber ein Baustein bleibt ein Baustein.
Eine gute Altersvorsorge beginnt nicht mit einem Produkt.
Sie beginnt mit Fragen:
Welche gesetzliche Rente kann ich erwarten?
Welche Betriebsrenten bestehen?
Welche sonstigen Vermögenswerte habe ich?
Wie möchte ich im Ruhestand leben?
Welche Ausgaben werden bleiben?
Welche finanziellen Verpflichtungen bestehen?
Wie viel Sicherheit benötige ich?
Welche Risiken kann ich tragen?
Wie flexibel muss mein Vermögen bleiben?
Erst wenn diese Fragen beantwortet sind, kann sinnvoll entschieden werden, welchen Platz ein Altersvorsorgedepot innerhalb der eigenen Finanzplanung einnehmen soll.
49. Fazit: Das Altersvorsorgedepot eröffnet Chancen – nimmt uns die Entscheidungen aber nicht ab
Mit dem Altersvorsorgedepot beginnt ab 2027 tatsächlich ein neues Kapitel der staatlich geförderten privaten Altersvorsorge.
Die wesentliche Neuerung ist die Verbindung von staatlicher Förderung, steuerlicher Begünstigung und kapitalmarktorientierter Geldanlage ohne verpflichtende Kapitalgarantie.
Das eröffnet Chancen.
Wer lange Anlagezeiträume hat, kann stärker an der Entwicklung der Kapitalmärkte beteiligt werden. Fonds und ETFs können innerhalb eines geförderten Altersvorsorgevertrags eingesetzt werden. Die neue Zulagensystematik wird einfacher nachvollziehbar. Familien erhalten weiterhin eine besondere Förderung. Der Kreis der Förderberechtigten wird erweitert. Und auch die spätere Auszahlung wird flexibler.
Doch genau diese neue Freiheit verlangt genaues Hinschauen.
Ohne Garantie gibt es echte Wertschwankungen.
Ein ETF ist nicht automatisch eine gute Altersvorsorge.
Staatliche Förderung macht hohe Kosten nicht unwichtig.
Ein attraktiver Depotstand mit 50 sagt noch nichts darüber aus, wie das Risiko mit 64 gesteuert wird.
Und ein langfristiger Auszahlungsplan ist nicht dasselbe wie eine lebenslange Rente.
Das Altersvorsorgedepot nimmt uns deshalb eine Sache ausdrücklich nicht ab:
die Entscheidung, welche Mischung aus Renditechance, Sicherheit, Flexibilität und lebenslangem Einkommen zum eigenen Leben passt.
Genau darum sollte es bei Altersvorsorge gehen.
Nicht um das Produkt, das gerade am lautesten beworben wird. Nicht um den ETF, der im vergangenen Jahr besonders gut gelaufen ist. Und auch nicht darum, möglichst viel Förderung mitzunehmen, ohne auf den Rest zu schauen.
Sondern um eine einfache Frage:
Wie baue ich heute Vermögen so auf, dass es mir später tatsächlich hilft?
Wer diese Frage zuerst beantwortet und erst danach über das konkrete Produkt spricht, ist bei der Altersvorsorge meistens schon ein gutes Stück weiter.
Dieser Beitrag wurde mit KI unterstützt und redaktionell geprüft