Die meisten Menschen versichern ihr Auto, ihre Wohnung und ihren Hausrat. Was dabei leicht aus dem Blick gerät: Der wirtschaftlich wichtigste Besitz vieler Menschen steht weder in der Garage noch im Wohnzimmer.
Es ist die eigene Arbeitskraft.
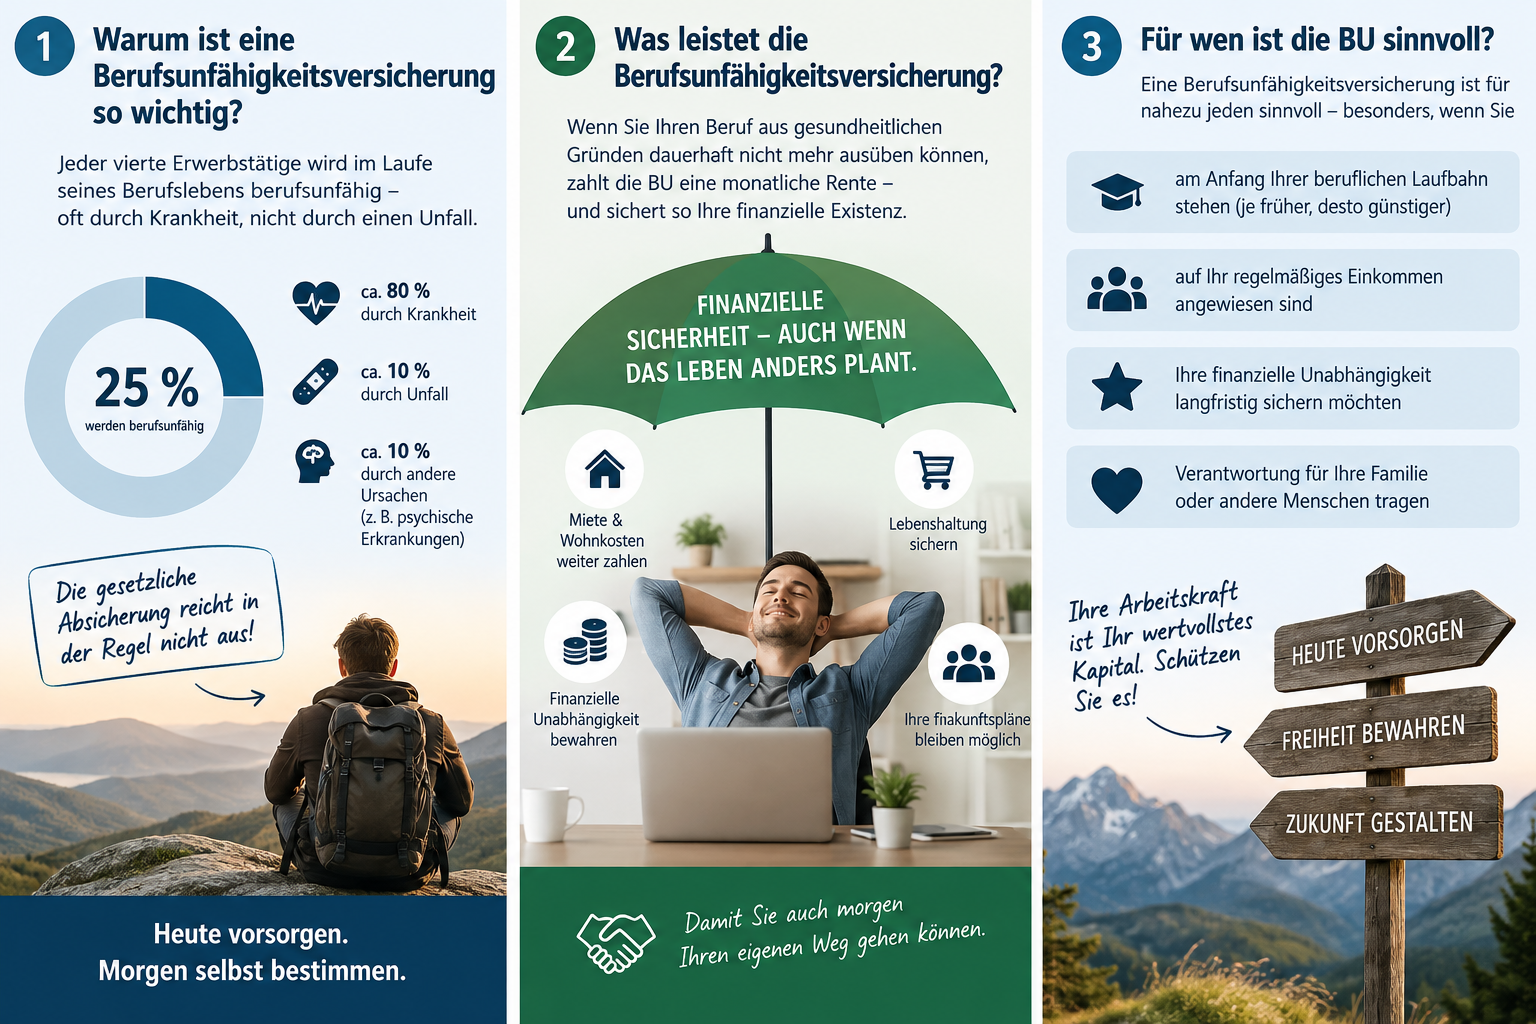
Wer Monat für Monat sein Einkommen verdient, finanziert damit Miete oder Immobilienrate, Lebensmittel, Familie, Freizeit, Altersvorsorge und oft noch viele weitere Verpflichtungen. Fällt dieses Einkommen dauerhaft oder für viele Jahre weg, kann aus einem gesundheitlichen Problem deshalb ziemlich schnell ein finanzielles werden.
Genau hier setzt die Berufsunfähigkeitsversicherung an.
Sie soll eine vereinbarte monatliche Rente zahlen, wenn ein Mensch seinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr in dem vertraglich erforderlichen Umfang ausüben kann.
Das klingt zunächst einfach. In der Praxis steckt allerdings eine Menge dahinter.
Was bedeutet überhaupt „berufsunfähig“? Reicht eine Krankschreibung? Was ist mit psychischen Erkrankungen? Muss man vorher einen anderen Beruf ausprobieren? Welche Rolle spielen Gesundheitsfragen? Wie hoch sollte die Absicherung sein? Was passiert bei einem Berufswechsel? Und warum können zwei Berufsunfähigkeitsversicherungen mit derselben Rentenhöhe trotzdem erheblich unterschiedlich sein?
Zeit für einen ausführlichen Blick auf eine Versicherung, bei der es nicht nur um einen Vertrag geht, sondern im Ernstfall um die wirtschaftliche Grundlage eines ganzen Lebens.
1. Das eigentliche Risiko ist nicht die Krankheit – sondern der Verlust des Einkommens
Bei Berufsunfähigkeit denken viele zuerst an schwere Unfälle oder körperlich belastende Berufe.
Der Dachdecker, der nach einem Unfall nicht mehr aufs Dach kann. Die Pflegekraft mit schweren Rückenproblemen. Der Handwerker, dessen Knie nicht mehr mitmachen.
Diese Fälle gibt es natürlich.
Sie bilden aber nur einen Teil der Realität ab.
Auch eine Bürokauffrau kann ihren Beruf verlieren. Ebenso ein Softwareentwickler, eine Ärztin, ein Steuerberater, eine Verkäuferin, ein Ingenieur oder eine selbstständige Unternehmerin.
Denn Berufsunfähigkeit kann viele Ursachen haben: psychische Erkrankungen, Erkrankungen des Nervensystems, Krebs, Herz-Kreislauf-Erkrankungen, Beschwerden am Bewegungsapparat oder die Folgen eines Unfalls.
Gerade psychische Erkrankungen spielen inzwischen eine erhebliche Rolle. Burn-out, Depressionen oder andere psychische Leiden können die berufliche Leistungsfähigkeit genauso massiv einschränken wie eine schwere körperliche Erkrankung.
Das ist ein wichtiger Punkt:
Berufsunfähigkeit ist kein reines Unfallrisiko und auch kein Problem, das nur Menschen mit körperlich anstrengenden Berufen betrifft.
Die entscheidende wirtschaftliche Frage lautet vielmehr:
Wie lange könnte ich meinen Lebensunterhalt finanzieren, wenn mein Arbeitseinkommen aus gesundheitlichen Gründen wegfällt?
Einige Wochen lassen sich vielleicht überbrücken. Einige Monate möglicherweise ebenfalls.
Aber fünf Jahre?
Zehn Jahre?
Oder sogar bis zum Ruhestand?
Genau deshalb gehört die eigene Arbeitskraft zu den größten wirtschaftlichen Vermögenswerten eines Erwerbstätigen.
2. Was bedeutet Berufsunfähigkeit überhaupt?
Der Begriff ist nicht einfach ein anderes Wort für „krank“.
Auch Arbeitsunfähigkeit und Erwerbsminderung sind etwas anderes.
Diese Begriffe sollte man sauber auseinanderhalten.
Arbeitsunfähigkeit
Arbeitsunfähig ist vereinfacht gesagt jemand, der wegen einer Erkrankung vorübergehend nicht arbeiten kann.
Das klassische Beispiel ist die Krankschreibung.
Eine Arbeitsunfähigkeit kann wenige Tage dauern, mehrere Wochen oder auch viele Monate. Daraus folgt aber nicht automatisch, dass eine Berufsunfähigkeit im Sinne einer privaten Versicherung vorliegt.
Berufsunfähigkeit
Bei der privaten Berufsunfähigkeitsversicherung steht grundsätzlich der konkrete Beruf im Mittelpunkt, den die versicherte Person zuletzt ausgeübt hat – und zwar so, wie dieser Beruf in gesunden Tagen tatsächlich ausgestaltet war.
Das ist entscheidend.
Es geht nicht nur um die Berufsbezeichnung auf einer Visitenkarte.
„Geschäftsführer“, „Elektriker“, „Vertriebsmitarbeiter“, „Lehrerin“ oder „Ingenieur“ sagt allein noch relativ wenig darüber aus, was ein Mensch im Arbeitsalltag wirklich macht.
Wie viel wird am Schreibtisch gearbeitet?
Wie viel körperlich?
Wie viel wird gefahren?
Gibt es Personalverantwortung?
Wie hoch ist der Zeitdruck?
Welche Tätigkeiten prägen den Arbeitstag?
Welche Aufgaben können aufgrund der Erkrankung nicht mehr erledigt werden?
Im Leistungsfall kann genau diese Beschreibung des tatsächlichen Berufsalltags eine zentrale Rolle spielen.
Erwerbsminderung
Die gesetzliche Erwerbsminderungsrente funktioniert nach einem anderen Prinzip.
Hier steht für die meisten heute Erwerbstätigen nicht der konkrete bisherige Beruf im Vordergrund. Entscheidend ist grundsätzlich, in welchem zeitlichen Umfang überhaupt noch unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes gearbeitet werden kann.
Vereinfacht gilt:
Wer noch mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.
Wer noch drei bis unter sechs Stunden täglich arbeiten kann, kann teilweise erwerbsgemindert sein.
Wer weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein.
Daneben müssen weitere versicherungsrechtliche Voraussetzungen erfüllt sein.
Damit wird der wesentliche Unterschied deutlich:
Die private Berufsunfähigkeitsversicherung betrachtet grundsätzlich den versicherten Beruf. Die gesetzliche Erwerbsminderungsrente betrachtet grundsätzlich die verbleibende Erwerbsfähigkeit auf dem allgemeinen Arbeitsmarkt.
Das ist nicht dasselbe.
3. Wann zahlt eine Berufsunfähigkeitsversicherung?
Die genaue Antwort steht immer in den Versicherungsbedingungen des jeweiligen Vertrages.
Typischerweise kommt es darauf an, ob die versicherte Person ihren zuletzt ausgeübten Beruf aufgrund von Krankheit, Körperverletzung oder einem über das normale altersbedingte Maß hinausgehenden Kräfteverfall voraussichtlich für eine bestimmte Dauer nicht mehr in dem vereinbarten Umfang ausüben kann.
In vielen Verträgen spielt dabei eine Schwelle von mindestens 50 Prozent eine zentrale Rolle.
Doch gerade hier sollte man vorsichtig mit vermeintlich einfachen Faustformeln sein.
„50 Prozent berufsunfähig“ bedeutet nicht automatisch „nur noch vier Stunden arbeiten“
Ein häufiger Irrtum lautet:
Acht Stunden vorher, vier Stunden nachher – also 50 Prozent berufsunfähig.
So einfach funktioniert die Prüfung nicht zwingend.
Es geht um das Gesamtbild des konkreten Berufs.
Bestimmte Tätigkeiten können für einen Beruf so prägend sein, dass ihr Wegfall besonders schwer wiegt. Umgekehrt lässt sich nicht jede Einschränkung einfach mit einer Stoppuhr messen.
Deshalb wird im Leistungsfall betrachtet, wie der Beruf in gesunden Tagen konkret ausgestaltet war und welche Tätigkeiten gesundheitlich noch möglich sind.
Beispiel
Ein selbstständiger Installateur arbeitet nicht nur körperlich auf Baustellen.
Er erstellt Angebote, spricht mit Kunden, organisiert Mitarbeiter, bestellt Material, fährt zu Baustellen und kontrolliert Arbeiten.
Nach einer schweren Erkrankung kann er vielleicht weiterhin Angebote schreiben und telefonieren. Wenn aber wesentliche körperliche und organisatorische Kernaufgaben seines bisherigen Berufs nicht mehr möglich sind, reicht die Aussage „Er kann doch noch im Büro sitzen“ für sich genommen nicht aus, um die Frage der Berufsunfähigkeit zu beantworten.
Der konkrete Einzelfall entscheidet.
4. Warum die gesetzliche Absicherung nicht mit einer privaten BU verwechselt werden sollte
Die gesetzliche Erwerbsminderungsrente ist eine wichtige soziale Absicherung.
Sie ist aber kein einfacher Ersatz für das bisherige Arbeitseinkommen und folgt anderen Voraussetzungen als eine private Berufsunfähigkeitsversicherung.
Für einen Anspruch müssen unter anderem gesundheitliche und grundsätzlich auch versicherungsrechtliche Voraussetzungen erfüllt sein.
Gerade junge Menschen sollten sich deshalb nicht darauf verlassen, dass bei jedem gesundheitlich bedingten Ausscheiden aus dem bisherigen Beruf automatisch eine ausreichende gesetzliche Leistung bereitsteht.
Hinzu kommt der bereits beschriebene Unterschied:
Ein Mensch kann seinen bisherigen Beruf möglicherweise nicht mehr ausüben und trotzdem noch in der Lage sein, andere Tätigkeiten auf dem allgemeinen Arbeitsmarkt sechs Stunden oder länger täglich zu verrichten.
Dann kann eine private Berufsunfähigkeit vorliegen, während die Voraussetzungen für eine gesetzliche Erwerbsminderungsrente nicht erfüllt sind.
Beide Systeme beantworten schlicht unterschiedliche Fragen.
5. Für wen ist eine Berufsunfähigkeitsversicherung relevant?
Im Grunde sollte sich jeder mit dem Thema beschäftigen, dessen Lebensstandard wesentlich von seinem eigenen Arbeitseinkommen abhängt.
Das betrifft sehr unterschiedliche Lebenssituationen.
Arbeitnehmer
Für Arbeitnehmer ist die Rechnung relativ offensichtlich.
Das monatliche Gehalt finanziert das tägliche Leben. Fällt es dauerhaft weg, entsteht eine Einkommenslücke.
Je höher die laufenden Verpflichtungen und je geringer die vorhandenen Rücklagen, desto schneller kann diese Lücke problematisch werden.
Selbstständige und Unternehmer
Bei Selbstständigen kann die Situation noch komplizierter sein.
Hier hängen nicht selten zwei Bereiche an derselben Person:
das private Einkommen und die wirtschaftliche Leistungsfähigkeit des Unternehmens.
Kann ein selbstständiger Handwerker, Arzt, Gastronom, Berater oder Unternehmer seinen Beruf nicht mehr ausüben, können neben privaten Ausgaben zusätzlich betriebliche Verpflichtungen weiterlaufen.
Außerdem ist die persönliche sozialversicherungsrechtliche Situation bei Selbstständigen sehr unterschiedlich.
Deshalb sollte die Absicherung hier besonders individuell betrachtet werden.
Auszubildende und Studierende
Wer noch kein hohes Einkommen erzielt, könnte meinen, das Thema habe Zeit.
Das kann zu kurz gedacht sein.
Bei einer Berufsunfähigkeitsversicherung spielt nicht nur die aktuelle finanzielle Situation eine Rolle. Auch Alter, Gesundheitszustand, Ausbildung und späterer Beruf können für Versicherbarkeit und Vertragsgestaltung relevant sein.
Ein früher Abschluss kann deshalb interessant sein – vorausgesetzt, der Vertrag bietet vernünftige Möglichkeiten, die Absicherung später an das steigende Einkommen anzupassen.
Schülerinnen und Schüler
Auch für Schüler gibt es entsprechende Absicherungsmöglichkeiten.
Hier ist besonders genau hinzusehen, wie der versicherte Status definiert wird, welche Regelungen später beim Übergang in Ausbildung, Studium oder Beruf gelten und welche Anpassungsmöglichkeiten bestehen.
Eine frühe Absicherung kann Vorteile haben. Sie sollte aber nicht allein deshalb abgeschlossen werden, weil „früh immer besser“ sei. Entscheidend ist die Qualität der konkreten Vertragsgestaltung.
Beamte
Bei Beamten muss besonders sauber unterschieden werden.
Dienstunfähigkeit und Berufsunfähigkeit sind nicht automatisch dasselbe.
Je nach Status – etwa Beamter auf Widerruf, Probe oder Lebenszeit – und je nach Versorgungssituation können erhebliche Unterschiede bestehen.
Wer als Beamter vorsorgt, sollte deshalb insbesondere prüfen, wie eine mögliche Dienstunfähigkeit vertraglich berücksichtigt wird.
Menschen mit körperlichen Berufen
Bei körperlich anspruchsvollen Tätigkeiten ist das Risiko offensichtlich.
Rücken, Gelenke, Hände oder Knie können für die Berufsausübung entscheidend sein.
Gleichzeitig kann die Absicherung solcher Berufe aufgrund des höheren kalkulierten Risikos schwieriger oder aufwendiger sein.
Menschen mit Büroberufen
Auch hier gilt:
Ein ergonomischer Bürostuhl macht nicht unverwundbar.
Psychische Erkrankungen, Krebs, neurologische Erkrankungen, Herz-Kreislauf-Probleme oder andere gesundheitliche Einschränkungen können einen Büroberuf genauso unmöglich machen.
6. Was leistet eine Berufsunfähigkeitsversicherung?
Das Herzstück ist normalerweise die vereinbarte monatliche Berufsunfähigkeitsrente.
Wird die vertraglich definierte Berufsunfähigkeit anerkannt, wird diese Rente entsprechend den Bedingungen gezahlt.
Zusätzlich wird in der Regel die Beitragszahlung für den Vertrag während des anerkannten Leistungsfalls übernommen beziehungsweise entfällt.
Das Grundprinzip lautet also:
Kein oder deutlich weniger Arbeitseinkommen – dafür soll die vereinbarte BU-Rente einen Teil der finanziellen Lücke auffangen.
Wie gut das funktioniert, hängt allerdings maßgeblich davon ab, wie die Versicherung vorher gestaltet wurde.
Eine hervorragende Vertragsbedingung hilft nur begrenzt, wenn die vereinbarte Rente viel zu niedrig ist.
7. Wie hoch sollte die BU-Rente sein?
Eine pauschale Antwort für jeden Menschen gibt es nicht.
Entscheidend ist der tatsächliche finanzielle Bedarf.
Dafür sollte man nicht einfach irgendeinen Prozentsatz des Nettoeinkommens nehmen und die Sache abhaken.
Sinnvoller ist eine Haushaltsrechnung.
Welche Ausgaben laufen weiter, wenn das Arbeitseinkommen wegfällt?
Dazu können gehören:
- Wohnen und Nebenkosten
- Lebensmittel und täglicher Lebensunterhalt
- Kredit- oder Immobilienverpflichtungen
- Mobilität
- Versicherungen
- Unterhalt
- Kosten für Kinder
- private Altersvorsorge
- laufende Sparverpflichtungen
- Gesundheitskosten
- Freizeit und gesellschaftliche Teilhabe
- bei Selbstständigen gegebenenfalls weitere besondere Verpflichtungen
Dabei sollte nicht nur gefragt werden:
„Wie überlebe ich finanziell?“
Die bessere Frage lautet:
„Welches Einkommen brauche ich langfristig, damit mein Leben auch bei dauerhafter Berufsunfähigkeit wirtschaftlich tragfähig bleibt?“
Denn Berufsunfähigkeit kann viele Jahre dauern.
8. Der oft vergessene zweite Einkommensverlust: die Altersvorsorge
Eine ausreichend hohe BU-Rente sollte nicht ausschließlich die heutigen Lebenshaltungskosten berücksichtigen.
Warum?
Weil mit dem Arbeitseinkommen häufig gleichzeitig Altersvorsorge aufgebaut wird.
Wer jahrzehntelang nicht mehr oder nur eingeschränkt arbeiten kann, hat möglicherweise nicht nur heute weniger Einkommen. Auch der Aufbau der späteren Altersversorgung kann beeinträchtigt werden.
Deshalb sollte bei der Bedarfsermittlung nicht nur der aktuelle Monat betrachtet werden.
Eine Berufsunfähigkeit mit 35 und eine Berufsunfähigkeit mit 63 sind finanziell zwei völlig unterschiedliche Situationen.
Je früher die Arbeitskraft langfristig ausfällt, desto länger muss die finanzielle Planung tragen.
9. Versicherungsdauer und Leistungsdauer: bis wann soll der Schutz reichen?
Ein weiterer zentraler Punkt ist die Laufzeit.
Dabei können zwei Begriffe auftauchen:
Versicherungsdauer und Leistungsdauer.
Vereinfacht gesagt beschreibt die Versicherungsdauer den Zeitraum, in dem die Berufsunfähigkeit eintreten muss, damit Versicherungsschutz entstehen kann.
Die Leistungsdauer beschreibt, wie lange eine anerkannte Leistung maximal gezahlt werden kann.
Je nach Vertragsgestaltung können diese Zeiträume identisch oder unterschiedlich sein.
Das Ende der Absicherung sollte deshalb bewusst gewählt werden.
Ein Vertrag, der deutlich vor dem geplanten Ruhestand endet, kann eine erhebliche Lücke hinterlassen.
Beispiel
Jemand wird kurz vor Ende einer zu knapp gewählten Versicherungsdauer berufsunfähig.
Die gesundheitliche Einschränkung verschwindet nicht plötzlich, nur weil im Kalender ein bestimmtes Alter erreicht wurde.
Die Leistung kann aber aufgrund der vereinbarten Vertragsgrenzen enden.
Deshalb ist die Laufzeit keine Nebensache.
10. Warum die Bedingungen wichtiger sind als ein schneller Preisvergleich
Berufsunfähigkeitsversicherungen sind erklärungsbedürftig.
Zwei Angebote können auf den ersten Blick ähnlich aussehen:
gleiche BU-Rente, ähnliches Endalter, ähnliche Berufsbezeichnung.
Trotzdem können sich die Verträge in entscheidenden Details unterscheiden.
Dazu gehören beispielsweise:
- Definition der Berufsunfähigkeit
- erforderlicher Grad der Berufsunfähigkeit
- Prognosezeitraum
- Regelungen zur Verweisung auf andere Tätigkeiten
- Umgang mit Berufswechseln
- Regelungen für Selbstständige
- Nachversicherungsmöglichkeiten
- Dynamiken
- Regelungen bei längerer Arbeitsunfähigkeit
- Leistungsbeginn und rückwirkende Leistungen
- Mitwirkungspflichten
- Nachprüfung einer anerkannten Berufsunfähigkeit
- Regelungen bei vorübergehendem Ausscheiden aus dem Berufsleben
- besondere Regelungen für bestimmte Berufsgruppen
- Ausschlüsse
- weltweiter Versicherungsschutz
- Möglichkeiten zur Stundung oder Überbrückung bei finanziellen Schwierigkeiten
Deshalb sollte eine BU nicht auf eine einzige Kennzahl reduziert werden.
Ein niedriger Beitrag ist kein Qualitätsmerkmal, wenn der Vertrag an entscheidenden Stellen nicht zur Lebenssituation passt.
11. Abstrakte und konkrete Verweisung – zwei Begriffe, die man kennen sollte
Das Thema „Verweisung“ klingt nach Versicherungsdeutsch, ist aber wichtig.
Abstrakte Verweisung
Bei einer abstrakten Verweisung könnte der Versicherer – sofern der Vertrag dies zulässt und die Voraussetzungen erfüllt sind – vereinfacht argumentieren:
„Den bisherigen Beruf können Sie zwar nicht mehr ausüben. Sie könnten aber aufgrund Ihrer Ausbildung und Fähigkeiten eine andere Tätigkeit ausüben, die Ihrer bisherigen Lebensstellung entspricht.“
Und zwar unabhängig davon, ob diese Tätigkeit tatsächlich ausgeübt wird.
Deshalb ist die Frage wichtig, wie ein Vertrag mit der abstrakten Verweisung umgeht.
Konkrete Verweisung
Anders ist die Situation, wenn die versicherte Person tatsächlich eine neue Tätigkeit aufgenommen hat.
Dann kann je nach Vertragsbedingungen geprüft werden, ob diese neue Tätigkeit der bisherigen Lebensstellung entspricht.
Dabei können beispielsweise Einkommen und soziale Wertschätzung eine Rolle spielen.
Die Details sind vertragsabhängig.
Für Verbraucher wichtig ist vor allem:
„Kann ich theoretisch noch irgendetwas arbeiten?“ ist nicht dieselbe Frage wie „Bin ich in meinem versicherten Beruf berufsunfähig?“
12. Gesundheitsfragen: wahrscheinlich der wichtigste Teil beim Abschluss
Bei kaum einem anderen Punkt entstehen so viele vermeidbare Probleme.
Vor Vertragsabschluss stellt der Versicherer Gesundheitsfragen.
Diese Fragen dienen der Risikoprüfung.
Der Versicherer möchte beispielsweise wissen, welche Erkrankungen, Beschwerden, Untersuchungen oder Behandlungen innerhalb der jeweils abgefragten Zeiträume bestanden haben.
Welche Fragen gestellt werden und welche Zeiträume relevant sind, kann sich unterscheiden.
Entscheidend ist:
Die konkret gestellten Fragen müssen sorgfältig, vollständig und wahrheitsgemäß beantwortet werden.
Nicht aus dem Gedächtnis raten.
Nicht beschönigen.
Nicht denken: „Das war doch nichts.“
Und nicht eigenmächtig entscheiden, dass eine Behandlung bestimmt unwichtig sei, obwohl danach gefragt wird.
13. Warum die eigene Patientenakte vor dem Antrag wichtig sein kann
Viele Menschen wissen erstaunlich wenig darüber, was in ihren medizinischen Unterlagen steht.
Das ist menschlich.
Wer erinnert sich schon exakt daran, wann er vor einigen Jahren wegen Rückenschmerzen beim Arzt war, welche Diagnose abgerechnet wurde oder ob aus einem kurzen Gespräch ein Diagnoseeintrag entstanden ist?
Für einen BU-Antrag können solche Informationen aber relevant sein.
Deshalb kann es sinnvoll sein, die eigene Gesundheitshistorie vor Antragstellung strukturiert aufzubereiten und bei Bedarf Unterlagen bei Ärzten oder anderen Stellen anzufordern.
Dabei können überraschende Dinge auftauchen.
Vielleicht wurde aus einem einmaligen Nackenschmerz eine Diagnose dokumentiert.
Vielleicht steht eine Diagnose in der Akte, an die sich der Patient überhaupt nicht erinnern kann.
Vielleicht wurde ein Verdacht dokumentiert, der später nie bestätigt wurde.
Dann sollte nicht einfach irgendetwas in den Antrag geschrieben werden.
Unklare Einträge sollten möglichst vor Antragstellung geklärt und nachvollziehbar dokumentiert werden.
14. Die vorvertragliche Anzeigepflicht: Warum Genauigkeit so wichtig ist
Das Versicherungsvertragsgesetz verpflichtet den Antragsteller grundsätzlich dazu, die ihm bekannten gefahrerheblichen Umstände anzugeben, nach denen der Versicherer in Textform fragt.
Wer relevante Angaben falsch oder unvollständig macht, kann damit später erhebliche Probleme verursachen.
Je nach Art und Verschulden der Pflichtverletzung kommen unterschiedliche Rechtsfolgen in Betracht.
Das kann unter bestimmten Voraussetzungen beispielsweise Auswirkungen auf den Vertrag oder die Leistung haben.
Deshalb gehört eine saubere Gesundheitshistorie nicht in die Kategorie „Papierkram“.
Sie ist Teil des Fundaments des Vertrages.
Ein guter BU-Vertrag beginnt nicht mit der Unterschrift.
Er beginnt mit einem sauber vorbereiteten Antrag.
15. Vorerkrankung bedeutet nicht automatisch Ablehnung
Ein weiterer verbreiteter Irrtum:
„Ich hatte schon einmal gesundheitliche Probleme. Eine BU bekomme ich sowieso nicht.“
So pauschal stimmt das nicht.
Je nach Erkrankung, Verlauf, Zeitpunkt, Behandlung, aktuellem Gesundheitszustand, Beruf und Versicherer kann die Risikoprüfung sehr unterschiedlich ausfallen.
Mögliche Ergebnisse können beispielsweise sein:
normaler Versicherungsschutz,
Versicherungsschutz mit einem zusätzlichen Beitrag,
Versicherungsschutz mit einem Ausschluss bestimmter Ursachen oder Erkrankungsbereiche,
Zurückstellung einer Entscheidung
oder Ablehnung.
Welche Entscheidung getroffen wird, hängt vom Einzelfall und den jeweiligen Annahmerichtlinien ab.
Gerade deshalb kann bei Vorerkrankungen eine strukturierte Vorprüfung sinnvoll sein, bevor wahllos mehrere verbindliche Anträge gestellt werden.
16. Risikovoranfrage: erst prüfen, dann gezielt beantragen
Bei komplexeren gesundheitlichen Vorgeschichten kann eine sogenannte Risikovoranfrage eine wichtige Rolle spielen.
Dabei werden die relevanten Angaben strukturiert aufbereitet und bei infrage kommenden Versicherern zur Einschätzung eingereicht, bevor ein regulärer Antrag gestellt wird.
Das Ziel:
herausfinden, zu welchen Bedingungen Versicherungsschutz grundsätzlich möglich sein könnte.
Das ist besonders interessant, weil Versicherer Risiken unterschiedlich beurteilen können.
Eine Vorerkrankung, die bei einem Anbieter problematisch ist, muss nicht zwingend bei jedem Anbieter identisch bewertet werden.
Wichtig ist allerdings auch hier die Qualität der Angaben.
Eine Risikovoranfrage wird nicht dadurch gut, dass möglichst wenig mitgeteilt wird.
Sie wird gut, wenn die relevanten Informationen vollständig, verständlich und sinnvoll aufbereitet sind.
17. Beruf und Tätigkeitsbeschreibung: Nicht nur der Jobtitel zählt
Auch der Beruf selbst wird bei Vertragsabschluss bewertet.
Dabei kann die tatsächliche Tätigkeit einen erheblichen Unterschied machen.
Zwei Menschen mit derselben Berufsbezeichnung können völlig unterschiedliche Arbeitsalltage haben.
Beispiel
Zwei Personen tragen die Berufsbezeichnung „Elektrotechniker“.
Person A arbeitet überwiegend im Büro, plant Anlagen und koordiniert Projekte.
Person B verbringt einen erheblichen Teil der Arbeitszeit auf Baustellen und führt körperliche Arbeiten selbst aus.
Die Berufsbezeichnung ist gleich.
Das Risiko kann trotzdem anders bewertet werden.
Deshalb sollte die berufliche Tätigkeit korrekt und nachvollziehbar angegeben werden.
Das gilt insbesondere für:
körperliche Tätigkeiten,
Reisetätigkeit,
Personalverantwortung,
Führungsverantwortung,
besondere Gefahren,
Auslandsaufenthalte
und selbstständige Tätigkeiten.
18. Was passiert bei einem späteren Berufswechsel?
Ein Berufsleben verläuft heute selten schnurgerade.
Auszubildende werden Fachkräfte.
Fachkräfte übernehmen Führungsverantwortung.
Angestellte werden selbstständig.
Menschen wechseln die Branche.
Andere reduzieren ihre Arbeitszeit oder übernehmen Familienaufgaben.
Deshalb sollte bei Vertragsabschluss geprüft werden, wie der Vertrag mit späteren Veränderungen umgeht.
Besonders interessant können Regelungen sein, die eine spätere Überprüfung der beruflichen Einstufung ermöglichen, wenn sich die Tätigkeit dauerhaft in eine günstigere Risikoklasse entwickelt.
Ob und wie das möglich ist, hängt vom Vertrag ab.
19. Nachversicherung: Die BU muss mit dem Leben mitwachsen können
Ein junger Mensch braucht möglicherweise zunächst eine deutlich niedrigere Absicherung als jemand, der zehn Jahre später Familie, Immobilie und ein erheblich höheres Einkommen hat.
Deshalb gehören Nachversicherungsmöglichkeiten zu den wichtigen Vertragsmerkmalen.
Eine Nachversicherung ermöglicht unter bestimmten Voraussetzungen, die versicherte BU-Rente später zu erhöhen, ohne dass dafür erneut eine vollständige Gesundheitsprüfung erforderlich wird.
Typische Anlässe können – je nach Vertrag – beispielsweise sein:
Abschluss einer Ausbildung,
Berufseinstieg,
Gehaltssteigerung,
Heirat,
Geburt oder Adoption eines Kindes,
Immobilienfinanzierung,
Aufnahme einer selbstständigen Tätigkeit
oder andere vertraglich definierte Lebensereignisse.
Daneben gibt es bei manchen Verträgen ereignisunabhängige Erhöhungsmöglichkeiten.
Entscheidend sind die Details:
Bis zu welchem Alter?
Innerhalb welcher Frist nach dem Ereignis?
Wie stark darf erhöht werden?
Gibt es Obergrenzen?
Wird nur auf eine neue Gesundheitsprüfung verzichtet oder auch auf eine erneute Prüfung anderer Risiken?
Gerade der letzte Punkt wird leicht übersehen.
„Ohne neue Gesundheitsprüfung“ bedeutet nicht automatisch, dass garantiert überhaupt keine andere Risikoprüfung stattfindet.
Die genaue Formulierung zählt.
20. Dynamik: Schutz gegen schleichende Entwertung
Eine BU-Rente, die heute vernünftig erscheint, kann in vielen Jahren deutlich weniger Kaufkraft besitzen.
Deshalb gibt es häufig Dynamikregelungen.
Dabei sollte man zwei Dinge unterscheiden.
Beitragsdynamik vor dem Leistungsfall
Hier kann der Versicherungsschutz regelmäßig erhöht werden.
Dadurch steigen üblicherweise sowohl Beitrag als auch versicherte Rente.
Ziel ist, den Versicherungsschutz langfristig an steigende Einkommen und Lebenshaltungskosten anzupassen.
Leistungsdynamik im BU-Fall
Eine andere Frage ist:
Was passiert mit der Rente, nachdem die Berufsunfähigkeit bereits eingetreten ist?
Wenn jemand mit relativ jungen Jahren berufsunfähig wird und jahrzehntelang eine unveränderte Rente erhält, verliert diese durch Inflation schrittweise Kaufkraft.
Deshalb sollte auch geprüft werden, welche Möglichkeiten für eine garantierte Erhöhung der laufenden BU-Rente im Leistungsfall bestehen.
Beitragsdynamik und Leistungsdynamik sind also zwei unterschiedliche Dinge.
21. Arbeitsunfähigkeitsklausel: Geld schon bei langer Krankschreibung?
Einige Berufsunfähigkeitsversicherungen enthalten eine zusätzliche Regelung für längere Arbeitsunfähigkeit.
Umgangssprachlich wird häufig von einer AU-Klausel gesprochen.
Sie kann unter den vertraglich definierten Voraussetzungen eine Leistung ermöglichen, wenn eine versicherte Person über einen bestimmten Zeitraum arbeitsunfähig geschrieben ist.
Das kann praktisch sein, weil die Prüfung einer Berufsunfähigkeit komplexer sein kann als der Nachweis einer länger andauernden Arbeitsunfähigkeit.
Aber:
Arbeitsunfähigkeit ist dadurch nicht automatisch Berufsunfähigkeit.
Beide Leistungsvoraussetzungen können getrennt geprüft werden.
Auch unterscheiden sich die Vertragsbedingungen erheblich.
Zum Beispiel kann geregelt sein:
wie lange Arbeitsunfähigkeit bestehen muss,
welche Nachweise erforderlich sind,
wie lange maximal geleistet wird
und ob gleichzeitig ein BU-Leistungsantrag gestellt werden muss.
Deshalb sollte eine AU-Klausel nicht nur danach beurteilt werden, ob sie vorhanden ist.
Entscheidend ist, wie sie funktioniert.
22. Selbstständige: Die Umorganisation des Betriebs kann entscheidend werden
Bei Selbstständigen ist die Prüfung einer Berufsunfähigkeit häufig komplexer.
Ein Selbstständiger gestaltet seinen Arbeitsplatz und seinen Betrieb teilweise selbst.
Deshalb kann sich die Frage stellen, ob der Betrieb so umorganisiert werden kann, dass die versicherte Person trotz gesundheitlicher Einschränkungen weiterhin sinnvoll tätig sein kann.
Beispiel
Ein selbstständiger Handwerksmeister arbeitet bisher selbst regelmäßig auf Baustellen, führt Mitarbeiter, erstellt Angebote und organisiert den Betrieb.
Nach einer schweren Erkrankung kann er keine körperlichen Arbeiten mehr ausführen.
Nun kann geprüft werden, ob eine zumutbare Umorganisation möglich ist.
Kann ein Mitarbeiter Aufgaben übernehmen?
Kann der Unternehmer sich auf kaufmännische Tätigkeiten konzentrieren?
Ist das wirtschaftlich überhaupt sinnvoll?
Welche Kosten entstehen?
Verändert sich die Stellung des Unternehmers grundlegend?
Solche Fragen können im Leistungsfall wichtig werden.
Deshalb sollten Selbstständige schon bei der Auswahl des Vertrages genau auf die Regelungen zur Umorganisation achten.
23. Teilzeit, Elternzeit, Arbeitslosigkeit und längeres Ausscheiden aus dem Beruf
Das Leben besteht nicht nur aus Vollzeitbeschäftigung.
Menschen gehen in Elternzeit, pflegen Angehörige, werden arbeitslos, nehmen Sabbaticals, reduzieren ihre Arbeitszeit oder scheiden zeitweise aus dem Berufsleben aus.
Dann stellt sich eine wichtige Frage:
Welcher Beruf wird im Leistungsfall eigentlich geprüft?
Der zuletzt ausgeübte Beruf?
Die Tätigkeit vor dem Ausscheiden?
Eine andere Tätigkeit?
Und wie lange bleibt eine frühere berufliche Tätigkeit maßgeblich?
Hier können sich Vertragsbedingungen unterscheiden.
Wer bereits weiß, dass Elternzeit, längere Auszeiten oder andere Veränderungen wahrscheinlich sind, sollte diese Punkte nicht erst klären, wenn der Leistungsfall eingetreten ist.
24. Was ist im Leistungsfall zu tun?
Eine Berufsunfähigkeitsversicherung ist keine Versicherung, bei der man einfach eine Rechnung einreicht und anschließend Geld überwiesen bekommt.
Der Versicherer muss prüfen, ob die vertraglichen Voraussetzungen erfüllt sind.
Dafür werden Informationen benötigt.
Typischerweise geht es um zwei große Bereiche:
1. Die gesundheitliche Situation
Welche Erkrankung liegt vor?
Seit wann?
Welche Behandlungen wurden durchgeführt?
Welche Einschränkungen bestehen?
Wie ist die Prognose?
Dazu können ärztliche Unterlagen erforderlich sein.
2. Die berufliche Situation
Wie sah der konkrete Arbeitsalltag vor Eintritt der gesundheitlichen Einschränkung aus?
Welche Tätigkeiten wurden ausgeführt?
Wie viel Zeit nahmen diese Tätigkeiten in Anspruch?
Welche Aufgaben sind heute nicht mehr möglich?
Welche Tätigkeiten sind noch möglich?
Gerade die Tätigkeitsbeschreibung sollte sorgfältig erstellt werden.
Eine oberflächliche Beschreibung wie
„Büroarbeit, Kundenkontakt, Organisation“
kann für einen komplexen Beruf viel zu wenig sein.
25. Warum ein BU-Leistungsantrag Zeit brauchen kann
Leistungsprüfungen können umfangreich sein.
Medizinische Unterlagen müssen angefordert werden.
Ärzte müssen antworten.
Berufliche Tätigkeiten müssen nachvollzogen werden.
Bei Selbstständigen können betriebliche Fragen hinzukommen.
Unklare medizinische Situationen müssen gegebenenfalls weiter aufgearbeitet werden.
Das bedeutet nicht automatisch, dass ein Versicherer „nicht zahlen will“.
Eine sorgfältige Prüfung gehört zum Verfahren.
Genauso gilt aber:
Versicherte sollten einen komplexen Leistungsantrag nicht auf die leichte Schulter nehmen.
Je klarer und vollständiger die notwendigen Informationen vorliegen, desto besser kann der Sachverhalt geprüft werden.
26. Anerkannt – und dann für immer?
Nicht unbedingt.
Wenn der Versicherer eine Berufsunfähigkeit anerkannt hat, kann später unter den vertraglichen und gesetzlichen Voraussetzungen geprüft werden, ob die Voraussetzungen weiterhin bestehen.
Das nennt man Nachprüfung.
Die gesundheitliche Situation kann sich verbessern.
Eine neue berufliche Tätigkeit kann aufgenommen werden.
Oder andere relevante Umstände können sich verändern.
Deshalb bedeutet eine einmal anerkannte BU-Rente nicht zwingend, dass sie unabhängig von jeder späteren Entwicklung bis zum Ende der Leistungsdauer weitergezahlt wird.
Auch hier bestimmen die vertraglichen Regelungen und der konkrete Einzelfall das weitere Vorgehen.
27. Was eine Berufsunfähigkeitsversicherung nicht automatisch abdeckt
Eine BU ist ein weitreichender Schutz.
Aber sie ist kein Blankoscheck für jede gesundheitliche Beeinträchtigung.
Keine Leistung gibt es beispielsweise allein deshalb, weil:
man einige Wochen krankgeschrieben ist,
die bisherige Tätigkeit unangenehmer geworden ist,
man seinen Arbeitsplatz verliert,
der Arbeitgeber kündigt,
man mit dem Beruf unzufrieden ist
oder das Einkommen sinkt.
Entscheidend ist die vertraglich definierte Berufsunfähigkeit aufgrund gesundheitlicher Ursachen.
Daneben enthalten Versicherungsbedingungen Ausschlüsse und besondere Regelungen für bestimmte Sachverhalte.
Auch individuell vereinbarte Ausschlüsse aufgrund von Vorerkrankungen können eine Rolle spielen.
Deshalb muss immer der konkrete Vertrag betrachtet werden.
28. Unfallversicherung und BU: Warum das eine das andere nicht ersetzt
„Ich habe doch eine Unfallversicherung.“
Das ist ein häufiger Einwand.
Eine private Unfallversicherung und eine Berufsunfähigkeitsversicherung sichern jedoch unterschiedliche Risiken ab.
Die Unfallversicherung knüpft grundsätzlich an einen Unfall und dessen Folgen an.
Eine Berufsunfähigkeit kann dagegen auch durch Krankheiten entstehen.
Und genau das ist entscheidend.
Psychische Erkrankungen, Krebs oder viele Erkrankungen des Bewegungsapparates benötigen keinen Unfall als Auslöser.
Deshalb kann eine Unfallversicherung sinnvoll sein, sie ist aber kein gleichwertiger Ersatz für eine Absicherung der Arbeitskraft.
29. Krankentagegeld und BU: ebenfalls zwei verschiedene Aufgaben
Auch eine Krankentagegeldversicherung erfüllt einen anderen Zweck.
Sie soll bei längerer Arbeitsunfähigkeit einen Einkommensausfall auffangen.
Die Berufsunfähigkeitsversicherung ist dagegen auf eine längerfristige beziehungsweise dauerhafte gesundheitliche Einschränkung des versicherten Berufs ausgerichtet.
In der Praxis können diese Absicherungen ineinandergreifen.
Gerade deshalb sollte darauf geachtet werden, wie unterschiedliche Leistungen miteinander abgestimmt sind.
30. Grundfähigkeitsversicherung und Erwerbsunfähigkeitsversicherung: Alternativen, aber nicht dasselbe
Nicht jeder Mensch kann oder möchte eine klassische Berufsunfähigkeitsversicherung abschließen.
Dann werden häufig andere Formen der Arbeitskraftabsicherung betrachtet.
Dazu gehören beispielsweise Grundfähigkeits- oder Erwerbsunfähigkeitsversicherungen.
Diese können sinnvoll sein, funktionieren aber anders.
Erwerbsunfähigkeitsversicherung
Hier steht stärker die grundsätzliche Fähigkeit im Mittelpunkt, überhaupt noch einer Erwerbstätigkeit nachzugehen.
Der konkrete bisherige Beruf genießt damit typischerweise nicht denselben Stellenwert wie bei einer Berufsunfähigkeitsversicherung.
Grundfähigkeitsversicherung
Hier wird nicht unmittelbar geprüft, ob der bisherige Beruf noch ausgeübt werden kann.
Stattdessen sind bestimmte Fähigkeiten versichert.
Welche Fähigkeiten das sind und unter welchen Voraussetzungen eine Leistung ausgelöst wird, ist vertraglich definiert.
Beispiele können je nach Vertrag unter anderem Gehen, Stehen, Gebrauch der Hände, Sehen, Sprechen oder andere Fähigkeiten sein.
Eine Grundfähigkeitsversicherung ist deshalb nicht einfach eine „günstigere BU“.
Sie folgt einer anderen Leistungslogik.
Wer Alternativen vergleicht, sollte deshalb nicht nur auf die Rentenhöhe schauen, sondern zuerst verstehen, welches Ereignis überhaupt eine Leistung auslöst.
31. Realistische Fallbeispiele: So unterschiedlich kann Berufsunfähigkeit aussehen
Fall 1: Der Handwerker mit Rückenproblemen
Markus ist Anfang 40 und arbeitet seit vielen Jahren im Handwerk.
Sein Alltag besteht aus Heben, Tragen, Arbeiten in gebückter Haltung und Tätigkeiten auf Leitern.
Über Jahre entwickeln sich massive Rückenprobleme.
Irgendwann kann er bestimmte zentrale Arbeiten nicht mehr ausführen.
Die entscheidende Frage ist nun nicht:
„Kann Markus theoretisch noch irgendwo sitzen?“
Sondern:
Wie sah sein zuletzt ausgeübter Beruf konkret aus und in welchem Umfang kann er diesen aufgrund seiner gesundheitlichen Einschränkungen noch ausüben?
Fall 2: Die Projektleiterin mit Depression
Nina arbeitet im Projektmanagement.
Körperlich ist sie gesund.
Ihr Beruf verlangt jedoch Konzentration, Belastbarkeit, Kommunikation, Entscheidungsfähigkeit, Organisation und den Umgang mit dauerhaftem Termindruck.
Nach einer schweren Depression kann sie diese Anforderungen über längere Zeit nicht mehr bewältigen.
Das Beispiel zeigt:
Berufliche Leistungsfähigkeit besteht nicht nur aus körperlicher Kraft.
Auch psychische und kognitive Fähigkeiten können für einen Beruf entscheidend sein.
Fall 3: Der Selbstständige nach schwerer Erkrankung
Thomas führt einen kleinen Betrieb mit mehreren Mitarbeitern.
Nach einer schweren Erkrankung kann er viele seiner bisherigen Aufgaben nicht mehr übernehmen.
Im Leistungsfall kann nun zusätzlich die Frage entstehen, ob und in welchem Umfang sein Betrieb sinnvoll umorganisiert werden kann.
Bei Selbstständigen ist die Beschreibung der eigenen Tätigkeit deshalb besonders wichtig.
Fall 4: Die junge Akademikerin
Laura schließt während des Studiums eine BU ab.
Ihre anfängliche Rente ist auf ihre damalige Lebenssituation abgestimmt.
Einige Jahre später verdient sie erheblich mehr, heiratet und finanziert gemeinsam mit ihrem Partner eine Immobilie.
Wurde der Vertrag nie angepasst, kann die ursprüngliche BU-Rente inzwischen deutlich zu niedrig sein.
Hier zeigt sich, warum Nachversicherungsmöglichkeiten und regelmäßige Vertragskontrollen wichtig sind.
Fall 5: Der vermeintlich sichere Bürojob
Daniel arbeitet ausschließlich am Computer und hält sein BU-Risiko für gering.
Mit Mitte 40 erkrankt er schwer.
Nach Behandlung und Rehabilitation bleiben Einschränkungen zurück, die dauerhaft Konzentration, Belastbarkeit und Arbeitsfähigkeit beeinträchtigen.
Sein Fall hat nichts mit einem gefährlichen Arbeitsplatz zu tun.
Die Ursache liegt schlicht im Leben selbst.
32. Die häufigsten Irrtümer rund um die Berufsunfähigkeitsversicherung
Irrtum 1: „Berufsunfähig werden hauptsächlich Handwerker.“
Nein.
Körperliche Berufe können ein höheres Risiko für bestimmte Erkrankungen und Verletzungen haben.
Aber Berufsunfähigkeit betrifft auch Menschen mit akademischen und kaufmännischen Tätigkeiten.
Insbesondere psychische Erkrankungen machen deutlich, warum ein Schreibtisch kein Schutzschild ist.
Irrtum 2: „Der Staat zahlt dann schon.“
Es gibt eine gesetzliche Erwerbsminderungsrente.
Sie folgt jedoch anderen Voraussetzungen als eine private Berufsunfähigkeitsversicherung und ersetzt nicht automatisch das bisherige Einkommen.
Irrtum 3: „Ich habe eine Unfallversicherung.“
Ein Unfall ist nur eine mögliche Ursache für den Verlust der Arbeitskraft.
Viele Berufsunfähigkeiten entstehen aufgrund von Erkrankungen.
Irrtum 4: „Ich bin jung und gesund. Das brauche ich später.“
Gerade der heutige Gesundheitszustand kann ein Argument dafür sein, sich frühzeitig mit dem Thema zu beschäftigen.
Eine Erkrankung, die erst in einigen Jahren auftritt, kann den späteren Abschluss erschweren.
Irrtum 5: „Vorerkrankung bedeutet automatisch Ablehnung.“
Nein.
Die Risikoprüfung ist individuell.
Irrtum 6: „Wenn ich 50 Prozent berufsunfähig bin, darf ich nur noch halb so lange arbeiten.“
Nicht zwingend.
Die konkrete berufliche Tätigkeit und deren Einschränkung müssen betrachtet werden.
Irrtum 7: „Wenn die BU einmal zahlt, zahlt sie automatisch bis zur Rente.“
Nicht zwingend.
Wenn die Voraussetzungen später nicht mehr vorliegen, kann eine Leistung unter den entsprechenden Voraussetzungen enden.
Irrtum 8: „Hauptsache, ich habe irgendeine BU.“
Eine zu niedrige Rente, eine zu kurze Laufzeit oder unpassende Vertragsbedingungen können den Nutzen erheblich einschränken.
33. Die vielleicht gefährlichste BU ist die, die zu niedrig abgesichert wurde
Ein Vertrag kann formal funktionieren und trotzdem das eigentliche Problem nicht lösen.
Beispiel
Nach Eintritt der Berufsunfähigkeit wird die vereinbarte Rente vollständig gezahlt.
Trotzdem reicht sie nicht für:
Wohnkosten,
Lebensunterhalt,
Familie,
Kredite
und langfristige Vorsorge.
Der Versicherer erfüllt seinen Vertrag korrekt.
Die finanzielle Lücke bleibt trotzdem.
Das Problem entstand Jahre vorher bei der Planung.
Deshalb sollte eine BU nicht mit der Frage beginnen:
„Welche Rente kann ich möglichst billig versichern?“
Sondern:
„Welche finanzielle Lücke muss tatsächlich geschlossen werden?“
Danach kann geprüft werden, welche Absicherung realistisch und dauerhaft tragbar ist.
34. Auch ein zu teurer Vertrag kann zum Problem werden
Die andere Seite gehört ebenfalls zur Wahrheit.
Versicherungsschutz muss langfristig bezahlbar bleiben.
Eine theoretisch perfekte Absicherung hilft wenig, wenn sie nach einigen Jahren aus finanziellen Gründen gekündigt werden muss.
Deshalb braucht es ein vernünftiges Gleichgewicht zwischen:
ausreichender Rentenhöhe,
passender Laufzeit,
guten Bedingungen
und dauerhaft tragbarer Beitragsbelastung.
Besonders bei jungen Menschen sollte berücksichtigt werden, dass sich Einkommen und Lebenssituation noch verändern.
Genau deshalb sind flexible Anpassungsmöglichkeiten so wichtig.
35. Zahlbeitrag und garantierter Beitrag: den Unterschied verstehen
Bei BU-Angeboten können unterschiedliche Beitragsangaben auftauchen.
Häufig gibt es einen höheren vertraglichen beziehungsweise garantierten Höchstbeitrag und einen niedrigeren aktuell zu zahlenden Beitrag, der durch Überschussbeteiligungen beeinflusst wird.
Vereinfacht gesagt:
Der aktuell zu zahlende Beitrag muss nicht zwingend über Jahrzehnte unverändert bleiben.
Deshalb sollte bei einem Vergleich nicht ausschließlich auf den heutigen Zahlbeitrag geschaut werden.
Auch die vertraglichen Obergrenzen und die dahinterstehende Kalkulation gehören zum Gesamtbild.
36. Kombination mit Altersvorsorge: zusammen oder getrennt?
Berufsunfähigkeitsschutz kann als eigenständiger Vertrag oder in Kombination mit anderen Vorsorgeverträgen angeboten werden.
Beides kann Vor- und Nachteile haben.
Bei einer Kombination sollte besonders geprüft werden:
Wie flexibel bleibt der Vertrag?
Was passiert bei finanziellen Schwierigkeiten?
Kann die BU unabhängig von der Altersvorsorge angepasst werden?
Wie entwickeln sich Beiträge und Leistungen?
Was passiert bei Beitragsfreistellung?
Welche steuerlichen Besonderheiten gelten für die konkrete Vertragsform?
Pauschale Aussagen wie „immer trennen“ oder „immer kombinieren“ greifen zu kurz.
Entscheidend sind Ziel, Vertragsform und individuelle Situation.
37. Steuern: Nicht jede BU-Rente wird gleich behandelt
Auch steuerlich ist „die BU-Rente“ nicht immer dasselbe.
Die steuerliche Behandlung hängt unter anderem davon ab, wie die Berufsunfähigkeitsabsicherung ausgestaltet und in welche Vertragsform sie eingebunden ist.
Eine selbstständige private BU kann steuerlich anders behandelt werden als eine Absicherung innerhalb bestimmter Altersvorsorge- oder betrieblicher Versorgungssysteme.
Auch bei den Beiträgen gelten unterschiedliche Regeln und Grenzen.
Deshalb sollten steuerliche Aussagen nie pauschal auf sämtliche BU-Verträge übertragen werden.
Bei relevanten Größenordnungen oder komplexen Versorgungssituationen gehört die steuerliche Betrachtung in fachkundige Hände.
38. Was passiert, wenn der Beitrag vorübergehend nicht mehr bezahlt werden kann?
Arbeitslosigkeit, Elternzeit, Scheidung, Krankheit oder andere finanzielle Belastungen können dazu führen, dass ein Beitrag plötzlich schwer zu stemmen ist.
Die spontane Reaktion sollte möglichst nicht sein:
„Dann kündige ich eben.“
Denn ein späterer Neuabschluss kann aufgrund des höheren Alters oder inzwischen eingetretener Erkrankungen schwieriger oder sogar unmöglich sein.
Je nach Vertrag können Möglichkeiten bestehen wie:
Stundung,
Beitragsreduzierung,
Herabsetzung der versicherten Rente,
zeitweise Beitragsfreistellung
oder andere Überbrückungsregelungen.
Diese Möglichkeiten haben jeweils Konsequenzen.
Deshalb sollte vor einer Kündigung immer geprüft werden, welche Alternativen bestehen.
39. Einen bestehenden BU-Vertrag nicht vorschnell ersetzen
Ein neuer Vertrag kann auf dem Papier moderner oder günstiger aussehen.
Trotzdem sollte ein bestehender BU-Schutz niemals leichtfertig gekündigt werden.
Warum?
Beim Neuabschluss zählen das aktuelle Alter und vor allem der aktuelle Gesundheitszustand.
Eine Erkrankung, die beim alten Vertrag noch nicht existierte, kann beim neuen Antrag zu einem Zuschlag, Ausschluss oder einer Ablehnung führen.
Außerdem beginnen bei einem Neuvertrag bestimmte rechtliche Fristen erneut.
Deshalb gilt:
Altvertrag erst aufgeben, wenn die neue Absicherung verbindlich steht und ein Wechsel nach sorgfältiger Prüfung wirklich sinnvoll ist.
40. Worauf sollte man bei der Auswahl konkret achten?
Eine Berufsunfähigkeitsversicherung sollte nicht anhand eines einzelnen Merkmals ausgewählt werden.
Sinnvolle Prüffragen sind unter anderem:
Zur Leistung
Wie ist Berufsunfähigkeit definiert? Welcher Grad ist erforderlich? Welcher Prognosezeitraum gilt?
Zur Verweisung
Wie ist die abstrakte Verweisung geregelt? Wann ist eine konkrete Verweisung möglich?
Zur Rentenhöhe
Reicht die Absicherung wirklich aus, um die wesentlichen laufenden Kosten zu tragen?
Zur Laufzeit
Passt das Endalter zur persönlichen Erwerbs- und Ruhestandsplanung?
Zur Anpassbarkeit
Welche Nachversicherungsmöglichkeiten gibt es? Welche Grenzen gelten?
Zur Inflation
Welche Dynamik ist vor und nach Eintritt der Berufsunfähigkeit möglich?
Zur Arbeitsunfähigkeit
Gibt es eine AU-Regelung und wie genau funktioniert sie?
Für Selbstständige
Wie wird mit einer möglichen Umorganisation des Betriebes umgegangen?
Bei Berufswechsel
Welche Auswirkungen hat eine spätere Änderung der Tätigkeit?
Bei Auszeiten
Was gilt bei Elternzeit, Arbeitslosigkeit oder längerem Ausscheiden aus dem Berufsleben?
Zu den Beiträgen
Wie unterscheiden sich aktueller Zahlbeitrag und vertraglicher Höchstbeitrag?
Zu finanziellen Engpässen
Welche Möglichkeiten gibt es, den Vertrag vorübergehend anzupassen, ohne den Schutz sofort vollständig aufzugeben?
Zur Risikoprüfung
Sind die Gesundheitsangaben vollständig und sauber aufbereitet?
Diese Fragen zeigen schon:
Eine vernünftige BU-Beratung ist mehr als das Vergleichen einer Beitragsspalte.
41. Eine gute BU-Auswahl beginnt in der richtigen Reihenfolge
In der Praxis ist die Reihenfolge entscheidend.
Nicht zuerst:
„Welcher Anbieter ist am billigsten?“
Sondern eher:
Schritt 1: Bedarf ermitteln
Welche monatliche Absicherung wird benötigt?
Wie lange?
Welche Verpflichtungen bestehen?
Schritt 2: Gesundheitshistorie aufarbeiten
Welche Diagnosen, Beschwerden und Behandlungen sind innerhalb der abgefragten Zeiträume relevant?
Sind medizinische Unterlagen notwendig?
Schritt 3: Beruf korrekt erfassen
Wie sieht die tatsächliche Tätigkeit aus?
Schritt 4: Versicherbarkeit prüfen
Welche Lösungen sind aufgrund von Beruf, Gesundheit und weiteren Risikomerkmalen realistisch?
Schritt 5: Bedingungen vergleichen
Welche Vertragsregelungen passen zur persönlichen Lebenssituation?
Schritt 6: Beitrag vergleichen
Erst wenn klar ist, welche Lösungen fachlich passen, wird der Preis wirklich aussagekräftig.
Diese Reihenfolge verhindert, dass am Ende der billigste Vertrag gewinnt, obwohl er die eigentliche Aufgabe schlechter erfüllt.
42. Regelmäßig überprüfen statt einmal abschließen und vergessen
Eine BU kann jahrzehntelang laufen.
Das Leben bleibt in dieser Zeit nicht stehen.
Deshalb sollte der Vertrag regelmäßig überprüft werden – insbesondere bei größeren Veränderungen.
Zum Beispiel:
neuer Beruf,
deutlich höheres Einkommen,
Heirat,
Geburt eines Kindes,
Immobilienkauf,
Selbstständigkeit,
Karrieresprung,
Reduzierung oder Erhöhung der Arbeitszeit
oder andere erhebliche Veränderungen.
Dabei muss nicht ständig ein neuer Vertrag abgeschlossen werden.
Oft geht es vielmehr darum, einen bestehenden guten Schutz sinnvoll anzupassen.
43. Häufige Fragen zur Berufsunfähigkeitsversicherung
Zahlt die BU auch bei psychischen Erkrankungen?
Grundsätzlich können auch psychische Erkrankungen zu einer versicherten Berufsunfähigkeit führen.
Entscheidend ist, ob die vertraglichen Voraussetzungen erfüllt sind und kein einschlägiger Ausschluss entgegensteht.
Depressionen oder andere psychische Erkrankungen sind deshalb nicht grundsätzlich anders zu betrachten als körperliche Erkrankungen.
Muss ein Unfall die Ursache sein?
Nein.
Eine Berufsunfähigkeit kann durch Krankheit, Körperverletzung oder andere in den Bedingungen definierte gesundheitliche Ursachen entstehen.
Ein Unfall ist nur eine mögliche Ursache.
Muss ich vollständig arbeitsunfähig sein?
Nicht zwingend.
Entscheidend ist der im Vertrag vereinbarte Grad der Berufsunfähigkeit.
Viele Verträge knüpfen ihre volle Leistung an eine Berufsunfähigkeit von mindestens 50 Prozent.
Die genaue Regelung steht im jeweiligen Vertrag.
Bekomme ich BU-Rente und Erwerbsminderungsrente gleichzeitig?
Grundsätzlich können private BU-Leistungen und gesetzliche Leistungen nebeneinander bestehen, sofern die jeweiligen Voraussetzungen erfüllt sind.
Die Leistungssysteme prüfen unterschiedliche Tatbestände.
Im Einzelfall können jedoch weitere Einkommens-, Steuer- oder Versorgungseffekte relevant sein.
Kann ich trotz BU-Rente noch arbeiten?
Das kann möglich sein.
Entscheidend ist unter anderem, welche Tätigkeit ausgeübt wird und welche vertraglichen Regelungen zur konkreten Verweisung und Nachprüfung gelten.
Eine pauschale Antwort wäre deshalb unseriös.
Was passiert, wenn ich wieder gesund werde?
Wenn die Voraussetzungen für die anerkannte Berufsunfähigkeit später nicht mehr bestehen, kann die Leistung nach den vertraglichen und gesetzlichen Regelungen beendet werden.
Ist eine BU für Büromitarbeiter überhaupt notwendig?
Auch Bürotätigkeiten können aufgrund körperlicher, psychischer oder neurologischer Erkrankungen dauerhaft nicht mehr möglich sein.
Das Risiko besteht also nicht nur in körperlich belastenden Berufen.
Kann ich mit Vorerkrankungen noch eine BU bekommen?
Möglicherweise ja.
Das hängt von Art und Schwere der Erkrankung, Verlauf, Behandlung, Zeitraum, Beruf und den Annahmerichtlinien des Versicherers ab.
Eine strukturierte Risikoprüfung ist dann besonders wichtig.
Sollte ich Gesundheitsfragen lieber großzügig beantworten und alles angeben?
Die gestellten Fragen müssen wahrheitsgemäß und vollständig beantwortet werden.
Gleichzeitig sollten Angaben präzise sein.
Eine unstrukturierte Sammlung aus Vermutungen, falschen Diagnosen oder medizinisch nie bestätigten Annahmen ist ebenfalls nicht hilfreich.
Im Zweifel sollten Unterlagen beschafft und Sachverhalte sauber geklärt werden.
Was ist wichtiger: Beitrag oder Bedingungen?
Beides.
Der Schutz muss fachlich passen und langfristig bezahlbar sein.
Ein sehr günstiger Vertrag mit ungeeigneten Bedingungen ist keine gute Lösung.
Ein hervorragender Vertrag, dessen Beitrag dauerhaft nicht getragen werden kann, ebenfalls nicht.
Sollte ich meine bestehende BU kündigen, wenn ich ein besseres Angebot finde?
Nicht vorschnell.
Ein Neuabschluss erfordert regelmäßig eine neue Risikoprüfung. Alter und Gesundheitszustand haben sich seit dem ursprünglichen Abschluss möglicherweise verändert.
Ein bestehender Schutz sollte deshalb erst aufgegeben werden, wenn die neue Lösung verbindlich geprüft und tatsächlich vorteilhaft ist.
44. Der wichtigste Gedanke: Wir versichern nicht den Beruf – wir sichern das Leben dahinter ab
Bei einer Berufsunfähigkeitsversicherung geht es auf dem Papier um Prozentsätze, Prognosezeiträume, Gesundheitsfragen und Versicherungsbedingungen.
Im wirklichen Leben geht es um etwas anderes.
Um die Wohnung, die weiter bezahlt werden muss.
Um die Familie.
Um die Immobilienfinanzierung.
Um Lebensmittel.
Um die Altersvorsorge.
Um finanzielle Selbstständigkeit.
Und um die Möglichkeit, sich bei einer schweren Erkrankung zunächst um die eigene Gesundheit kümmern zu können, ohne gleichzeitig jeden Monat die Frage beantworten zu müssen:
Wie bezahle ich jetzt eigentlich mein Leben?
Deshalb gehört die Berufsunfähigkeitsversicherung zu den Versicherungen, bei denen eine gründliche Planung wichtiger ist als ein schneller Abschluss.
Fazit: Arbeitskraft ist Vermögen – auch wenn sie auf keinem Kontoauszug steht
Wer ein Haus besitzt, erkennt dessen Wert sofort.
Wer ein Wertpapierdepot besitzt, sieht den Wert jeden Tag in einer App.
Bei der eigenen Arbeitskraft ist das anders.
Ihr Wert taucht nirgendwo als große Zahl auf.
Dabei kann ein Mensch über Jahrzehnte mit seiner Arbeit ein erhebliches Einkommen erwirtschaften. Genau dieses zukünftige Einkommen finanziert einen großen Teil seines Lebens.
Fällt die Arbeitskraft dauerhaft aus, fehlt deshalb nicht einfach nur das nächste Gehalt.
Es kann ein Einkommen für viele Jahre oder sogar Jahrzehnte fehlen.
Eine Berufsunfähigkeitsversicherung kann dieses Risiko nicht beseitigen. Sie macht niemanden gesund und ersetzt auch nicht das bisherige Berufsleben.
Sie kann aber die finanziellen Folgen abfedern.
Damit sie das zuverlässig tun kann, müssen mehrere Dinge zusammenpassen:
eine ausreichende Rentenhöhe, eine sinnvoll gewählte Laufzeit, belastbare Vertragsbedingungen, passende Anpassungsmöglichkeiten und vor allem ein sauber vorbereiteter Antrag.
Gerade bei den Gesundheitsfragen gilt: Sorgfalt am Anfang kann später entscheidend sein.
Und auch nach dem Abschluss gehört der Vertrag nicht für die nächsten 30 Jahre ungelesen in den Ordner. Einkommen, Familie, Beruf und Verpflichtungen verändern sich. Die Absicherung sollte diese Entwicklung mitmachen können.
Am Ende lässt sich das Thema deshalb auf eine ziemlich einfache Frage herunterbrechen:
Wenn mein Einkommen ab morgen dauerhaft aus gesundheitlichen Gründen wegfallen würde – wie lange würde mein heutiges finanzielles Leben noch funktionieren?
Wer darauf keine beruhigende Antwort hat, sollte sich mit der Absicherung seiner Arbeitskraft beschäftigen.
Nicht aus Angst.
Sondern weil Einkommen die Grundlage für fast alles andere ist, was wir finanziell planen.
Wertvollversichert