Ein Einfamilienhaus ist für seine Eigentümer ein großer Vermögenswert. Bei einem Mehrfamilienhaus kommt noch etwas Entscheidendes hinzu: Es ist nicht nur Immobilie, sondern häufig auch Kapitalanlage, Altersvorsorge und laufende Einnahmequelle. Gleichzeitig leben dort mehrere Parteien, es gibt mehr Leitungen, mehr Bäder und Küchen, größere Dachflächen, Gemeinschaftsräume, Keller, Heizungsanlagen und oft weitere Gebäudetechnik.
Wenn hier etwas passiert, kann aus einem vermeintlich überschaubaren Schaden schnell eine größere Angelegenheit werden.
Ein Rohrbruch im dritten Obergeschoss betrifft möglicherweise nicht nur eine Wohnung. Das Wasser kann durch Decken und Schächte laufen und mehrere Etagen beschädigen. Nach einem Brand müssen womöglich mehrere Wohnungen gleichzeitig geräumt werden. Ein Sturm kann große Teile des Daches beschädigen. Und nach Starkregen kann ein vollgelaufener Keller nicht nur Wände und Böden treffen, sondern auch Heizung, Elektroverteilung oder andere zentrale Gebäudetechnik.
Für Eigentümer eines Mehrfamilienhauses reicht deshalb die Frage „Ist das Haus versichert?“ nicht aus.
Die entscheidende Frage lautet:
Ist das Gebäude für die Risiken versichert, die tatsächlich vorhanden sind – und ist der Vertrag so gestaltet, dass ein größerer Schaden nicht zum finanziellen Problem für den Eigentümer wird?
Genau darum geht es in diesem Leitartikel von Wertvollversichert.
1. Warum die Wohngebäudeversicherung beim Mehrfamilienhaus besonders wichtig ist
Ein Mehrfamilienhaus bindet erhebliches Kapital. Gleichzeitig lassen sich viele Gebäudeschäden nicht aus den normalen laufenden Einnahmen auffangen.
Eine beschädigte Armatur lässt sich reparieren. Ein einzelnes defektes Fenster ebenfalls.
Anders sieht es aus, wenn ein Feuer den Dachstuhl zerstört, Leitungswasser mehrere Wohnungen beschädigt oder ein Unwetter erhebliche Schäden am Gebäude verursacht. Dann geht es schnell nicht mehr um eine normale Reparatur, sondern um umfangreiche Sanierungsarbeiten.
Hinzu können weitere finanzielle Folgen kommen.
Wohnungen sind möglicherweise vorübergehend nicht nutzbar. Mieteinnahmen können ausfallen. Schutt muss beseitigt werden. Bauteile müssen abgebrochen und entsorgt werden. Fachunternehmen müssen die Schadenstelle suchen. Gebäudetechnik muss wiederhergestellt werden. Eventuell müssen behördliche Anforderungen beim Wiederaufbau berücksichtigt werden.
Die Wohngebäudeversicherung soll deshalb nicht einfach „ein paar Reparaturen bezahlen“. Ihre eigentliche Bedeutung liegt darin, einen großen Vermögenswert gegen bestimmte existenzielle Schadenereignisse abzusichern.
Bei einem vermieteten Mehrfamilienhaus kommt eine zweite Ebene hinzu:
Nicht nur das Gebäude selbst hat einen wirtschaftlichen Wert. Auch seine Fähigkeit, dauerhaft Mieteinnahmen zu erwirtschaften, ist für den Eigentümer wichtig.
Deshalb verdient die Absicherung eines Mehrfamilienhauses mehr Aufmerksamkeit als ein schneller Preisvergleich.
2. Was versichert eine Wohngebäudeversicherung überhaupt?
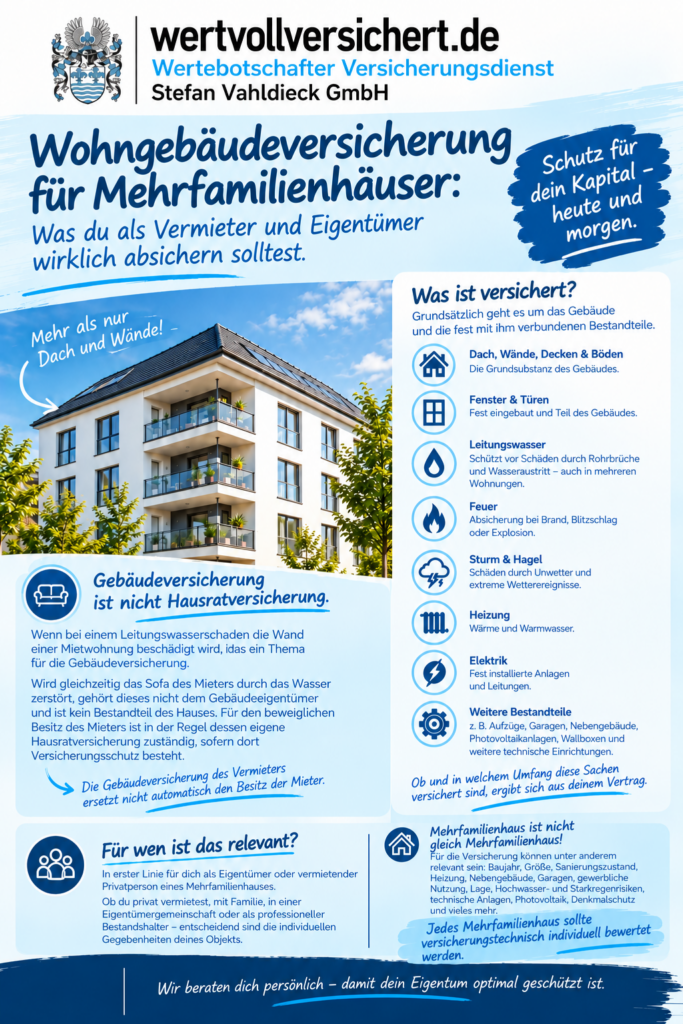
Grundsätzlich geht es um das Gebäude und die fest mit ihm verbundenen Bestandteile.
Vereinfacht gesagt: Würde man das Haus gedanklich auf den Kopf stellen, gehören viele Dinge, die fest mit dem Gebäude verbunden bleiben, eher zum Gebäude. Bewegliche Gegenstände, die herausfallen würden, gehören dagegen typischerweise nicht in die Wohngebäudeversicherung.
Diese Faustregel ist natürlich keine Versicherungsbedingung, hilft aber beim Verständnis.
Zum Gebäude können beispielsweise gehören:
- Dach, Wände, Decken und Böden,
- fest eingebaute Fenster und Türen,
- Sanitärinstallationen,
- Heizungsanlagen,
- fest installierte elektrische Anlagen,
- fest eingebaute Bodenbeläge,
- bestimmte fest mit dem Gebäude verbundene Einbauten,
- Leitungs- und Rohrsysteme,
- je nach Vertrag weitere Gebäudebestandteile und Grundstücksbestandteile.
Gerade bei Mehrfamilienhäusern muss genauer hingeschaut werden, weil dort häufig zusätzliche Einrichtungen vorhanden sind: Aufzüge, größere Heizungsanlagen, gemeinschaftliche Gebäudetechnik, Garagen, Nebengebäude, Photovoltaikanlagen, Wallboxen, Außenanlagen oder andere technische Einrichtungen.
Ob und in welchem Umfang solche Sachen versichert sind, ergibt sich aus dem konkreten Vertrag.
Gebäudeversicherung ist nicht Hausratversicherung
Diese Abgrenzung ist besonders wichtig.
Wird bei einem Leitungswasserschaden die Wand einer Mietwohnung beschädigt, ist das grundsätzlich ein Thema für die Gebäudeversicherung.
Wird gleichzeitig das Sofa des Mieters durch das Wasser zerstört, gehört dieses Sofa nicht dem Gebäudeeigentümer und ist kein Bestandteil des Hauses. Für den beweglichen Besitz des Mieters ist grundsätzlich dessen eigene Hausratversicherung zuständig, sofern für den Schaden dort Versicherungsschutz besteht.
Das bedeutet auch:
Die Gebäudeversicherung des Vermieters ersetzt nicht automatisch den Besitz der Mieter.
3. Für wen ist eine Wohngebäudeversicherung für Mehrfamilienhäuser relevant?
In erster Linie natürlich für Eigentümer vermieteter Wohngebäude.
Das können ganz unterschiedliche Eigentümer sein:
der private Vermieter mit einem Haus und wenigen Wohneinheiten, eine Familie mit geerbtem Immobilienbestand, eine Grundstücksgemeinschaft, eine Gesellschaft mit mehreren Immobilien oder ein professioneller Bestandshalter.
Die grundlegende Herausforderung bleibt dieselbe:
Ein erheblicher Teil des Vermögens steckt in einem Gebäude, dessen Beschädigung hohe Kosten verursachen kann.
Mehrfamilienhaus ist nicht automatisch gleich Mehrfamilienhaus
Für die Versicherung ist nicht nur die Anzahl der Wohnungen interessant.
Relevant können unter anderem sein:
- Baujahr,
- Bauart,
- Größe beziehungsweise Wohn- und Nutzflächen,
- Anzahl der Einheiten,
- Sanierungszustand,
- Art der Heizung,
- vorhandene Nebengebäude,
- Garagen,
- gewerbliche Nutzung,
- Leerstand,
- Vorschäden,
- Lage des Gebäudes,
- Hochwasser- und Starkregenrisiken,
- technische Anlagen,
- Photovoltaikanlagen,
- Denkmalschutz,
- besondere Bauweisen.
Ein saniertes Sechsfamilienhaus kann versicherungstechnisch anders zu beurteilen sein als ein unsanierter Altbau gleicher Größe.
4. Die klassischen Gefahren: Feuer, Leitungswasser, Sturm und Hagel
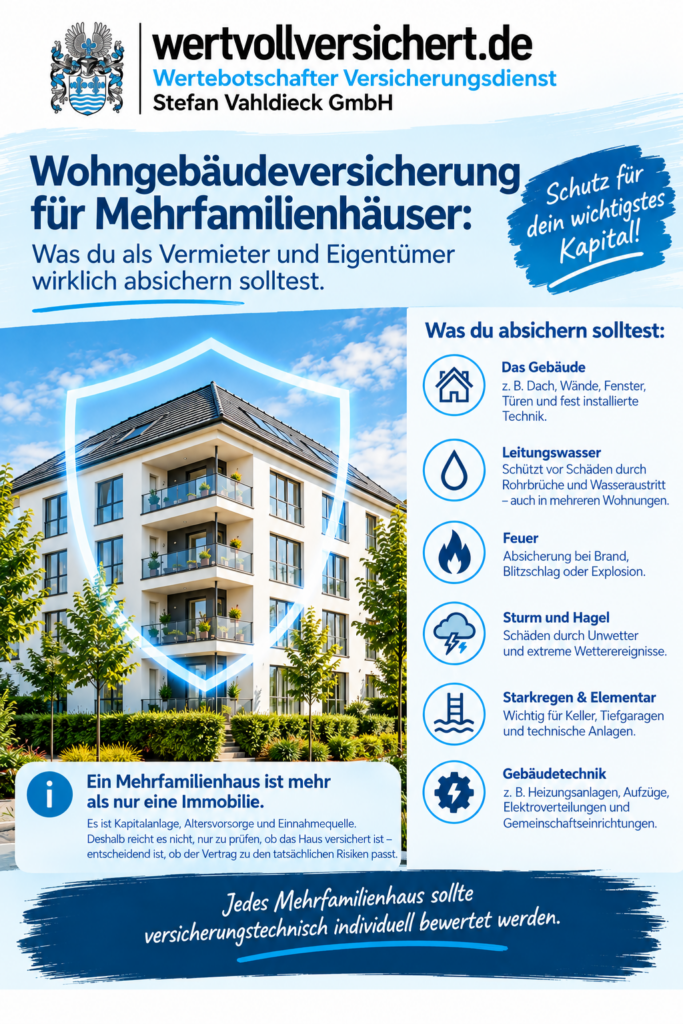
Die Wohngebäudeversicherung besteht traditionell aus mehreren Gefahrenbereichen.
Zu den zentralen Bereichen gehören insbesondere Feuer, Leitungswasser sowie Sturm und Hagel. Je nach Vertrag können weitere Gefahren und Leistungsbausteine hinzukommen.
Schauen wir uns die wichtigsten Bereiche verständlich an.
5. Feuer: Wenn aus einem einzelnen Ereignis ein Gebäudegroßschaden wird
Feuer gehört zu den klassischen Gebäuderisiken.
Ein Brand kann beispielsweise in einer Wohnung, im Keller, im Dachgeschoss oder an technischen Einrichtungen entstehen.
Dabei ist der eigentliche Brandschaden häufig nur ein Teil des Problems.
Feuer kann Bauteile zerstören. Rauch und Ruß verteilen sich möglicherweise über weitere Bereiche. Löschwasser verursacht zusätzliche Schäden. Wohnungen können vorübergehend unbewohnbar werden.
Ein Schaden muss also nicht bedeuten, dass ein komplettes Haus abbrennt.
Schon ein lokal begrenzter Brand kann umfangreiche Sanierungsarbeiten erforderlich machen.
Zum klassischen Versicherungsbereich Feuer gehören je nach zugrunde liegenden Bedingungen insbesondere definierte Ereignisse wie Brand, Blitzschlag und Explosion. Auch Überspannungsschäden durch Blitz können in entsprechenden Bedingungen eine Rolle spielen.
Wichtig ist dabei immer:
Nicht jedes Ereignis, das umgangssprachlich irgendwie mit „Feuer“ oder Elektrizität zusammenhängt, ist automatisch in identischem Umfang versichert. Entscheidend sind die vereinbarten Versicherungsbedingungen.
6. Leitungswasser: Beim Mehrfamilienhaus ein besonders relevantes Risiko
Wasser sucht sich seinen Weg.
Dieser einfache Satz erklärt ziemlich gut, warum Leitungswasserschäden in Mehrfamilienhäusern so unangenehm werden können.
Stellen wir uns ein Haus mit vier Geschossen vor.
In einer oberen Wohnung tritt Wasser aus einer beschädigten Leitung aus. Es läuft unter den Boden, gelangt in die Deckenkonstruktion und breitet sich weiter aus. Die Wohnung darunter bekommt Feuchtigkeitsschäden an Decke und Wand. Möglicherweise wird noch eine weitere Etage betroffen.
Aus einem defekten Rohr kann so ein Schaden an mehreren Gebäudebereichen entstehen.
Leitungswasser bedeutet nicht „jedes Wasser“
Das ist eines der wichtigsten Missverständnisse in der Gebäudeversicherung.
Versichertes Leitungswasser ist ein in den Versicherungsbedingungen definierter Begriff.
Wasser, das bestimmungswidrig aus bestimmten Leitungen oder angeschlossenen Einrichtungen austritt, kann darunterfallen.
Aber daraus folgt nicht:
Sobald irgendwo Wasser im Gebäude auftaucht, zahlt automatisch die Leitungswasserversicherung.
Regenwasser, Grundwasser, Überschwemmung, Rückstau und andere Ursachen müssen getrennt betrachtet werden.
Die Ursache des Wassers ist deshalb für die Schadenregulierung entscheidend.
7. Rohrbruch und Nässeschaden sind nicht dasselbe
Hier lohnt sich eine wichtige Unterscheidung.
Bei einem Rohrbruch kann das Rohr selbst beschädigt sein.
Zusätzlich kann das austretende Wasser Schäden an Wänden, Decken, Estrich oder anderen versicherten Gebäudebestandteilen verursachen.
Das sind zwei unterschiedliche Ebenen des Schadens:
Bruchschaden: Das Rohr selbst ist beschädigt.
Nässeschaden: Das austretende Wasser beschädigt andere versicherte Sachen.
Diese Unterscheidung kann wichtig werden, weil für Rohre unterschiedliche Regelungen gelten können.
Zum Beispiel kann relevant sein:
Wo liegt das Rohr?
Befindet es sich innerhalb des Gebäudes?
Liegt es außerhalb des Gebäudes auf dem Grundstück?
Handelt es sich um ein Zuleitungs- oder Ableitungsrohr?
Wem dient die Leitung?
Wer ist Eigentümer der Leitung?
Die Vertragsbedingungen sollten deshalb gerade bei älteren und größeren Gebäuden genauer betrachtet werden.
8. Ableitungsrohre: Ein Detail, das teuer werden kann
Abwasserleitungen führen Wasser aus dem Gebäude heraus.
Schäden an solchen Ableitungsrohren können unangenehm sein, besonders wenn Leitungen unterhalb des Gebäudes oder außerhalb des Hauses verlaufen.
Nicht jeder Vertrag behandelt diese Leitungen gleich.
Es kann beispielsweise Unterschiede geben bei Schäden an Ableitungsrohren:
- innerhalb des Gebäudes,
- außerhalb des Gebäudes,
- auf dem Versicherungsgrundstück,
- außerhalb des Versicherungsgrundstücks.
Auch Kosten für die Beseitigung einer bloßen Rohrverstopfung sind nicht automatisch mit einem Rohrbruch gleichzusetzen.
Das ist ein gutes Beispiel dafür, warum zwei Wohngebäudeversicherungen auf den ersten Blick ähnlich aussehen und sich im Schadenfall trotzdem deutlich unterscheiden können.
Für Eigentümer größerer oder älterer Mehrfamilienhäuser sollte die Rohrdeckung deshalb zu den Punkten gehören, die bewusst geprüft werden.
9. Sturm und Hagel: Das Dach ist nur der Anfang
Sturm- und Hagelschäden gehören ebenfalls zu den klassischen Bereichen der Wohngebäudeversicherung.
Bei einem Mehrfamilienhaus kann beispielsweise ein Sturm Teile der Dacheindeckung beschädigen.
Doch auch hier besteht der Schaden möglicherweise nicht nur aus einigen Dachziegeln.
Wird das Dach geöffnet und anschließend dringt Niederschlag ein, können weitere Gebäudebereiche betroffen sein.
Hagel kann beispielsweise Dachflächen, Fassadenelemente oder andere Gebäudebestandteile beschädigen.
Wichtig ist auch hier die genaue Definition des versicherten Ereignisses.
Nicht jede starke Windbewegung ist automatisch im versicherungsrechtlichen Sinne ein Sturm. Die jeweiligen Bedingungen legen fest, wann Versicherungsschutz besteht und wie ein Sturm nachgewiesen werden kann.
10. Elementarschäden: Der Punkt, der heute in jeden Gebäudecheck gehört
Hier entsteht eines der häufigsten Missverständnisse.
Viele Eigentümer gehen davon aus:
„Mein Haus ist gegen Sturm und Wasser versichert, also bin ich gegen Unwetter abgesichert.“
Das kann ein gefährlicher Irrtum sein.
Die klassische Wohngebäudeversicherung deckt Schäden durch Sturm und Hagel typischerweise ab. Schäden durch weitere Naturgefahren wie Überschwemmung infolge von Starkregen oder Hochwasser und Rückstau benötigen dagegen regelmäßig einen zusätzlichen Schutz gegen weitere Naturgefahren, häufig als Elementarschadenversicherung bezeichnet.
Gerade Starkregen verdient Aufmerksamkeit.
Dafür muss kein Fluss direkt vor dem Haus liegen.
Fallen innerhalb kurzer Zeit große Regenmengen, kann Wasser auf Straßen, Höfen und Grundstücken stehen. Kanalisationen können überlastet sein. Wasser kann über Kellertüren, Lichtschächte, Tiefgaragenzufahrten oder andere Öffnungen eindringen.
Ein Mehrfamilienhaus kann dadurch erhebliche Schäden erleiden.
Typische weitere Naturgefahren
Je nach Vertragsdefinition umfasst eine Elementardeckung beispielsweise Gefahren wie:
- Überschwemmung,
- Rückstau,
- Erdbeben,
- Erdsenkung,
- Erdrutsch,
- Schneedruck,
- Lawinen,
- Vulkanausbruch.
Entscheidend ist wiederum der konkrete Vertrag.
„Wir wohnen nicht am Fluss“ reicht als Risikoanalyse nicht
Das Hochwasserrisiko eines Flusses ist nur ein Teil der Betrachtung.
Starkregen kann grundsätzlich auch dort auftreten, wo kein größeres Gewässer in unmittelbarer Nähe liegt.
Deshalb sollte die Frage nicht lauten:
„Ist hier schon einmal der Fluss über die Ufer getreten?“
Sondern:
„Auf welchen Wegen könnte bei extremem Niederschlag Wasser in dieses konkrete Gebäude gelangen?“
Das ist ein erheblicher Unterschied.
11. Rückstau: Wenn das Wasser den falschen Weg nimmt
Rückstau wird häufig unterschätzt.
Bei starken Niederschlägen kann die öffentliche Kanalisation zeitweise so stark belastet werden, dass Wasser nicht mehr wie vorgesehen abfließt.
Dann kann Abwasser über Leitungen in tiefer gelegene Gebäudebereiche zurückdrücken.
Besonders gefährdet können Keller und andere Räume unterhalb der sogenannten Rückstauebene sein.
Versicherungsschutz und bauliche Vorsorge gehören hier zusammen.
Denn Versicherungsbedingungen können Anforderungen an vorhandene und funktionsfähige Rückstausicherungen sowie deren Nutzung und Wartung stellen.
Für Eigentümer bedeutet das:
Eine Versicherung ersetzt nicht die technische Vorsorge am Gebäude.
Gerade bei Mehrfamilienhäusern sollten vorhandene Rückstausicherungen deshalb nicht nur auf dem Papier existieren, sondern tatsächlich funktionieren und ordnungsgemäß betrieben werden.
12. Grundwasser: Eine wichtige Abgrenzung
Feuchtigkeit im Keller bedeutet nicht automatisch einen versicherten Überschwemmungsschaden.
Drückt Grundwasser gegen Kellerwände oder Bodenplatte und dringt dadurch Feuchtigkeit in das Gebäude ein, ist das grundsätzlich anders zu beurteilen als eine versicherte Überschwemmung.
Auch eine Elementarschadenversicherung ist kein allgemeiner Schutz gegen jedes Wasser aus dem Erdreich.
Deshalb ist bei einem Wasserschaden die Schadenursache entscheidend.
War es Leitungswasser?
Oberirdisch eindringendes Wasser infolge von Starkregen?
Rückstau?
Grundwasser?
Oder liegt möglicherweise ein baulicher Mangel vor?
Für den Eigentümer sieht das Ergebnis zunächst ähnlich aus – der Keller ist nass.
Versicherungsrechtlich können dahinter aber völlig unterschiedliche Sachverhalte stehen.
13. Mietausfall: Beim Mehrfamilienhaus ein zentraler Bestandteil
Ein Punkt unterscheidet vermietete Mehrfamilienhäuser wirtschaftlich besonders deutlich vom selbst genutzten Einfamilienhaus:
Mieteinnahmen.
Nehmen wir an, ein versicherter Brandschaden macht drei Wohnungen für mehrere Monate unbewohnbar.
Dann entstehen nicht nur Wiederherstellungskosten.
Gleichzeitig können Mieter aufgrund der Beeinträchtigung berechtigt sein, ihre Mietzahlungen ganz oder teilweise einzustellen. Unter Umständen endet ein Mietverhältnis sogar.
Der Eigentümer hat aber weiterhin finanzielle Verpflichtungen.
Finanzierungen laufen weiter. Andere Kosten des Gebäudes verschwinden nicht automatisch.
Deshalb ist der versicherte Mietausfall für Vermieter ein besonders wichtiger Vertragsbestandteil.
Nicht nur „ob“, sondern auch „wie lange“
Beim Vergleich sollte nicht ausschließlich geprüft werden, ob Mietausfall grundsätzlich versichert ist.
Mindestens ebenso wichtig ist:
Für welchen Zeitraum?
Nach einem kleineren Schaden sind wenige Monate vielleicht ausreichend.
Nach einem Großbrand kann eine Wiederherstellung dagegen erheblich länger dauern. Planung, Gutachten, Genehmigungen, Handwerkermangel und umfangreiche Bauarbeiten können Zeit beanspruchen.
Deshalb sollte die vereinbarte Dauer des Mietausfalls zum Gebäude und zum möglichen Schadenszenario passen.
Gewerbliche Einheiten gesondert betrachten
Viele Mehrfamilienhäuser sind keine reinen Wohnhäuser.
Im Erdgeschoss befinden sich vielleicht ein Ladenlokal, eine Praxis, ein Büro oder eine Gaststätte.
Dann sollte geprüft werden, wie diese gewerblich genutzten Bereiche versichert sind und ob Mietausfall für gewerblich genutzte Räume eingeschlossen ist.
Solche Details sollten nicht stillschweigend vorausgesetzt werden.
14. Was passiert eigentlich nach einem großen Schaden?
Viele Menschen denken bei einer Gebäudeversicherung hauptsächlich an die Rechnung des Handwerkers.
Bei einem großen Schaden entstehen aber zahlreiche weitere Kosten.
Beispiel:
Nach einem Brand sind Teile des Hauses schwer beschädigt.
Zunächst muss die Schadenstelle gesichert werden. Beschädigte Bauteile müssen möglicherweise abgebrochen werden. Schutt muss sortiert, abtransportiert und entsorgt werden. Fachleute untersuchen die Schadenursache und das Ausmaß. Gebäudeteile müssen getrocknet oder gereinigt werden. Anschließend beginnt die Wiederherstellung.
Deshalb enthalten Gebäudeversicherungen neben der eigentlichen Sachschadenleistung verschiedene Kostenpositionen.
Je nach Vertrag können beispielsweise relevant sein:
- Aufräum- und Abbruchkosten,
- Bewegungs- und Schutzkosten,
- Kosten zur Schadenabwendung und Schadenminderung,
- Kosten der Schadenfeststellung,
- Mehrkosten durch bestimmte behördliche oder öffentlich-rechtliche Anforderungen,
- weitere vertraglich definierte Kostenpositionen.
Gerade bei einem größeren Mehrfamilienhaus können solche Nebenkosten erheblich sein.
Die Qualität einer Gebäudeversicherung zeigt sich deshalb nicht nur daran, welche Gefahr versichert ist, sondern auch daran, welche Folgekosten nach einem versicherten Schaden übernommen werden.
15. Wiederaufbau zu heutigen Kosten: Warum der gleitende Neuwert wichtig ist
Ein Haus, das vor Jahrzehnten gebaut wurde, könnte heute nicht zu den damaligen Baukosten neu errichtet werden.
Materialpreise, Löhne, technische Anforderungen und Bauvorschriften verändern sich.
Deshalb wäre eine starre Versicherungssumme problematisch.
Angenommen, ein Gebäude wäre dauerhaft mit einer einmal festgelegten Summe versichert. Steigen anschließend die Baukosten über Jahre hinweg deutlich, könnte diese Summe irgendwann nicht mehr ausreichen, um einen großen Schaden vollständig wiederherzustellen.
Aus diesem Grund spielt die Versicherung zum gleitenden Neuwert in der Wohngebäudeversicherung eine wichtige Rolle.
Vereinfacht bedeutet das:
Der Versicherungsschutz soll sich so entwickeln, dass die Wiederherstellung des Gebäudes zu aktuellen Baukosten möglich bleibt, sofern die Voraussetzungen des Vertrags erfüllt sind.
Dafür werden entsprechende Werte beziehungsweise Faktoren regelmäßig angepasst.
Das erklärt auch, warum Beiträge einer Gebäudeversicherung steigen können, obwohl der Eigentümer am Haus überhaupt nichts verändert hat.
Steigende Baupreise und Lohnkosten beeinflussen die Kosten eines zukünftigen Schadens.
Ein höherer Beitrag ist deshalb nicht automatisch gleichbedeutend mit einer reinen Preiserhöhung ohne Gegenleistung. Bei entsprechenden Anpassungsmechanismen entwickelt sich auch die versicherte Wiederherstellungsleistung mit.
16. Unterversicherung: Wenn die Angaben zum Gebäude nicht stimmen
Der beste Mechanismus zur Wertanpassung hilft wenig, wenn die Ausgangsdaten falsch sind.
Das ist bei Mehrfamilienhäusern besonders wichtig.
Gebäude verändern sich über Jahrzehnte.
Ein Dachgeschoss wird ausgebaut.
Im Keller entstehen zusätzliche Räume.
Ein Anbau kommt hinzu.
Eine Gewerbeeinheit wird in Wohnungen umgewandelt.
Eine größere Modernisierung verändert Ausstattung oder Gebäudestruktur.
Eine Photovoltaikanlage wird installiert.
Weitere Nebengebäude kommen hinzu.
Deshalb sollten Eigentümer nicht davon ausgehen, dass ein Vertrag automatisch dauerhaft zum Gebäude passt, nur weil er irgendwann einmal richtig abgeschlossen wurde.
Veränderungen melden
Wesentliche Veränderungen am Gebäude oder an seiner Nutzung sollten mit Blick auf den Versicherungsvertrag geprüft und erforderlichenfalls angezeigt werden.
Das gilt besonders bei:
- An- und Umbauten,
- Flächenveränderungen,
- Dachgeschossausbau,
- Nutzungsänderungen,
- umfangreichen Sanierungen,
- längerem Leerstand,
- Aufnahme gewerblicher Nutzung,
- Installation größerer technischer Anlagen.
Der Versicherer kann nur das Risiko kalkulieren, das ihm bekannt ist.
17. Grobe Fahrlässigkeit: Ein kleiner Satz mit großer Wirkung
Ein weiterer wichtiger Vertragsbereich betrifft grob fahrlässig verursachte Schäden.
Grobe Fahrlässigkeit bedeutet vereinfacht:
Jemand missachtet in besonders schwerem Maße das, was in der konkreten Situation eigentlich selbstverständlich hätte beachtet werden müssen.
Ob ein Verhalten tatsächlich grob fahrlässig war, ist immer eine Frage des konkreten Einzelfalls.
Warum ist das wichtig?
Das Versicherungsvertragsrecht sieht bei grob fahrlässiger Herbeiführung eines Versicherungsfalls grundsätzlich die Möglichkeit vor, dass die Versicherungsleistung entsprechend der Schwere des Verschuldens gekürzt wird.
Versicherungsverträge können hiervon zugunsten des Versicherungsnehmers abweichen.
Deshalb sollte geprüft werden, wie der konkrete Vertrag mit grober Fahrlässigkeit umgeht und ob ein Verzicht auf entsprechende Leistungskürzungen vereinbart ist beziehungsweise welche Grenzen dafür gelten.
Bei einem hochwertigen Mehrfamilienhaus ist das kein nebensächliches Detail.
18. Obliegenheiten: Versicherungsschutz bringt auch Pflichten mit sich
Versicherungsnehmer haben nicht nur Rechte.
Sie müssen bestimmte vertragliche Pflichten erfüllen. Im Versicherungsrecht werden solche Pflichten häufig Obliegenheiten genannt.
Dazu können beispielsweise gehören:
- Schäden unverzüglich melden,
- zumutbare Maßnahmen zur Schadenminderung ergreifen,
- Weisungen des Versicherers beachten,
- erforderliche Auskünfte erteilen,
- Veränderungen bestimmter Risiken anzeigen,
- bei leerstehenden Gebäudeteilen besondere Vorsichtsmaßnahmen treffen,
- wasserführende Anlagen bei bestimmten Situationen sichern.
Welche Pflichten konkret gelten, steht im jeweiligen Vertrag.
Besonders wichtig: Leerstand
Leerstand kann das Gebäuderisiko erheblich verändern.
Ein unbemerkter Wasserschaden kann sich länger ausbreiten. Einbruch, Vandalismus oder Frostschäden können wahrscheinlicher beziehungsweise später entdeckt werden.
Stehen einzelne Wohnungen nach einem Mieterwechsel einige Wochen leer, ist das etwas anderes als ein über längere Zeit weitgehend unbewohntes Gebäude.
Bei erheblichem oder längerfristigem Leerstand sollte deshalb frühzeitig geklärt werden, welche Anforderungen der Versicherungsvertrag stellt.
19. Sanierung und Bauarbeiten: Das Risiko verändert sich
Mehrfamilienhäuser werden regelmäßig modernisiert.
Neue Heizung, Dachsanierung, Leitungsstränge, Balkone, Fassadenarbeiten oder vollständige Kernsanierung – größere Baumaßnahmen können die Risikosituation verändern.
Ein Gebäude im normalen Wohnbetrieb ist versicherungstechnisch nicht zwangsläufig mit einem teilweise entkernten Objekt vergleichbar.
Bei umfangreichen Baumaßnahmen sollte deshalb geprüft werden:
Bleibt der vorhandene Versicherungsschutz unverändert bestehen?
Müssen die Arbeiten angezeigt werden?
Entstehen zusätzliche Risiken?
Werden weitere Versicherungen für die Bauphase benötigt?
Wie sind vorhandene Gebäudeteile und neue Bauleistungen voneinander abgegrenzt?
Gerade bei umfangreichen Sanierungen sollte das Thema Versicherung deshalb vor Beginn der Arbeiten auf den Tisch – nicht erst nach einem Schaden.
20. Photovoltaik, Wärmepumpe und moderne Gebäudetechnik
Gebäude werden technischer.
Photovoltaikanlagen, Batteriespeicher, Wärmepumpen, Wallboxen und intelligente Gebäudesteuerungen gehören zunehmend zum Immobilienbestand.
Dabei sollte nicht automatisch angenommen werden, dass jede neu installierte Anlage ohne Weiteres in jedem bestehenden Vertrag vollständig versichert ist.
Zu prüfen sind beispielsweise:
Ist die Anlage Bestandteil des versicherten Gebäudes?
Welche Gefahren gelten?
Gibt es besondere Entschädigungsgrenzen?
Sind elektrische oder technische Schäden versichert, die nicht auf eine klassische versicherte Gebäudegefahr zurückzuführen sind?
Gibt es für bestimmte Anlagen zusätzliche Bausteine?
Bei Photovoltaikanlagen kann außerdem neben dem Sachschaden ein wirtschaftlicher Ausfall der Stromproduktion relevant sein.
Moderne Gebäudetechnik sollte deshalb nach der Installation auch versicherungstechnisch berücksichtigt werden.
21. Nebengebäude, Garagen und Außenanlagen nicht vergessen
Ein Mehrfamilienhaus besteht häufig nicht nur aus dem Hauptgebäude.
Auf dem Grundstück können sich befinden:
Garagen, Carports, Fahrradabstellanlagen, Müllplätze, Gartenhäuser, Mauern, Zäune, befestigte Wege, Hofanlagen oder andere Einrichtungen.
Nicht alles davon ist automatisch und unbegrenzt über die Wohngebäudeversicherung versichert.
Hier lohnt sich ein genauer Blick in den Vertrag:
Welche Nebengebäude wurden angegeben?
Welche Grundstücksbestandteile sind mitversichert?
Gibt es Entschädigungsgrenzen?
Sind bestimmte Sachen nur versichert, wenn sie ausdrücklich vereinbart wurden?
Besonders bei älteren Verträgen kann sich das Grundstück seit Vertragsabschluss erheblich verändert haben.
22. Gewerbliche Nutzung: Der Laden im Erdgeschoss kann entscheidend sein
Ein klassisches Bild im Ruhrgebiet und in vielen anderen Städten:
Oben wird gewohnt, unten ist Gewerbe.
Bäckerei, Friseur, Praxis, Büro, Gastronomie, Ladenlokal oder Werkstatt.
Eine solche Mischnutzung muss im Versicherungsvertrag korrekt berücksichtigt werden.
Denn Gewerbe ist nicht gleich Gewerbe.
Ein kleines Büro stellt andere Risiken dar als eine gastronomische Nutzung mit Küche.
Deshalb sollte der Versicherer wissen, wie das Gebäude tatsächlich genutzt wird.
Ändert sich ein Gewerbemieter und damit die Art des Betriebs, kann auch das versicherungstechnisch relevant sein.
23. Altbauten: Nicht automatisch schlecht, aber anders
Ein Mehrfamilienhaus aus der Gründerzeit kann hervorragend gepflegt und modernisiert sein.
Das Baujahr allein sagt deshalb nicht alles.
Entscheidend ist unter anderem, was seitdem passiert ist.
Wann wurden erneuert:
- Dach,
- Wasserleitungen,
- Abwasserleitungen,
- Elektrik,
- Heizung,
- Fenster?
Bei älteren Gebäuden sollte der technische Zustand stärker in die Betrachtung einbezogen werden.
Besonders Leitungswasserschäden können bei alter Rohrsubstanz relevant sein.
Eigentümer sollten Sanierungen deshalb dokumentieren können.
Das hilft nicht nur bei Verkauf und Verwaltung, sondern auch bei der korrekten Risikobeurteilung.
24. Denkmalschutz und besondere Bauweise
Bei denkmalgeschützten oder architektonisch besonderen Gebäuden kann ein Schaden erheblich komplexer werden.
Es macht einen Unterschied, ob eine beschädigte Fassade mit heute üblichen Standardmaterialien wiederhergestellt werden kann oder besondere Materialien und handwerkliche Verfahren notwendig sind.
Ähnliches gilt für historische Bauteile, Stuck, spezielle Fenster oder besondere Dachkonstruktionen.
Hier sollte geprüft werden, ob die Versicherung die Besonderheiten des Gebäudes angemessen berücksichtigt.
Ein Standardvertrag muss nicht automatisch falsch sein.
Aber ein besonderes Gebäude verdient eine besondere Prüfung.
25. Glasbruch ist nicht automatisch Gebäudeschaden
Eine Fensterscheibe gehört zum Gebäude.
Trotzdem bedeutet das nicht, dass jeder Glasbruch automatisch über die normale Wohngebäudeversicherung ersetzt wird.
Warum?
Weil eine Gebäudeversicherung grundsätzlich gegen vereinbarte Gefahren versichert und nicht gegen jede denkbare Beschädigung eines Gebäudeteils.
Wird eine Scheibe durch einen versicherten Sturm beschädigt, ist die Ursache entscheidend.
Geht dieselbe Scheibe dagegen aus einem anderen Grund zu Bruch, kann dafür eine separate Glasversicherung erforderlich sein.
Das Prinzip ist wichtig:
Nicht die Frage „Was ist kaputt?“ entscheidet allein über den Versicherungsschutz. Ebenso wichtig ist die Frage „Warum ist es kaputt?“
26. Was eine Wohngebäudeversicherung nicht leisten soll
Eine Wohngebäudeversicherung ist kein Wartungsvertrag.
Sie ersetzt nicht jede Reparatur am Gebäude.
Typischer Verschleiß, Alterung und mangelnde Instandhaltung sind etwas anderes als ein versicherter Schaden.
Ein Rohr, das nach Jahrzehnten korrodiert, eine verschlissene Dachabdichtung oder dauerhaft eindringende Feuchtigkeit aufgrund eines baulichen Mangels machen aus einer Versicherung keine Sanierungskasse.
Das ist für Eigentümer wichtig:
Versicherung und Instandhaltung erfüllen unterschiedliche Aufgaben.
Die Versicherung soll definierte, unvorhergesehene Schadenereignisse finanziell auffangen.
Die laufende Erhaltung des Gebäudes bleibt Aufgabe des Eigentümers.
27. Mehrere realistische Schadenbeispiele
Fall 1: Rohrbruch in einer oberen Wohnung
In einem Achtfamilienhaus bricht eine Leitung im Badezimmer einer Wohnung im dritten Obergeschoss.
Wasser gelangt in den Estrich und durch die Decke in die darunterliegende Wohnung.
Die Leitung muss repariert werden. Wand und Boden werden geöffnet. Mehrere Räume müssen technisch getrocknet werden. Decken und Wandflächen werden anschließend wiederhergestellt.
Hier können unterschiedliche Leistungen der Gebäudeversicherung zusammenspielen: Rohrbruch, Nässeschaden, Leckortung, Trocknung und Wiederherstellung.
Die Möbel der betroffenen Mieter gehören dagegen grundsätzlich nicht in die Gebäudeversicherung.
Fall 2: Brand macht mehrere Wohnungen unbewohnbar
Im Dachgeschoss entsteht ein Brand.
Feuer, Rauch und Löschwasser beschädigen mehrere Gebäudebereiche.
Zwei Wohnungen können für längere Zeit nicht genutzt werden.
Neben den eigentlichen Gebäudeschäden wird nun der Mietausfall für den Eigentümer wichtig.
Bei einem solchen Schaden zeigt sich, warum ein Mehrfamilienhaus nicht nur nach seinen Reparaturkosten betrachtet werden sollte.
Fall 3: Starkregen flutet den Keller
Nach einem extremen Gewitter steht der Innenhof unter Wasser.
Über Lichtschächte und eine Kellertür dringt Wasser in das Untergeschoss ein.
Kellerräume und Gebäudetechnik werden beschädigt.
Eine normale Leitungswasserdeckung hilft hier nicht automatisch weiter.
Entscheidend ist insbesondere, ob eine passende Absicherung gegen weitere Naturgefahren vereinbart wurde und ob die Voraussetzungen des Vertrags erfüllt sind.
Fall 4: Sturm beschädigt das Dach
Ein schwerer Sturm löst Teile der Dacheindeckung.
Anschließend dringt Niederschlag in das Gebäude ein.
Nicht nur das Dach, sondern auch darunterliegende Gebäudeteile werden beschädigt.
Nun muss geklärt werden, welche Schäden unmittelbar und mittelbar auf das versicherte Sturmereignis zurückzuführen sind.
Fall 5: Schaden am Abwasserrohr unter dem Grundstück
Eine ältere Ableitung ist beschädigt.
Für die Reparatur müssen Flächen geöffnet und Erdarbeiten durchgeführt werden.
Jetzt wird entscheidend, wie der konkrete Vertrag Schäden an Ableitungsrohren außerhalb des Gebäudes behandelt.
Ein Punkt, der beim Abschluss schnell nebensächlich wirkt, kann plötzlich einen erheblichen finanziellen Unterschied machen.
Fall 6: Leerstand während einer Kernsanierung
Ein Mehrfamilienhaus wird vollständig modernisiert. Ein großer Teil des Gebäudes ist nicht bewohnt.
Während der Bauphase tritt ein Schaden ein.
Jetzt wird geprüft, ob die veränderte Nutzung beziehungsweise Risikosituation ordnungsgemäß berücksichtigt wurde und welche Versicherungen für die Bauphase bestehen.
Das zeigt:
Versicherungsschutz muss sich mit einem Gebäude weiterentwickeln.
28. Die häufigsten Irrtümer bei der Gebäudeversicherung
Irrtum 1: „Ich habe eine Gebäudeversicherung, also ist alles am Haus versichert.“
Nein.
Versichert sind bestimmte Sachen gegen bestimmte Gefahren und unter bestimmten Voraussetzungen.
Irrtum 2: „Wasserschaden ist Wasserschaden.“
Nein.
Leitungswasser, Überschwemmung, Rückstau, Grundwasser und baulich bedingte Feuchtigkeit können völlig unterschiedlich behandelt werden.
Irrtum 3: „Elementarschutz brauche ich nur am Fluss.“
Nein.
Starkregen kann auch Gebäude weit entfernt von Flüssen treffen.
Irrtum 4: „Wenn das Gebäude versichert ist, sind die Sachen meiner Mieter automatisch mitversichert.“
Nein.
Der bewegliche Besitz der Mieter gehört grundsätzlich in deren Hausratversicherung.
Irrtum 5: „Mietausfall ist bei jedem Vertrag unbegrenzt versichert.“
Nein.
Ob, unter welchen Voraussetzungen und für welchen Zeitraum Mietausfall ersetzt wird, richtet sich nach dem Vertrag.
Irrtum 6: „Ein alter Vertrag ist automatisch ein guter Vertrag, weil er schon immer funktioniert hat.“
Nein.
Ein Vertrag kann über Jahre unverändert bestehen, während sich Gebäude, Nutzung und Versicherungsmarkt weiterentwickeln.
Irrtum 7: „Eine Gebäudeversicherung ersetzt auch Sanierungen wegen Alters.“
Nein.
Versicherung ist kein Ersatz für Instandhaltung.
Irrtum 8: „Nach einer Modernisierung muss ich mich um die Versicherung nicht kümmern.“
Das kann ein Fehler sein.
Umbauten, Flächenänderungen, neue Technik oder Nutzungsänderungen können für den Versicherungsschutz relevant sein.
29. Was Eigentümer eines Mehrfamilienhauses regelmäßig prüfen sollten
Eine gute Überprüfung beginnt nicht beim Beitrag.
Sie beginnt beim Gebäude.
Zunächst sollte geklärt werden:
Was steht heute tatsächlich auf dem Grundstück und wie wird es genutzt?
Danach kann geprüft werden, ob der Vertrag dazu passt.
Wichtige Punkte sind insbesondere:
Gebäudedaten
Stimmen Wohnfläche, Nutzfläche, Bauart und sonstige relevante Angaben?
Nutzung
Ist das Gebäude vollständig wohnwirtschaftlich genutzt oder gibt es Gewerbe?
Sanierungsstand
Sind wesentliche Modernisierungen korrekt berücksichtigt?
Feuer
Wie ist der klassische Feuerschutz ausgestaltet?
Leitungswasser
Wie umfassend sind Rohrbruch- und Nässeschäden versichert?
Ableitungsrohre
Wie werden Rohre außerhalb des Gebäudes behandelt?
Sturm und Hagel
Welche Voraussetzungen und Leistungen gelten?
Weitere Naturgefahren
Sind Überschwemmung durch Starkregen oder Hochwasser, Rückstau und weitere Elementargefahren eingeschlossen?
Mietausfall
Für welchen Zeitraum und welche Nutzungsarten besteht Schutz?
Grobe Fahrlässigkeit
Wie geht der Vertrag mit grob fahrlässig verursachten Versicherungsfällen um?
Kostenpositionen
Welche Aufräum-, Abbruch-, Bewegungs-, Schutz- und sonstigen Kosten werden übernommen und welche Grenzen gelten?
Technische Anlagen
Wie sind Photovoltaik, Wärmepumpe, Speicher, Wallbox oder sonstige Technik behandelt?
Nebengebäude
Sind Garagen und weitere Gebäude korrekt erfasst?
Grundstücksbestandteile
Welche Außenanlagen sind eingeschlossen?
Leerstand
Welche Regeln gelten bei unbewohnten Gebäudeteilen?
Umbau und Sanierung
Welche Anzeigepflichten bestehen bei größeren Veränderungen?
30. Beitrag oder Leistung – was ist wichtiger?
Natürlich spielt der Beitrag eine Rolle.
Gerade bei einem Mehrfamilienhaus müssen laufende Kosten wirtschaftlich bleiben.
Trotzdem ist der günstigste Vertrag nicht automatisch die wirtschaftlichste Lösung.
Entscheidend ist das Verhältnis zwischen Beitrag und Versicherungsschutz.
Ein Leistungsunterschied, der im normalen Alltag abstrakt wirkt, kann bei einem Großschaden einen erheblichen finanziellen Wert bekommen.
Das betrifft beispielsweise:
Mietausfalldauer, Elementarschutz, Rohrleitungen, Kostenpositionen, grobe Fahrlässigkeit oder besondere Gebäudebestandteile.
Deshalb sollte ein Vergleich nicht bei der Jahresprämie enden.
Bei einem Vermögenswert in Form eines Mehrfamilienhauses sollte zuerst geklärt werden, welcher Schutz benötigt wird. Erst danach lässt sich sinnvoll über den Beitrag sprechen.
31. Können die Kosten der Gebäudeversicherung auf Mieter umgelegt werden?
Bei vermieteten Mehrfamilienhäusern stellt sich regelmäßig die Frage nach den Betriebskosten.
Die Betriebskostenverordnung zählt die Kosten bestimmter Sach- und Haftpflichtversicherungen zu den umlagefähigen Betriebskosten. Dazu gehören insbesondere Kosten für die Versicherung des Gebäudes gegen Feuer-, Sturm-, Wasser- und sonstige Elementarschäden.
Ob und wie diese Kosten im konkreten Mietverhältnis auf Mieter umgelegt werden können, hängt allerdings auch von der mietvertraglichen Vereinbarung und den jeweiligen rechtlichen Voraussetzungen ab.
Für Vermieter bedeutet das:
Versicherungsschutz und Betriebskostenabrechnung sind zwei unterschiedliche Themen.
Dass eine Versicherung für das Gebäude sinnvoll ist, beantwortet noch nicht automatisch jede mietrechtliche Frage zur Umlage.
32. Was passiert beim Verkauf eines versicherten Mehrfamilienhauses?
Beim Immobilienverkauf gibt es eine Besonderheit, die viele Eigentümer nicht kennen.
Die Gebäudeversicherung verschwindet nicht einfach automatisch mit dem Eigentümerwechsel.
Nach den gesetzlichen Regelungen des Versicherungsvertragsgesetzes tritt der Erwerber grundsätzlich in die Rechte und Pflichten aus dem bestehenden Versicherungsverhältnis ein.
Sowohl Versicherer als auch Erwerber haben unter bestimmten Voraussetzungen besondere Kündigungsrechte.
Außerdem ist die Veräußerung dem Versicherer unverzüglich anzuzeigen.
Das ist praktisch sinnvoll:
Ein Mehrfamilienhaus soll nicht allein deshalb plötzlich ohne Versicherungsschutz dastehen, weil das Eigentum wechselt.
Bei Kauf oder Verkauf sollte die bestehende Gebäudeversicherung deshalb ausdrücklich Bestandteil der Übergabe sein.
Der Erwerber sollte sich den Versicherungsschein und die Bedingungen zeigen lassen und anschließend prüfen, ob der vorhandene Schutz zu seinem zukünftigen Nutzungskonzept passt.
33. Was tun im Schadenfall?
Wenn tatsächlich etwas passiert, ist strukturiertes Handeln wichtig.
Zuerst geht es darum, Menschen zu schützen und weitere Schäden soweit möglich und zumutbar zu verhindern.
Danach sollte der Versicherer beziehungsweise die betreuende Versicherungsstelle möglichst schnell informiert werden.
Schäden sollten dokumentiert werden.
Fotos und Videos können dabei hilfreich sein.
Beschädigte Teile sollten nicht vorschnell entsorgt oder umfangreiche Veränderungen vorgenommen werden, sofern nicht eine unmittelbare Gefahrenabwehr notwendig ist.
Bei größeren Schäden sollten Maßnahmen mit dem Versicherer beziehungsweise dessen Schadenregulierung abgestimmt werden.
Besonders wichtig:
Schadenminderung bedeutet nicht, dass der Eigentümer untätig auf eine Freigabe warten soll, während der Schaden immer größer wird.
Ein geöffnetes Dach muss beispielsweise gegen weiteren Niederschlag gesichert werden. Austretendes Wasser muss gestoppt werden, soweit das möglich ist.
Die genaue Vorgehensweise hängt immer von der Situation ab.
34. Schadenprävention gehört zur Versicherung dazu
Der beste Versicherungsschaden ist der, der gar nicht erst entsteht.
Das klingt banal, ist bei Mehrfamilienhäusern aber wirtschaftlich ausgesprochen relevant.
Regelmäßige Wartung und Kontrolle können Schäden verhindern oder zumindest begrenzen.
Dazu gehören je nach Gebäude beispielsweise:
- Dach regelmäßig kontrollieren,
- Leitungsanlagen im Blick behalten,
- Rückstausicherungen warten,
- Keller gegen Starkregen schützen,
- Lichtschächte überprüfen,
- Entwässerung funktionsfähig halten,
- Bäume auf dem Grundstück kontrollieren,
- Heizungs- und technische Anlagen warten,
- Sanierungsbedarf nicht unnötig aufschieben.
Versicherungsschutz und Prävention sind keine Gegensätze.
Sie ergänzen sich.
35. Zehn Fragen, die Eigentümer ihrem Versicherungsberater stellen sollten
Wer eine Wohngebäudeversicherung für ein Mehrfamilienhaus überprüfen möchte, kann das Gespräch mit einigen konkreten Fragen deutlich produktiver machen:
- Sind sämtliche Gebäudedaten und Nutzungen aktuell und korrekt erfasst?
- Besteht Schutz gegen weitere Naturgefahren einschließlich Starkregen beziehungsweise Überschwemmung und Rückstau?
- Wie sind Ableitungsrohre innerhalb und außerhalb des Gebäudes versichert?
- Wie lange wird Mietausfall nach einem versicherten Schaden ersetzt?
- Sind auch eventuell vorhandene gewerbliche Mietflächen beim Mietausfall berücksichtigt?
- Wie behandelt der Vertrag grob fahrlässig verursachte Schäden?
- Welche wichtigen Kostenpositionen sind versichert und welche Entschädigungsgrenzen gelten?
- Sind Photovoltaik, Wärmepumpe, Speicher und andere technische Anlagen korrekt berücksichtigt?
- Sind Nebengebäude und relevante Grundstücksbestandteile vollständig erfasst?
- Welche Änderungen am Gebäude oder an seiner Nutzung müssen während der Vertragslaufzeit gemeldet werden?
Wer auf diese Fragen klare Antworten hat, weiß erheblich mehr über seine Gebäudeversicherung als jemand, der lediglich Versicherungsschein und Jahresbeitrag kennt.
36. Häufige Fragen zur Wohngebäudeversicherung für Mehrfamilienhäuser
Braucht ein Vermieter gesetzlich zwingend eine Wohngebäudeversicherung?
Eine allgemeine gesetzliche Pflicht, jedes Mehrfamilienhaus mit einer normalen Wohngebäudeversicherung abzusichern, besteht nicht allein aufgrund des Eigentums. Praktisch kann die Absicherung wegen des erheblichen Vermögensrisikos jedoch von großer Bedeutung sein. Bei finanzierten Immobilien können außerdem vertragliche Anforderungen des finanzierenden Instituts eine Rolle spielen.
Wer schließt die Versicherung ab?
Bei einem klassischen Mehrfamilienhaus mit einem Eigentümer schließt grundsätzlich der Gebäudeeigentümer die Versicherung ab.
Bei Wohnungseigentümergemeinschaften gelten andere organisatorische Besonderheiten. Dort ist die Versicherung des gemeinschaftlichen Eigentums im Kontext der Gemeinschaft zu betrachten.
Sind die Wohnungen einzeln versichert?
Die Wohngebäudeversicherung betrachtet grundsätzlich das versicherte Gebäude und seine versicherten Bestandteile. Es handelt sich nicht um einzelne Hausratversicherungen für jede Wohnung.
Sind Einbauküchen versichert?
Das lässt sich nicht pauschal für jede Küche beantworten.
Entscheidend können Eigentumsverhältnisse, Einbauart und Vertragsbedingungen sein. Eine Küche des Mieters ist anders zu beurteilen als bestimmte fest mit dem Gebäude verbundene Einrichtungen des Vermieters.
Zahlt die Gebäudeversicherung bei einem undichten Dach?
Nicht automatisch.
Entscheidend ist die Ursache.
Wurde das Dach beispielsweise durch einen versicherten Sturm beschädigt, kann Versicherungsschutz bestehen.
Ist das Dach dagegen aufgrund von Alterung oder mangelnder Instandhaltung undicht geworden, ist das etwas anderes.
Ist Starkregen automatisch versichert?
Nein.
Schäden durch Überschwemmung infolge von Starkregen gehören regelmäßig in den Bereich der zusätzlichen Absicherung gegen weitere Naturgefahren beziehungsweise Elementarschäden.
Ist Rückstau automatisch versichert?
Auch das sollte nicht vorausgesetzt werden.
Der Schutz richtet sich nach der vereinbarten Elementardeckung und deren Voraussetzungen. Zusätzlich können technische Sicherungspflichten relevant sein.
Ist Grundwasser über die Elementarschadenversicherung versichert?
Nicht allein deshalb, weil Grundwasser in ein Gebäude eindringt.
Grundwasser ist von einer versicherten Überschwemmung zu unterscheiden. Entscheidend sind Ursache und Definitionen der Versicherungsbedingungen.
Was ist mit den Möbeln meiner Mieter?
Diese gehören grundsätzlich nicht in die Gebäudeversicherung des Vermieters.
Für den Hausrat benötigen Mieter ihren eigenen Versicherungsschutz.
Was passiert, wenn eine Wohnung nach einem Schaden nicht bewohnbar ist?
Bei einem versicherten Gebäudeschaden kann ein vereinbarter Mietausfallschutz relevant werden. Entscheidend sind Voraussetzungen, Umfang und vereinbarte Dauer.
Was passiert, wenn mehrere Wohnungen betroffen sind?
Das Grundprinzip ändert sich dadurch nicht. Allerdings steigt der wirtschaftliche Schaden erheblich, weil Sanierungs- und Mietausfallkosten gleichzeitig mehrere Einheiten betreffen können.
Muss ich eine neue Photovoltaikanlage melden?
Nach wesentlichen baulichen oder technischen Veränderungen sollte immer geprüft werden, ob eine Meldung beziehungsweise Vertragsanpassung erforderlich ist. Nicht einfach davon ausgehen, dass eine neue Anlage automatisch in jedem bestehenden Vertrag passend berücksichtigt ist.
Muss ein leerstehendes Mehrfamilienhaus anders versichert werden?
Längerer oder umfangreicher Leerstand kann versicherungstechnisch relevant sein und besondere Anforderungen auslösen. Deshalb sollte der Versicherer über entsprechende Veränderungen informiert werden, soweit dies vertraglich erforderlich ist.
Sind Vandalismusschäden automatisch versichert?
Nein. Vandalismus ist nicht pauschal bei jeder Beschädigung des Gebäudes Bestandteil einer klassischen Wohngebäudeversicherung. Umfang und mögliche Zusatzleistungen richten sich nach dem konkreten Vertrag.
Was ist bei einem Mehrfamilienhaus mit Gewerbe zu beachten?
Die gewerbliche Nutzung muss korrekt angegeben werden. Außerdem sollte geprüft werden, wie die Gewerbeflächen im Vertrag behandelt werden und ob beispielsweise Mietausfall dafür eingeschlossen ist.
37. Wann sollte ein bestehender Vertrag überprüft werden?
Nicht jede Gebäudeversicherung muss jedes Jahr komplett neu abgeschlossen werden.
Es gibt aber Situationen, in denen eine Überprüfung besonders sinnvoll ist.
Zum Beispiel:
nach dem Kauf des Gebäudes,
nach größeren Sanierungen,
nach An- oder Umbauten,
nach Dachgeschossausbau,
bei Installation einer Photovoltaikanlage oder Wärmepumpe,
bei Änderung der gewerblichen Nutzung,
bei längerem Leerstand,
nach größeren Schäden,
bei deutlichen Vertrags- oder Beitragsänderungen,
oder wenn der Vertrag seit vielen Jahren nicht mehr fachlich überprüft wurde.
Auch ohne konkreten Anlass kann eine regelmäßige Bestandsaufnahme sinnvoll sein.
Denn nicht nur Versicherungsverträge verändern sich.
Das Gebäude selbst verändert sich ebenfalls.
38. Der wichtigste Unterschied: Versicherung haben oder Risiko verstanden haben
Ein Versicherungsschein im Ordner ist noch kein Beweis für guten Versicherungsschutz.
Das gilt besonders bei Mehrfamilienhäusern.
Guter Schutz beginnt damit, das Gebäude tatsächlich zu verstehen:
Wie wird es genutzt?
Wo liegen die größten Schadenpotenziale?
Welche Technik ist vorhanden?
Welche Einnahmen hängen am Gebäude?
Wie lange könnte eine Wiederherstellung nach einem Großschaden dauern?
Wie gefährdet sind Keller und Erdgeschoss bei Starkregen?
Welche Rohrsysteme gibt es?
Welche Gebäudeteile wurden in den vergangenen Jahren verändert?
Erst danach kommt die Frage:
Wie bildet der Versicherungsvertrag diese Realität ab?
Wer andersherum vorgeht und ausschließlich Tarife oder Beiträge vergleicht, vergleicht möglicherweise Lösungen für ein Risiko, das vorher überhaupt nicht sauber beschrieben wurde.
Fazit: Ein Mehrfamilienhaus braucht mehr als irgendeine Gebäudeversicherung
Die Wohngebäudeversicherung gehört für Eigentümer eines Mehrfamilienhauses zu den zentralen Bausteinen der Vermögensabsicherung.
Dabei geht es um weit mehr als Feuer, Wasser und Sturm.
Ein sinnvoll aufgebauter Schutz berücksichtigt das tatsächliche Gebäude, seine Nutzung, seine technische Ausstattung und die wirtschaftlichen Folgen eines größeren Schadens.
Besonders wichtig sind bei Mehrfamilienhäusern unter anderem eine korrekte Erfassung des Gebäudes, ausreichender Wiederherstellungsschutz, Leitungswasser- und Rohrdeckung, weitere Naturgefahren, Mietausfall, Kostenpositionen nach einem Großschaden sowie die Behandlung besonderer Gebäudetechnik und Nutzungsarten.
Und dann gibt es noch die Dinge, die eine Versicherung bewusst nicht ersetzen soll:
Instandhaltung, Wartung und vernünftige Schadenprävention.
Der vielleicht wichtigste Grundsatz lautet deshalb:
Nicht zuerst fragen, welche Wohngebäudeversicherung am günstigsten ist. Zuerst klären, was passieren kann und welche finanziellen Folgen der Eigentümer im Ernstfall nicht selbst tragen möchte.
Bei einem Mehrfamilienhaus kann zwischen diesen beiden Betrachtungsweisen ein erheblicher Unterschied liegen.
Denn solange nichts passiert, sehen viele Gebäudeversicherungen ähnlich aus.
Wie gut ein Vertrag wirklich zum Gebäude passt, zeigt sich meistens erst dann, wenn aus einem Schaden plötzlich eine größere Baustelle wird.
Hinweis: Dieser Leitartikel von Wertvollversichert dient der allgemeinen Information und Orientierung. Versicherungsumfang, Definitionen, Ausschlüsse, Entschädigungsgrenzen und Obliegenheiten können je nach Versicherer, Tarif und Vertragsgeneration erheblich voneinander abweichen. Maßgeblich sind immer die individuell vereinbarten Versicherungsbedingungen und der konkrete Einzelfall.
Dieser Artikel wurde mit Hilfe von KI erstellt und redaktionell geprüft


