Wer sein Einkommen durch die eigene Arbeit verdient, besitzt etwas ausgesprochen Wertvolles: die Fähigkeit, jeden Monat aufs Neue Geld zu verdienen.
Das klingt selbstverständlich – bis Krankheit oder Unfall dazwischenkommen.
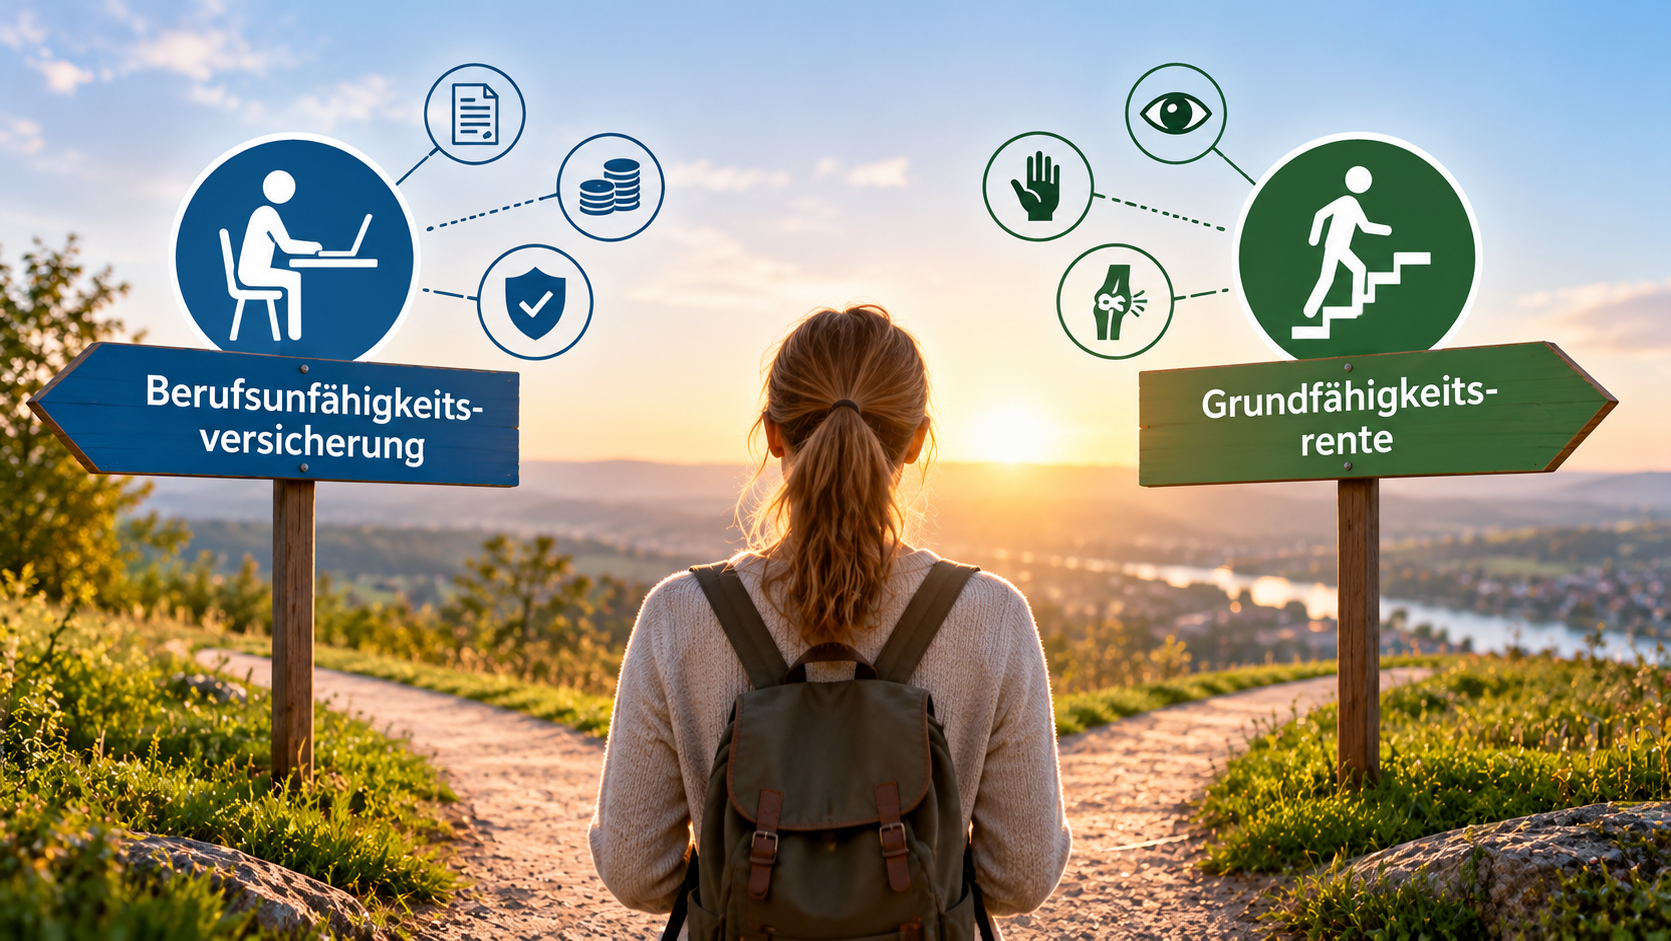
Genau an diesem Punkt begegnen einem bei der Absicherung der Arbeitskraft verschiedene Lösungen. Besonders häufig werden die Berufsunfähigkeitsversicherung, kurz BU, und die Grundfähigkeitsversicherung, kurz GF-Versicherung, miteinander verglichen.
Beide können im Ernstfall eine monatliche Rente zahlen. Trotzdem funktionieren sie nach völlig unterschiedlichen Prinzipien.
Der wichtigste Unterschied lässt sich in einem Satz zusammenfassen:
Die Berufsunfähigkeitsversicherung schaut in erster Linie darauf, ob ein Mensch seinen konkreten Beruf aus gesundheitlichen Gründen noch ausüben kann. Die Grundfähigkeitsversicherung schaut dagegen darauf, ob bestimmte, im Vertrag genau definierte körperliche oder geistige Fähigkeiten verloren gegangen sind.
Das ist keine Kleinigkeit. Es ist der entscheidende Unterschied zwischen beiden Absicherungskonzepten.
Eine Grundfähigkeitsversicherung ist deshalb nicht einfach eine „andere BU“ und auch nicht automatisch eine „BU in günstig“. Sie kann je nach persönlicher Situation eine interessante Form der Einkommens- beziehungsweise Arbeitskraftabsicherung sein. Ihr Schutz funktioniert aber anders – und dadurch entstehen sowohl Chancen als auch erhebliche Grenzen.
Zeit also, sich das Thema einmal ohne Versicherungsdeutsch anzuschauen.
1. Warum die Absicherung der eigenen Arbeitskraft überhaupt so wichtig ist
Bei Versicherungen denken viele Menschen zunächst an Dinge, die sie besitzen: das Auto, das Haus, den Hausrat oder vielleicht ein teures Fahrrad.
Der wirtschaftlich größte Wert steht aber bei vielen Menschen morgens auf und geht zur Arbeit.
Nehmen wir einen 30-jährigen Arbeitnehmer, der noch mehrere Jahrzehnte Berufsleben vor sich hat. Monat für Monat entsteht durch seine Arbeit Einkommen. Daraus werden Miete oder Immobilienfinanzierung, Lebensmittel, Mobilität, Urlaub, Altersvorsorge und der Lebensunterhalt der Familie bezahlt.
Fällt dieses Einkommen dauerhaft oder für sehr lange Zeit weg, geht es deshalb nicht nur um die Frage:
„Kann ich meinen bisherigen Beruf noch machen?“
Sondern sehr schnell auch um:
„Wovon lebe ich dann eigentlich?“
Genau hier setzt die private Arbeitskraftabsicherung an.
Dabei sollte man drei Begriffe sauber voneinander trennen:
Berufsunfähigkeit, Verlust von Grundfähigkeiten und Erwerbsminderung sind nicht dasselbe.
Diese Unterscheidung ist entscheidend.
2. Was bedeutet Berufsunfähigkeit?
Bei einer Berufsunfähigkeitsversicherung steht der zuletzt ausgeübte Beruf im Mittelpunkt.
Vereinfacht gesagt wird geprüft, ob die versicherte Person ihren bisherigen Beruf aufgrund gesundheitlicher Einschränkungen noch in ausreichendem Umfang ausüben kann.
Das Versicherungsvertragsgesetz beschreibt Berufsunfähigkeit grundsätzlich als einen Zustand, in dem jemand seinen zuletzt ausgeübten Beruf, so wie dieser ohne die gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder eines mehr als altersentsprechenden Kräfteverfalls ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann.
Die konkrete Leistungsvoraussetzung ergibt sich allerdings aus den jeweiligen Versicherungsbedingungen. Häufig arbeiten BU-Verträge mit einer Schwelle von mindestens 50 Prozent Berufsunfähigkeit und einer bestimmten voraussichtlichen Dauer. Die genaue Ausgestaltung muss immer im jeweiligen Vertrag geprüft werden.
Der entscheidende Punkt ist:
Es wird der tatsächliche Beruf betrachtet.
Nicht nur die Berufsbezeichnung.
Bei einem Handwerker wird beispielsweise untersucht, welche körperlichen Tätigkeiten tatsächlich zu seinem Arbeitsalltag gehören. Bei einer Führungskraft kann relevant sein, wie viel sie organisiert, reist, Personal führt, Entscheidungen trifft oder am Bildschirm arbeitet.
Deshalb können zwei Menschen mit derselben Berufsbezeichnung im Leistungsfall durchaus unterschiedlich beurteilt werden, wenn ihr Arbeitsalltag unterschiedlich aussieht.
3. Was ist eine Grundfähigkeitsversicherung?
Die Grundfähigkeitsversicherung verfolgt ein anderes Konzept.
Hier lautet die entscheidende Frage grundsätzlich nicht:
„Kannst du deinen Beruf noch ausüben?“
Sondern:
„Hast du eine im Vertrag versicherte Fähigkeit nach der dort festgelegten Definition verloren?“
Solche versicherten Fähigkeiten können – abhängig vom jeweiligen Vertrag – beispielsweise sein:
- Sehen,
- Hören,
- Sprechen,
- Gehen,
- Stehen,
- Sitzen,
- Treppensteigen,
- Gebrauch einer Hand oder eines Arms,
- Heben und Tragen,
- Knien oder Bücken,
- Autofahren,
- geistige beziehungsweise kognitive Fähigkeiten.
Moderne Tarife können darüber hinaus weitere Fähigkeiten oder zusätzliche Leistungsauslöser enthalten.
Und genau hier beginnt bereits einer der wichtigsten Punkte bei der Grundfähigkeitsversicherung:
„Grundfähigkeit“ ist kein einheitliches Leistungspaket.
Welche Fähigkeiten versichert sind, wann eine Fähigkeit als verloren gilt, wie lange dieser Zustand voraussichtlich bestehen muss und welche zusätzlichen Leistungsauslöser vorgesehen sind, wird durch die Versicherungsbedingungen bestimmt.
Deshalb können sich zwei Grundfähigkeitsversicherungen erheblich voneinander unterscheiden, obwohl auf beiden Verträgen derselbe Oberbegriff steht.
4. Der wichtigste Unterschied: Beruf oder Fähigkeit?
Ein einfaches Beispiel macht den Unterschied deutlich.
Stellen wir uns einen Dachdecker vor.
Nach einer schweren Erkrankung kann er nicht mehr sicher auf Leitern und Gerüsten arbeiten und die körperlichen Anforderungen seines Berufs nicht mehr bewältigen.
Bei einer Berufsunfähigkeitsversicherung wäre die zentrale Frage:
In welchem Umfang kann dieser Mann seinen zuletzt ausgeübten Beruf als Dachdecker noch ausüben?
Bei einer Grundfähigkeitsversicherung wäre die Fragestellung eine andere:
Ist eine der konkret versicherten Fähigkeiten nach der vertraglichen Definition verloren gegangen?
Das kann zusammenfallen.
Muss es aber nicht.
Ein Mensch kann berufsunfähig sein, obwohl keine versicherte Grundfähigkeit im Sinne seines GF-Vertrages verloren gegangen ist.
Und umgekehrt kann eine versicherte Grundfähigkeit verloren gehen, obwohl die Person ihren Beruf weiterhin ausüben kann.
Das ist der Kern der gesamten Unterscheidung.
5. Eine Grundfähigkeitsrente ist grundsätzlich nicht an den bisherigen Beruf gekoppelt
Dieser Punkt wird manchmal als Nachteil dargestellt, kann aber gleichzeitig ein Vorteil sein.
Wenn die Leistungsvoraussetzungen einer Grundfähigkeitsversicherung erfüllt sind, ist für den klassischen Kern des Konzepts grundsätzlich entscheidend, dass der definierte Verlust der versicherten Fähigkeit eingetreten ist.
Ob die versicherte Person dadurch tatsächlich berufsunfähig geworden ist, ist zunächst eine andere Frage.
Ein Beispiel:
Eine Person verliert infolge einer Erkrankung eine versicherte Fähigkeit nach der Definition ihres Vertrages. Gleichzeitig gelingt es ihr aufgrund ihrer beruflichen Situation, weiterzuarbeiten.
Bei einer klassischen Grundfähigkeitsversicherung kann trotzdem ein Leistungsanspruch bestehen, wenn der vereinbarte Leistungsauslöser erfüllt ist.
Das ist ein wesentlicher Unterschied zur BU.
Die BU fragt nach den Auswirkungen einer gesundheitlichen Beeinträchtigung auf den Beruf.
Die GF fragt nach dem vertraglich definierten Verlust einer Fähigkeit.
6. Aber genau daraus entsteht auch die größte Lücke
Drehen wir das Beispiel um.
Eine Grafikdesignerin entwickelt eine schwere gesundheitliche Beeinträchtigung. Sie kann sich nicht mehr ausreichend konzentrieren, komplexe Aufgaben nicht zuverlässig bearbeiten und ihren bisherigen Berufsalltag dauerhaft nicht mehr bewältigen.
Eine BU-Versicherung würde – abhängig von den konkreten Bedingungen und dem medizinischen Sachverhalt – untersuchen, in welchem Umfang sie ihren bisherigen Beruf noch ausüben kann.
Bei der Grundfähigkeitsversicherung reicht die Tatsache, dass sie nicht mehr arbeiten kann, dagegen nicht automatisch aus.
Es muss ein versicherter Leistungsauslöser erfüllt sein.
Sind die konkreten Einschränkungen nicht erfasst oder reichen sie nicht bis zu der in den Bedingungen festgelegten Schwelle, kann eine Person ihren Beruf verloren haben, ohne eine Grundfähigkeitsrente zu erhalten.
Deshalb darf man die beiden Konzepte nicht gleichsetzen.
7. Besonders wichtig: psychische Erkrankungen
Psychische Erkrankungen zeigen sehr deutlich, warum die Unterscheidung zwischen BU und Grundfähigkeitsversicherung wichtig ist.
Bei einer Berufsunfähigkeitsversicherung kommt es grundsätzlich nicht darauf an, ob die Ursache der Berufsunfähigkeit körperlicher oder psychischer Natur ist. Entscheidend ist, ob eine versicherte gesundheitliche Ursache dazu führt, dass der bisherige Beruf entsprechend der vereinbarten Voraussetzungen nicht mehr ausgeübt werden kann.
Damit können beispielsweise auch psychische Erkrankungen grundsätzlich einen BU-Leistungsfall auslösen.
Bei Grundfähigkeitsversicherungen ist das wesentlich differenzierter.
Das klassische Grundfähigkeitskonzept konzentriert sich auf den Verlust genau definierter Fähigkeiten. Inzwischen existieren allerdings auch Tarife mit zusätzlichen Leistungsauslösern oder Bausteinen für bestimmte psychische beziehungsweise geistige Einschränkungen.
Das bedeutet aber gerade nicht, dass jede psychische Erkrankung automatisch abgesichert wäre.
Hier muss besonders genau geprüft werden:
Welche psychischen oder kognitiven Leistungsauslöser sind überhaupt enthalten?
Welche Diagnose oder welcher Schweregrad ist erforderlich?
Welche Einschränkungen müssen bestehen?
Wie lange müssen sie bestehen?
Gibt es besondere medizinische Nachweisanforderungen?
Ein Baustein mit Bezug zu psychischen Erkrankungen macht eine Grundfähigkeitsversicherung nicht automatisch zu einer Berufsunfähigkeitsversicherung.
Das sollte bei jedem Vergleich im Hinterkopf bleiben.
8. Für wen kann eine Grundfähigkeitsversicherung besonders interessant sein?
Die Berufsunfähigkeitsversicherung bietet durch ihre Orientierung am konkreten Beruf einen sehr umfassenden Ansatz zur Absicherung der Arbeitskraft.
Trotzdem ist sie nicht in jeder Lebenssituation problemlos erreichbar oder passend.
Eine Grundfähigkeitsversicherung kann deshalb insbesondere dann interessant werden, wenn eine BU-Lösung nicht oder nicht sinnvoll in der gewünschten Form umgesetzt werden kann.
Das kann beispielsweise bei bestimmten Berufsgruppen relevant sein.
Menschen mit körperlich anspruchsvollen Tätigkeiten werden bei der BU häufig anders eingestuft als Menschen mit überwiegend kaufmännischer oder akademischer Bürotätigkeit. Das liegt daran, dass die Wahrscheinlichkeit einer Berufsunfähigkeit stark davon beeinflusst werden kann, welche Tätigkeiten jemand täglich ausführt.
Gerade bei handwerklichen und körperlich geprägten Berufen kann deshalb eine Grundfähigkeitsversicherung eine interessante zusätzliche oder alternative Betrachtung verdienen.
Aber:
Das bedeutet nicht automatisch, dass sie für jeden Handwerker die bessere Lösung ist.
Es bedeutet lediglich, dass beide Konzepte sorgfältig gegenübergestellt werden sollten.
9. Auch gesundheitliche Vorgeschichten können eine Rolle spielen
Vor Abschluss einer BU oder Grundfähigkeitsversicherung werden üblicherweise Gesundheitsfragen gestellt.
Dabei prüft der Versicherer das gesundheitliche Risiko.
Je nach Vorgeschichte kann das Ergebnis unterschiedlich ausfallen. Möglich sind beispielsweise eine normale Annahme, besondere Vertragsbedingungen, ein Beitragszuschlag, ein Leistungsausschluss, eine Zurückstellung der Entscheidung oder eine Ablehnung.
Weil BU- und Grundfähigkeitsversicherungen unterschiedliche Risiken absichern, kann auch die Risikoprüfung unterschiedlich ausfallen.
Daraus folgt aber nicht:
„Wenn die BU nicht klappt, klappt die Grundfähigkeitsversicherung garantiert.“
Auch eine Grundfähigkeitsversicherung besitzt eine Gesundheitsprüfung.
Sie ist kein automatischer Auffangtopf für jede gesundheitliche Vorgeschichte.
Deshalb sollte insbesondere bei Vorerkrankungen nicht vorschnell ein formeller Antrag nach dem anderen gestellt werden. Je nach Situation kann eine sorgfältige Aufbereitung der Gesundheitshistorie und gegebenenfalls eine anonymisierte Risikovoranfrage sinnvoll sein.
10. Welche Grundfähigkeiten können versichert sein?
Die Spannweite ist groß.
Zu den klassischen Fähigkeiten gehören insbesondere elementare körperliche Funktionen wie Sehen, Hören, Sprechen, Gehen oder der Gebrauch der Hände.
Darüber hinaus haben sich Grundfähigkeitskonzepte deutlich weiterentwickelt.
Je nach Bedingungswerk können beispielsweise zusätzliche Fähigkeiten oder Leistungsauslöser aus Bereichen wie Mobilität, körperlicher Belastbarkeit, Feinmotorik, geistiger Leistungsfähigkeit oder Selbstständigkeit im Alltag berücksichtigt werden.
Genau deshalb reicht ein Blick auf die Anzahl der versicherten Fähigkeiten nicht aus.
Ein Vertrag mit sehr vielen aufgelisteten Fähigkeiten ist nicht automatisch besser als ein Vertrag mit einer kürzeren Liste.
Entscheidend ist:
Wie sind diese Fähigkeiten definiert?
11. Die Definition entscheidet – nicht die Überschrift
Nehmen wir die Fähigkeit „Gehen“.
Das klingt zunächst eindeutig.
Aber was bedeutet „Gehen“ im Versicherungsvertrag?
Muss die versicherte Person außerstande sein, eine bestimmte Strecke zurückzulegen?
Darf sie Hilfsmittel benutzen?
Welche Hilfsmittel?
Muss sie die Strecke ohne Pause bewältigen?
Auf welchem Untergrund?
Innerhalb welcher Zeit?
Wie lange muss die Einschränkung voraussichtlich bestehen?
Oder nehmen wir „Treppensteigen“.
Wie viele Stufen sind gemeint?
Ist ein Geländer erlaubt?
Muss die Person ohne Pause hinauf- und hinuntergehen können?
Was gilt bei Schmerzen?
Was gilt bei eingeschränkter Beweglichkeit, wenn die Tätigkeit theoretisch noch möglich ist?
Solche Details entscheiden darüber, ob eine Leistung ausgelöst wird.
Bei Grundfähigkeitsversicherungen steckt ein erheblicher Teil der Qualität deshalb in den Definitionen der einzelnen Fähigkeiten.
Die reine Zahl der versicherten Fähigkeiten kann darüber wenig aussagen.
12. Vollständiger Verlust oder klar definierte Einschränkung?
Auch die Formulierung „Verlust einer Grundfähigkeit“ kann missverstanden werden.
Im Alltag könnte man denken:
„Ich kann etwas deutlich schlechter als früher, also habe ich die Fähigkeit verloren.“
Versicherungsverträge arbeiten jedoch mit konkreten Definitionen.
Es geht daher nicht um das persönliche Gefühl, eine Fähigkeit verloren zu haben, sondern darum, ob die vertragliche Leistungsschwelle erreicht wurde.
Ein Mensch kann beispielsweise erhebliche Probleme beim Gehen haben und trotzdem die im Vertrag festgelegte Gehstrecke noch bewältigen.
Dann kann der Alltag bereits massiv eingeschränkt sein, während der vertraglich definierte Leistungsfall noch nicht eingetreten ist.
Das ist einer der wichtigsten Punkte, die vor Vertragsabschluss verstanden werden sollten.
13. Wie lange muss eine Grundfähigkeit verloren sein?
Auch hier unterscheiden sich Versicherungsbedingungen.
Typischerweise muss der Verlust beziehungsweise die erhebliche Einschränkung nicht nur für ein paar Tage oder Wochen bestehen.
Grundfähigkeitsversicherungen dienen grundsätzlich der Absicherung längerfristiger beziehungsweise dauerhafter Einschränkungen.
Wie der erforderliche Zeitraum genau formuliert ist und welche ärztliche Prognose verlangt wird, hängt vom jeweiligen Bedingungswerk ab.
Ähnliches gilt für die BU.
Auch dort spielt die Dauer beziehungsweise voraussichtliche Dauer der gesundheitlichen Einschränkung eine zentrale Rolle.
Deshalb sollte bei beiden Versicherungsarten geprüft werden, wie der Prognosezeitraum formuliert ist und unter welchen Voraussetzungen rückwirkend geleistet werden kann.
14. Wie wird die Grundfähigkeitsrente ausgezahlt?
Ist der vereinbarte Versicherungsfall eingetreten, wird typischerweise eine monatlich vereinbarte Rente gezahlt.
Die Höhe wird bei Vertragsabschluss festgelegt und sollte sich am tatsächlichen Absicherungsbedarf orientieren.
Denn eine Arbeitskraftabsicherung erfüllt ihren Zweck nur dann sinnvoll, wenn die vereinbarte Leistung im Ernstfall zur finanziellen Situation passt.
Eine zu niedrige Rente kann dazu führen, dass zwar formal Versicherungsschutz besteht, die finanzielle Lücke aber trotzdem erheblich bleibt.
Dabei sollte nicht nur das heutige Einkommen betrachtet werden.
Auch langfristige Verpflichtungen spielen eine Rolle:
Wohnkosten, Kredite, laufende Lebenshaltung, Familie und Kinder, Altersvorsorge und andere regelmäßige Ausgaben verschwinden schließlich nicht automatisch, nur weil die Gesundheit nicht mehr mitspielt.
15. Wie lange wird gezahlt?
Auch die Leistungsdauer ist ein zentraler Vertragsbestandteil.
Eine Arbeitskraftabsicherung sollte nicht nur die Frage beantworten:
„Wie hoch ist meine Rente?“
Sondern ebenso:
„Bis wann kann sie gezahlt werden?“
Eine kurze Versicherungs- oder Leistungsdauer kann eine erhebliche Lücke entstehen lassen.
Stellen wir uns vor, eine gesundheitliche Einschränkung tritt viele Jahre vor dem regulären Ruhestand ein. Endet die private Absicherung deutlich früher, müssen die verbleibenden Jahre anderweitig finanziert werden.
Deshalb gehört die Laufzeit zu den wichtigsten Punkten jeder Beratung – sowohl bei BU als auch bei Grundfähigkeitsversicherungen.
16. Was passiert, wenn sich der Gesundheitszustand wieder verbessert?
Eine Grundfähigkeitsrente muss nicht zwangsläufig bis zum vereinbarten Vertragsende gezahlt werden.
Wenn die vertraglichen Voraussetzungen später nicht mehr erfüllt sind, kann – abhängig von den Bedingungen und den gesetzlichen Rahmenbedingungen – auch der Leistungsanspruch wieder entfallen.
Das ist grundsätzlich nachvollziehbar.
Wird beispielsweise eine zunächst verlorene Fähigkeit durch Behandlung oder Rehabilitation dauerhaft wiedererlangt und liegen die Voraussetzungen des Versicherungsfalls nicht mehr vor, kann sich die Leistungsberechtigung ändern.
Auch bei einer BU kann überprüft werden, ob die Voraussetzungen der Berufsunfähigkeit weiterhin bestehen.
Die Mechanismen sind allerdings nicht identisch.
17. Ein rechtlicher Unterschied, der seit einer BGH-Entscheidung besondere Aufmerksamkeit verdient
Bei der rechtlichen Einordnung von Grundfähigkeitsversicherungen ist in den vergangenen Jahren ein Punkt stärker in den Fokus gerückt.
Der Bundesgerichtshof hat Ende 2024 in einem Verfahren zu einer sogenannten Unfall-Kombirente entschieden. Der konkrete Vertrag kombinierte unterschiedliche Leistungsfälle, darunter auch den Verlust definierter Grundfähigkeiten.
Dabei stellte der BGH unter anderem klar, dass § 177 Absatz 1 Versicherungsvertragsgesetz auf eine Grundfähigkeitsversicherung nicht ohne Weiteres anwendbar ist, weil dort nicht unmittelbar die Beeinträchtigung der Arbeitsfähigkeit den Versicherungsfall auslöst.
Wichtig ist die Einordnung:
Das Urteil betraf keine pauschale Entscheidung über sämtliche am Markt angebotenen selbstständigen Grundfähigkeitsversicherungen. Es ging um einen konkreten Kombinationsvertrag.
Trotzdem hat die Entscheidung eine grundsätzliche rechtliche Besonderheit sichtbar gemacht:
Die Grundfähigkeitsversicherung darf rechtlich und vertraglich nicht einfach wie eine BU behandelt werden.
Für Kunden folgt daraus vor allem eine praktische Konsequenz:
Auch Regelungen zu Vertragsdauer, Kündigungsrechten und den Rechten während eines Leistungsfalls gehören bei einer Grundfähigkeitsversicherung auf den Prüfstand.
Ein sauber gestalteter Vertrag sollte nicht nur attraktive Leistungsauslöser enthalten. Er sollte auch langfristig verlässlichen Versicherungsschutz bieten.
18. BU und Grundfähigkeitsversicherung im direkten Vergleich
Die Unterschiede lassen sich vereinfacht so zusammenfassen:
Berufsunfähigkeitsversicherung
Im Mittelpunkt steht der konkrete zuletzt ausgeübte Beruf.
Eine Leistung kann entstehen, wenn die versicherte Person diesen Beruf aus gesundheitlichen Gründen im erforderlichen Umfang nicht mehr ausüben kann und die weiteren vertraglichen Voraussetzungen erfüllt.
Die Ursache kann grundsätzlich körperlicher oder psychischer Natur sein.
Entscheidend sind die Auswirkungen der Erkrankung oder Verletzung auf die berufliche Tätigkeit.
Grundfähigkeitsversicherung
Im Mittelpunkt stehen konkrete, im Vertrag definierte Fähigkeiten oder zusätzliche vereinbarte Leistungsauslöser.
Ob die Person ihren Beruf noch ausüben kann, ist beim klassischen Grundfähigkeitskonzept nicht das zentrale Kriterium.
Entscheidend ist, ob die Definition eines versicherten Leistungsfalls erfüllt ist.
Damit können sich Leistungsfälle überschneiden – müssen es aber nicht.
19. Fallbeispiel 1: Der Handwerker mit schwerer Rückenproblematik
Ein Fliesenleger leidet nach mehreren Bandscheibenvorfällen unter dauerhaften Rückenproblemen.
Langes Knien, schweres Heben, Arbeiten in gebückter Haltung und das Tragen von Material sind kaum noch möglich.
Was würde die BU betrachten?
Sie würde untersuchen, wie der Mann seinen Beruf vor Eintritt der gesundheitlichen Einschränkungen tatsächlich ausgeübt hat und welche wesentlichen Tätigkeiten er jetzt noch ausführen kann.
Sind die vertraglichen Voraussetzungen erfüllt, kann eine BU-Leistung entstehen.
Was würde die Grundfähigkeitsversicherung betrachten?
Hier müsste geprüft werden, ob beispielsweise eine versicherte Fähigkeit wie Knien, Bücken, Heben, Tragen oder eine andere einschlägige Fähigkeit nach der konkreten Vertragsdefinition verloren gegangen ist.
Der entscheidende Unterschied:
Der Mann kann möglicherweise berufsunfähig sein, obwohl keine dieser Grundfähigkeiten vollständig entsprechend der Versicherungsdefinition verloren gegangen ist.
Genau hier kann eine Leistungslücke entstehen.
20. Fallbeispiel 2: Die Führungskraft mit psychischer Erkrankung
Eine Führungskraft entwickelt eine schwere psychische Erkrankung.
Körperlich kann sie weiterhin gehen, stehen, sehen, hören, sprechen und ihre Hände benutzen.
Trotzdem kann sie ihren bisherigen Arbeitsalltag mit hoher Verantwortung, komplexen Entscheidungen, Termindruck und Mitarbeiterführung dauerhaft nicht mehr bewältigen.
BU
Eine psychische Erkrankung kann grundsätzlich Ursache einer Berufsunfähigkeit sein. Entscheidend wäre, welche konkreten Auswirkungen sie auf die zuletzt ausgeübte Tätigkeit hat.
Grundfähigkeitsversicherung
Bei einem klassischen Vertrag, der überwiegend körperliche Grundfähigkeiten absichert, kann es dagegen passieren, dass keine Leistungsvoraussetzung erfüllt ist.
Enthält der Vertrag zusätzliche psychische oder kognitive Leistungsauslöser, müsste geprüft werden, ob deren konkrete Definition erfüllt ist.
Das Beispiel zeigt besonders deutlich:
Arbeitsunfähigkeit oder Berufsunfähigkeit bedeutet nicht automatisch Verlust einer Grundfähigkeit.
21. Fallbeispiel 3: Verlust einer Fähigkeit – Beruf trotzdem möglich
Eine Arbeitnehmerin verliert aufgrund einer Erkrankung dauerhaft eine versicherte Fähigkeit im Sinne ihres Vertrages.
Ihr Beruf lässt sich jedoch anpassen. Vielleicht arbeitet sie überwiegend digital, kann technische Hilfsmittel nutzen oder bestimmte Tätigkeiten werden im Unternehmen anders verteilt.
Bei einer Grundfähigkeitsversicherung kann trotzdem ein Leistungsanspruch bestehen, sofern die konkrete Fähigkeit entsprechend der Bedingungen verloren ist.
Eine BU würde dagegen prüfen, ob überhaupt Berufsunfähigkeit in dem vereinbarten Umfang besteht.
Hier zeigt die Grundfähigkeitsversicherung ihre andere Seite:
Sie kann leisten, obwohl der Beruf weiterhin ausgeübt wird.
22. Fallbeispiel 4: Der Koch mit eingeschränkter Handfunktion
Ein Koch kann nach einer neurologischen Erkrankung eine Hand nur noch eingeschränkt benutzen.
Für seinen Berufsalltag ist das gravierend: Schneiden, Vorbereiten, Anrichten, Tragen und viele andere Arbeiten werden schwierig.
Bei der BU würde betrachtet, wie stark dadurch seine konkrete berufliche Tätigkeit eingeschränkt ist.
Bei der Grundfähigkeitsversicherung wäre dagegen zu prüfen, wie die Fähigkeit „Gebrauch einer Hand“ oder eine vergleichbare Fähigkeit definiert wurde.
Kann er die dort verlangten Tätigkeiten noch ausführen, kann es trotz erheblicher beruflicher Einschränkungen sein, dass die GF-Leistungsschwelle nicht erreicht wird.
23. Fallbeispiel 5: Mobilität geht verloren
Eine Person kann aufgrund einer fortschreitenden Erkrankung nur noch sehr kurze Strecken zurücklegen.
Beruflich arbeitet sie überwiegend von zu Hause am Computer und kann ihre Tätigkeit mit Anpassungen weiterhin ausüben.
Eine Berufsunfähigkeit muss daraus nicht zwingend entstehen.
Eine Grundfähigkeitsversicherung könnte dagegen leisten, wenn die versicherte Fähigkeit „Gehen“ entsprechend der vertraglichen Definition verloren gegangen ist.
Auch hier zeigt sich:
BU und GF können bei derselben Erkrankung zu unterschiedlichen Ergebnissen kommen – weil sie unterschiedliche Fragen stellen.
24. Die Grundfähigkeitsversicherung und körperliche Berufe
Bei körperlich arbeitenden Menschen wirkt das Grundfähigkeitskonzept zunächst besonders einleuchtend.
Wer täglich hebt, trägt, kniet, steigt, greift, Werkzeuge bedient oder schwere körperliche Arbeiten verrichtet, ist auf viele elementare Fähigkeiten angewiesen.
Deshalb kann eine GF-Absicherung hier gut nachvollziehbare Anknüpfungspunkte bieten.
Trotzdem darf man nicht den Denkfehler machen:
„Wenn ich meine Grundfähigkeiten versichere, ist automatisch mein Beruf versichert.“
Das ist nicht dasselbe.
Ein Maurer, Dachdecker, Pflegekraft, Anlagenmechaniker oder Lagerarbeiter kann aufgrund einer Kombination mehrerer gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben, obwohl jede einzelne versicherte Grundfähigkeit für sich genommen noch nicht in dem geforderten Ausmaß verloren gegangen ist.
Deshalb sollte die Grundfähigkeitsversicherung gerade bei körperlichen Berufen nicht oberflächlich, sondern besonders sorgfältig geprüft werden.
25. Welche Vertragsmerkmale bei einer Grundfähigkeitsversicherung besonders wichtig sind
Bei einer guten Prüfung geht es nicht darum, möglichst viele bunte Leistungsbausteine zu zählen.
Wichtiger sind einige grundlegende Fragen.
Welche Fähigkeiten sind versichert?
Die Auswahl sollte zur Lebens- und Berufssituation passen.
Wie sind diese Fähigkeiten definiert?
Das ist häufig wichtiger als ihre reine Anzahl.
Welche Dauer muss die Einschränkung haben?
Hier lohnt sich ein genauer Blick auf Prognosezeiträume und Nachweisanforderungen.
Welche Ursachen sind versichert?
Krankheiten und Unfälle sollten in ihrer Bedeutung für die jeweiligen Leistungsauslöser verstanden werden.
Wie werden psychische und kognitive Einschränkungen behandelt?
Nicht nur auf die Überschrift eines Zusatzbausteins schauen. Entscheidend ist die tatsächliche Definition.
Wie lange läuft der Vertrag?
Die Laufzeit sollte zur geplanten Erwerbsbiografie passen.
Wie lange kann die Rente gezahlt werden?
Versicherungsdauer und Leistungsdauer sind nicht gedankenlos gleichzusetzen.
Kann die Rente später erhöht werden?
Nachversicherungsmöglichkeiten können wichtig werden, wenn Einkommen und Lebenshaltungskosten steigen oder sich das Leben verändert.
Welche Erhöhungen sind ohne erneute Gesundheitsprüfung möglich?
Gerade bei langfristigen Verträgen ist das ein wichtiges Qualitätsmerkmal.
Welche Kündigungsregelungen gelten?
Dieser Punkt verdient bei Grundfähigkeitsversicherungen besondere Aufmerksamkeit.
26. Nachversicherung: Heute passend heißt nicht in 15 Jahren passend
Eine junge Person benötigt möglicherweise heute eine deutlich geringere Absicherung als später.
Dann kommen vielleicht Karriere, höheres Einkommen, Immobilienfinanzierung, Heirat oder Kinder.
Eine einmal vereinbarte Rente kann deshalb im Laufe des Lebens zu klein werden.
Gute Anpassungsmöglichkeiten können ermöglichen, den Versicherungsschutz bei bestimmten Ereignissen oder unter bestimmten Voraussetzungen zu erhöhen, ohne dass eine vollständige neue Gesundheitsprüfung notwendig wird.
Welche Ereignisse anerkannt werden, welche Grenzen gelten und ob zusätzlich ereignisunabhängige Erhöhungen möglich sind, unterscheidet sich von Vertrag zu Vertrag.
Dieser Punkt ist sowohl bei der BU als auch bei der Grundfähigkeitsversicherung wichtig.
27. Dynamik: Schutz gegen schleichenden Kaufkraftverlust
Bei jahrzehntelangen Verträgen spielt Inflation eine große Rolle.
Eine Rente, die heute ausreichend erscheint, kann Jahrzehnte später deutlich weniger wert sein.
Deshalb sollte geprüft werden, welche Möglichkeiten zur regelmäßigen Erhöhung von Beitrag und versicherter Rente bestehen.
Zusätzlich kann relevant sein, ob auch eine bereits laufende Rente während eines Leistungsfalls weiter steigen kann.
Diese beiden Dinge sollte man auseinanderhalten:
Eine Beitragsdynamik erhöht den Versicherungsschutz vor Eintritt des Leistungsfalls.
Eine Leistungsdynamik beziehungsweise garantierte Rentensteigerung kann eine bereits gezahlte Rente während des Leistungsbezugs erhöhen.
28. Grundfähigkeitsversicherung und gesetzliche Erwerbsminderungsrente sind ebenfalls nicht dasselbe
Noch eine wichtige Verwechslung:
Eine private Grundfähigkeitsrente ist keine gesetzliche Erwerbsminderungsrente.
Die gesetzliche Erwerbsminderungsrente schaut grundsätzlich darauf, wie viele Stunden ein Versicherter unter den gesetzlichen Voraussetzungen noch auf dem allgemeinen Arbeitsmarkt arbeiten kann.
Vereinfacht gilt:
Wer wegen Krankheit oder Behinderung weniger als drei Stunden täglich auf dem allgemeinen Arbeitsmarkt arbeiten kann, kann bei Erfüllung der weiteren Voraussetzungen als voll erwerbsgemindert gelten.
Wer noch mindestens drei, aber weniger als sechs Stunden arbeiten kann, kann teilweise erwerbsgemindert sein.
Hinzu kommen versicherungsrechtliche Voraussetzungen.
Das ist ein völlig anderes System als eine private BU.
Und wiederum ein anderes System als eine Grundfähigkeitsversicherung.
Man sollte deshalb nicht sagen:
„Ich habe doch die gesetzliche Erwerbsminderungsrente.“
Denn sie beantwortet eine andere Frage und folgt anderen Voraussetzungen.
29. Drei Systeme – drei verschiedene Fragen
Zur Orientierung kann man es auf drei Fragen herunterbrechen:
Berufsunfähigkeitsversicherung:
Kann ich meinen bisherigen Beruf gesundheitlich noch ausreichend ausüben?
Grundfähigkeitsversicherung:
Habe ich eine konkret versicherte Fähigkeit nach der Definition meines Vertrages verloren beziehungsweise einen anderen vereinbarten Leistungsauslöser erfüllt?
Gesetzliche Erwerbsminderungsrente:
Wie viele Stunden kann ich unter den gesetzlichen Voraussetzungen noch auf dem allgemeinen Arbeitsmarkt arbeiten?
Wer diese drei Fragen auseinanderhalten kann, hat bereits einen großen Teil des Themas verstanden.
30. Typischer Irrtum: „Eine Grundfähigkeitsversicherung ist einfach eine billigere BU“
Nein.
Das ist wahrscheinlich das wichtigste Missverständnis überhaupt.
Eine Grundfähigkeitsversicherung ist ein anderes Absicherungskonzept.
Sie kann in bestimmten Konstellationen eine sinnvolle Alternative oder Ergänzung darstellen.
Aber der Leistungsfall wird anders definiert.
Deshalb darf eine Entscheidung niemals nur danach getroffen werden, welcher Vertrag auf den ersten Blick attraktiver erscheint.
Entscheidend ist zuerst:
Welches Risiko soll eigentlich abgesichert werden?
Wenn das Ziel lautet:
„Ich möchte mein Einkommen schützen, wenn ich meinen konkreten Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann“,
dann entspricht dieses Ziel vom Grundprinzip her unmittelbar dem Konzept der Berufsunfähigkeitsversicherung.
Wenn eine BU nicht sinnvoll realisierbar ist oder andere Gründe für ein alternatives Konzept sprechen, kann die Grundfähigkeitsversicherung ins Spiel kommen.
31. Typischer Irrtum: „Wenn ich nicht mehr arbeiten kann, zahlt die Grundfähigkeitsversicherung“
Nicht automatisch.
Das ist genau der Unterschied zur beruflichen Betrachtung.
Eine Person kann arbeitsunfähig, berufsunfähig oder sogar in ihrem Alltag erheblich eingeschränkt sein und trotzdem keinen versicherten GF-Leistungsfall erfüllen.
Die entscheidende Frage lautet immer:
Welche konkrete Definition steht im Vertrag?
32. Typischer Irrtum: „Wenn ich noch arbeite, bekomme ich keine Grundfähigkeitsrente“
Auch das ist grundsätzlich falsch.
Beim klassischen Grundfähigkeitskonzept ist die Berufstätigkeit gerade nicht der zentrale Leistungsauslöser.
Wer eine versicherte Fähigkeit entsprechend den Vertragsbedingungen verloren hat, kann je nach Vertrag grundsätzlich auch dann leistungsberechtigt sein, wenn er weiterhin arbeitet.
Das unterscheidet die GF deutlich von der BU.
33. Typischer Irrtum: „Psychische Erkrankungen sind bei einer Grundfähigkeitsversicherung immer ausgeschlossen“
So pauschal stimmt das ebenfalls nicht.
Der Markt hat sich weiterentwickelt. Es gibt Grundfähigkeitskonzepte mit zusätzlichen Leistungsauslösern, die psychische oder kognitive Einschränkungen berücksichtigen können.
Aber:
Die Leistungsvoraussetzungen können deutlich enger und anders ausgestaltet sein als bei einer BU.
Deshalb sollte man nicht fragen:
„Ist Psyche mitversichert?“
Sondern:
„Unter welchen konkreten Voraussetzungen entsteht bei einer psychischen Erkrankung tatsächlich ein Leistungsanspruch?“
Das ist die bessere Frage.
34. Typischer Irrtum: „Je mehr Grundfähigkeiten versichert sind, desto besser“
Nicht zwingend.
Eine lange Liste sieht beeindruckend aus.
Aber eine Fähigkeit, deren Definition im Ernstfall nur unter sehr strengen Voraussetzungen erfüllt wird, kann weniger wert sein als eine sinnvoll formulierte Kernleistung.
Qualität lässt sich deshalb nicht einfach durch Abzählen bestimmen.
Bei der Grundfähigkeitsversicherung gilt ganz besonders:
Definition vor Anzahl.
35. Typischer Irrtum: „Die Gesundheitsprüfung ist bei GF egal“
Nein.
Auch hier werden Gesundheitsdaten geprüft.
Je nach Versicherer, Tarif, Alter, Beruf und beantragtem Schutz können Umfang und Ausgestaltung der Fragen unterschiedlich sein.
Vorerkrankungen sollten deshalb genauso sorgfältig aufgearbeitet werden wie bei anderen biometrischen Versicherungen.
„Biometrisch“ bedeutet in diesem Zusammenhang übrigens schlicht: Es werden finanzielle Folgen abgesichert, die mit Gesundheit, körperlichen Fähigkeiten oder Lebensrisiken eines Menschen zusammenhängen.
36. Typischer Irrtum: „Ein Ausschluss ist immer besser als eine Ablehnung“
Auch das kann man nicht pauschal sagen.
Ein Leistungsausschluss kann problematisch sein, wenn gerade ein besonders relevantes Gesundheitsrisiko vom Schutz ausgenommen wird.
Andererseits kann ein klar begrenzter Ausschluss in bestimmten Situationen einen ansonsten umfangreichen Versicherungsschutz ermöglichen.
Deshalb müssen Ausschlüsse inhaltlich gelesen werden.
Welche Erkrankungen sind betroffen?
Welche Körperregionen?
Welche Folgen?
Wie weit reicht die Formulierung?
Gibt es Möglichkeiten einer späteren Überprüfung?
Das Kleingedruckte entscheidet hier über sehr große finanzielle Konsequenzen.
37. Gesundheitsfragen: Genauigkeit ist wichtiger als Schnelligkeit
Beim Antrag auf eine Arbeitskraftabsicherung sollten Gesundheitsfragen niemals nebenbei beantwortet werden.
Versicherer fragen nach bestimmten Zeiträumen und bestimmten Sachverhalten.
Diese Fragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Gerade wenn Arztbesuche, Diagnosen oder Behandlungen länger zurückliegen, kann die eigene Erinnerung unvollständig sein.
Dann kann es sinnvoll sein, vorhandene Unterlagen zusammenzutragen und die Gesundheitshistorie systematisch aufzuarbeiten.
Ein „wird schon nichts gewesen sein“ ist bei einem Vertrag, der möglicherweise Jahrzehnte bestehen und im Ernstfall die wirtschaftliche Existenz sichern soll, keine gute Strategie.
38. Warum die Berufsangabe trotzdem wichtig bleibt
Auch wenn bei einer Grundfähigkeitsversicherung später nicht zwingend die Berufsunfähigkeit geprüft wird, kann der Beruf bei Vertragsabschluss eine wichtige Rolle spielen.
Versicherer bewerten Risiken unterschiedlich.
Körperlich anspruchsvolle Tätigkeiten können dabei anders eingestuft werden als reine Bürotätigkeiten.
Auch konkrete Tätigkeitsanteile können relevant sein.
Deshalb sollte die Berufsangabe korrekt und möglichst passend zur tatsächlichen Tätigkeit erfolgen.
Nicht nur der Titel auf der Visitenkarte zählt.
Ein „Geschäftsführer“ kann den ganzen Tag am Schreibtisch sitzen – oder selbst regelmäßig auf Baustellen mitarbeiten.
Ein „Techniker“ kann überwiegend planen – oder körperlich schwere Montagearbeiten erledigen.
Solche Unterschiede können wichtig sein.
39. Grundfähigkeitsversicherung für Kinder und Jugendliche
Auch bei Kindern und Jugendlichen wird das Grundfähigkeitskonzept angeboten.
Hier ist die Ausgangslage besonders interessant, weil ein Kind noch keinen Beruf besitzt, der klassisch über eine BU abgesichert werden könnte.
Eine Grundfähigkeitsversicherung kann deshalb frühzeitig bestimmte gesundheitliche Risiken absichern.
Besonders wichtig sind dabei jedoch die langfristigen Entwicklungsmöglichkeiten des Vertrages.
Interessant kann beispielsweise sein, ob und unter welchen Voraussetzungen später ein Wechsel oder eine Erweiterung in Richtung Berufsunfähigkeitsschutz möglich ist.
Dabei muss sehr genau auf die konkreten Bedingungen geschaut werden.
Denn eine zukünftige Wechselmöglichkeit ist nur so gut wie ihre Voraussetzungen.
Gibt es eine erneute Gesundheitsprüfung?
Gibt es eine neue Risikoprüfung?
Welche Altersgrenzen gelten?
Welche Ereignisse lösen die Option aus?
Welche maximale Rente ist möglich?
Welche Berufe können später versichert werden?
Gerade bei jungen Menschen geht es nicht nur um den Schutz von heute, sondern um die Flexibilität für morgen.
40. Grundfähigkeitsversicherung für Selbstständige
Für Selbstständige ist der Ausfall der eigenen Arbeitskraft häufig besonders kritisch.
Das persönliche Einkommen hängt möglicherweise unmittelbar an der eigenen Tätigkeit.
Gleichzeitig können betriebliche Verpflichtungen weiterlaufen.
Eine Grundfähigkeitsversicherung kann deshalb auch für Selbstständige relevant sein.
Allerdings sollte man hier besonders sauber zwischen zwei Risiken unterscheiden:
dem persönlichen Einkommensausfall und den wirtschaftlichen Folgen für den Betrieb.
Eine private Arbeitskraftabsicherung löst nicht automatisch sämtliche betrieblichen Probleme, die durch den Ausfall eines Unternehmers entstehen.
Diese Risiken müssen getrennt betrachtet werden.
41. Kann man BU und Grundfähigkeitsversicherung kombinieren?
Grundsätzlich können unterschiedliche Absicherungskonzepte nebeneinander bestehen.
Ob das sinnvoll ist, hängt von der individuellen Situation ab.
Eine Kombination kann beispielsweise zusätzliche Leistungsauslöser schaffen.
Sie kann aber auch unnötige Überschneidungen erzeugen oder Geld binden, das an anderer Stelle sinnvoller eingesetzt wäre.
Deshalb sollte eine Kombination nicht nach dem Motto erfolgen:
„Viel hilft viel.“
Besser ist:
Welches konkrete Risiko deckt welcher Vertrag ab – und welche Lücke bleibt danach noch übrig?
42. Wann kann die Grundfähigkeitsversicherung eine echte Alternative sein?
Von einer Alternative sollte man nur sprechen, wenn man gleichzeitig klar sagt:
Sie ersetzt die BU funktional nicht eins zu eins.
Interessant kann sie beispielsweise sein, wenn ein sinnvoller BU-Schutz aufgrund der persönlichen Berufs- oder Risikosituation nicht passend umgesetzt werden kann.
Dann sollte nicht nur gefragt werden:
„Was bekomme ich stattdessen?“
Sondern:
„Welche Risiken deckt die alternative Lösung ab – und welche ausdrücklich nicht?“
Diese Transparenz ist entscheidend.
Ein eingeschränkter, aber verstandener Versicherungsschutz ist etwas völlig anderes als ein Vertrag, von dem der Kunde irrtümlich glaubt, er würde dasselbe leisten wie eine BU.
43. Worauf sollte man bei der Beratung besonders achten?
Wer BU und Grundfähigkeitsversicherung miteinander vergleicht, sollte nicht mit Produktnamen anfangen.
Sinnvoller ist eine Reihenfolge.
Zuerst sollte geklärt werden, welches Einkommen abgesichert werden muss.
Danach:
Wie sieht der konkrete Beruf aus?
Welche Tätigkeiten prägen den Arbeitsalltag?
Welche gesundheitlichen Risiken bestehen bereits?
Welche finanziellen Verpflichtungen müssen auch bei längerer Krankheit weitergetragen werden?
Wie lange soll der Schutz bestehen?
Welche Absicherung ist gesundheitlich und beruflich realistisch erreichbar?
Erst danach sollte es um konkrete Vertragsbedingungen gehen.
44. Zehn Fragen, die man bei einer Grundfähigkeitsversicherung stellen sollte
Vor einer Entscheidung sollten insbesondere folgende Punkte beantwortet werden:
- Welche Grundfähigkeiten sind konkret versichert?
- Wie genau wird der Verlust jeder einzelnen Fähigkeit definiert?
- Welche Fähigkeiten sind für meinen tatsächlichen Beruf besonders relevant?
- Wie werden psychische und kognitive Einschränkungen behandelt?
- Wie lange muss eine Einschränkung bestehen oder voraussichtlich bestehen?
- Welche Nachweise werden im Leistungsfall verlangt?
- Bis zu welchem Alter besteht Versicherungsschutz und wie lange kann die Rente gezahlt werden?
- Welche Möglichkeiten zur späteren Erhöhung der Rente gibt es?
- Welche Ausschlüsse und besonderen Einschränkungen enthält der Vertrag?
- Welche Kündigungs- und Beendigungsregelungen gelten für Versicherer und Versicherungsnehmer?
Wer diese Fragen verstanden beantwortet bekommt, ist deutlich weiter als jemand, der nur eine Tarifübersicht mit Häkchen vor sich liegen hat.
45. Was sollte bei einer BU zusätzlich geprüft werden?
Auch bei der BU entscheidet das Bedingungswerk.
Wichtige Themen können beispielsweise sein:
die konkrete Definition der Berufsunfähigkeit, Prognosezeiträume, rückwirkende Leistungen, Nachversicherungsmöglichkeiten, Dynamiken, Regelungen bei Berufswechseln, Teilzeit, Elternzeit, Selbstständigkeit oder Ausscheiden aus dem Berufsleben sowie die Frage, welche Möglichkeiten einer sogenannten Verweisung bestehen.
Bei der Verweisung geht es vereinfacht gesagt darum, ob und unter welchen Voraussetzungen auf eine andere Tätigkeit Bezug genommen werden kann.
Gerade hier gibt es erhebliche Unterschiede in der Vertragsgestaltung.
46. Was ist mit Arbeitsunfähigkeit?
Arbeitsunfähigkeit und Berufsunfähigkeit sind ebenfalls nicht dasselbe.
Wer vom Arzt krankgeschrieben wird, ist zunächst arbeitsunfähig.
Das kann einige Tage, Wochen oder Monate dauern.
Berufsunfähigkeit ist dagegen ein eigenständiger versicherungsrechtlicher Begriff mit eigenen Voraussetzungen.
Auch Grundfähigkeitsverlust ist wiederum etwas anderes.
Eine länger andauernde Krankschreibung kann deshalb ein wichtiges Indiz für eine schwere gesundheitliche Situation sein, löst aber nicht automatisch jeden privaten Versicherungsfall aus.
Manche BU-Konzepte enthalten zusätzliche Leistungen bei längerer Arbeitsunfähigkeit. Ob und unter welchen Voraussetzungen solche Leistungen bestehen, hängt vom jeweiligen Vertrag ab.
47. Was passiert bei einem Berufswechsel?
Bei der BU ist der Beruf besonders wichtig, weil er unmittelbar mit dem versicherten Risiko zusammenhängt.
Welche Folgen ein späterer Berufswechsel hat und welcher Beruf im Leistungsfall maßgeblich ist, richtet sich nach dem konkreten Bedingungswerk und der jeweiligen Situation.
Bei der Grundfähigkeitsversicherung ist der Zusammenhang anders.
Der spätere Leistungsfall knüpft beim klassischen Konzept an die versicherten Fähigkeiten an und nicht daran, ob der aktuelle Beruf noch ausgeübt werden kann.
Trotzdem können Berufsänderungen beispielsweise für vertragliche Verbesserungsmöglichkeiten oder andere Regelungen relevant sein.
Auch deshalb sollte man einen Vertrag nicht nur beim Abschluss, sondern in bestimmten Lebensphasen erneut anschauen.
48. Kann eine Grundfähigkeitsrente neben Einkommen gezahlt werden?
Beim klassischen Grundfähigkeitskonzept grundsätzlich ja, sofern die vertraglichen Leistungsvoraussetzungen weiterhin erfüllt sind und der konkrete Vertrag nichts Entgegenstehendes vorsieht.
Das liegt gerade daran, dass nicht das fehlende Arbeitseinkommen selbst der zentrale Versicherungsfall ist, sondern der definierte Verlust einer Fähigkeit.
Das ist ein wichtiger Unterschied zur gesetzlichen Erwerbsminderungsrente, bei der unter anderem das festgestellte Leistungsvermögen und gesetzliche Hinzuverdienstregelungen eine Rolle spielen.
Private Grundfähigkeitsrente und gesetzliche Erwerbsminderungsrente dürfen deshalb nicht miteinander vermischt werden.
49. Kann eine Grundfähigkeitsrente zusammen mit einer BU-Rente gezahlt werden?
Bestehen zwei separate Versicherungsverträge und sind die jeweiligen Leistungsvoraussetzungen erfüllt, können grundsätzlich Ansprüche aus beiden Verträgen entstehen.
Denn beide Verträge sichern unterschiedliche Versicherungsfälle ab.
Ob im konkreten Einzelfall tatsächlich beide Leistungen fällig werden, richtet sich selbstverständlich nach den jeweiligen Vertragsbedingungen.
Es gibt keinen Automatismus.
Aber ebenso wenig gilt pauschal:
„Wenn die eine Versicherung zahlt, darf die andere nicht zahlen.“
50. Welche Lösung ist nun besser?
Diese Frage wird häufig gestellt.
Sie ist verständlich – aber zu einfach.
Die Berufsunfähigkeitsversicherung und die Grundfähigkeitsversicherung messen unterschiedliche Dinge.
Wer einen möglichst unmittelbaren Schutz für den Fall sucht, dass der konkrete Beruf aus gesundheitlichen Gründen nicht mehr ausgeübt werden kann, findet dieses Prinzip in der BU.
Die Grundfähigkeitsversicherung verfolgt dagegen einen fähigkeitsbezogenen Ansatz.
Das kann insbesondere in Situationen interessant sein, in denen eine BU nicht passend realisierbar ist oder bewusst ein anderer Absicherungsansatz gesucht wird.
Entscheidend ist deshalb nicht:
„Welche Versicherung gewinnt den Vergleich?“
Sondern:
„Welches Risiko möchte ich absichern, welche Lösung ist für mich erreichbar und welche Lücken bleiben danach bestehen?“
51. Häufige Fragen zur Grundfähigkeitsversicherung
Zahlt die Grundfähigkeitsversicherung, wenn ich berufsunfähig werde?
Nicht automatisch.
Sie zahlt grundsätzlich dann, wenn ein im Vertrag definierter Leistungsfall eingetreten ist. Berufsunfähigkeit allein reicht dafür nicht zwingend aus.
Muss ich meinen Beruf aufgeben, um eine Grundfähigkeitsrente zu bekommen?
Beim klassischen Grundfähigkeitskonzept grundsätzlich nicht. Entscheidend ist der versicherte Verlust einer Fähigkeit, nicht automatisch die Aufgabe des Berufs.
Muss ich komplett arbeitsunfähig sein?
Nein. Arbeitsunfähigkeit ist ein anderes Konzept.
Sind psychische Erkrankungen versichert?
Das hängt vom Vertrag ab. Moderne Konzepte können entsprechende Leistungsauslöser enthalten. Entscheidend sind deren genaue Voraussetzungen.
Ist eine Grundfähigkeitsversicherung nur für Handwerker sinnvoll?
Nein. Sie kann grundsätzlich für unterschiedliche Berufsgruppen interessant sein. Bei körperlichen Berufen kann sie allerdings aufgrund der dort besonders wichtigen körperlichen Fähigkeiten eine besondere Rolle in der Beratung spielen.
Ist sie dasselbe wie eine Erwerbsunfähigkeitsversicherung?
Nein. Auch die Erwerbsunfähigkeitsversicherung ist ein eigenes Absicherungskonzept mit anderen Leistungsvoraussetzungen.
Ist sie dasselbe wie eine private Unfallversicherung?
Nein. Eine Unfallversicherung knüpft grundsätzlich an einen Unfall und dessen Folgen an. Eine Grundfähigkeitsversicherung kann – entsprechend ihrer Bedingungen – auch bei Verlust einer Fähigkeit infolge Krankheit leisten.
Ist eine Grundfähigkeitsversicherung automatisch schlechter als eine BU?
So pauschal wäre das falsch. Sie deckt ein anderes Risiko ab. Für die konkrete Absicherung des zuletzt ausgeübten Berufs bietet die BU allerdings einen unmittelbar berufsbezogenen Schutz, den eine klassische GF gerade nicht bietet.
Sollte ich eine Grundfähigkeitsversicherung abschließen, wenn meine BU-Anfrage abgelehnt wurde?
Nicht automatisch. Zunächst sollte geklärt werden, warum eine BU nicht möglich war und ob andere BU-Konstellationen sinnvoll geprüft werden können. Danach können alternative Absicherungsmöglichkeiten betrachtet werden.
Kann ich später von einer Grundfähigkeitsversicherung in eine BU wechseln?
Manche Vertragskonzepte können entsprechende Optionen enthalten. Ob dies möglich ist und welche Voraussetzungen gelten, muss im konkreten Vertrag geprüft werden.
52. Die entscheidende Frage lautet nicht: „Was ist günstiger?“
Bei langfristiger Arbeitskraftabsicherung ist der Preis natürlich relevant.
Er sollte aber nicht die erste Frage sein.
Denn zwei Verträge können nur sinnvoll über ihren Beitrag verglichen werden, wenn verstanden wurde, was sie überhaupt leisten.
Eine Grundfähigkeitsversicherung kann einen anderen Leistungsumfang haben als eine BU.
Dann vergleicht man nicht einfach zwei Preise für dasselbe Produkt.
Man vergleicht zwei unterschiedliche Versprechen.
Das ist ungefähr so, als würde man bei zwei Werkzeugkoffern nur auf den Preis schauen, obwohl in einem ganz andere Werkzeuge liegen.
Zuerst muss klar sein, was gebraucht wird.
Danach kann man beurteilen, welche Lösung dazu passt.
53. Gute Arbeitskraftabsicherung beginnt nicht beim Tarif, sondern beim Menschen
Am Ende besteht eine vernünftige Beratung zur Arbeitskraftabsicherung nicht aus einem Produktvergleich mit möglichst vielen grünen Häkchen.
Sie beginnt beim Leben des Menschen.
Was arbeitet er tatsächlich?
Wie verdient er sein Geld?
Welche körperlichen und geistigen Fähigkeiten braucht er dafür?
Welche finanziellen Verpflichtungen bestehen?
Wie lange muss das Einkommen noch erwirtschaftet werden?
Welche Rücklagen gibt es?
Welche gesetzliche Absicherung besteht?
Welche gesundheitliche Vorgeschichte muss berücksichtigt werden?
Und welches Risiko würde die Familie wirtschaftlich wirklich treffen?
Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, welches Absicherungskonzept sinnvoll sein kann.
Fazit: Grundfähigkeitsrente und BU können ähnlich aussehen – funktionieren aber grundverschieden
Berufsunfähigkeitsversicherung und Grundfähigkeitsversicherung haben ein gemeinsames Ziel: Sie sollen finanzielle Folgen schwerer gesundheitlicher Einschränkungen abfedern.
Der Weg dorthin ist jedoch unterschiedlich.
Die Berufsunfähigkeitsversicherung orientiert sich am konkreten Beruf. Entscheidend ist grundsätzlich, ob und in welchem Umfang die versicherte Person ihre zuletzt ausgeübte Tätigkeit aufgrund gesundheitlicher Einschränkungen noch ausüben kann.
Die Grundfähigkeitsversicherung orientiert sich dagegen an genau definierten Fähigkeiten und gegebenenfalls weiteren vereinbarten Leistungsauslösern.
Das führt zu einer Besonderheit:
Ein Mensch kann berufsunfähig sein, ohne einen Leistungsanspruch aus seiner Grundfähigkeitsversicherung zu haben.
Und ein Mensch kann eine Grundfähigkeitsrente erhalten, obwohl er weiterhin berufstätig ist.
Genau deshalb sollte eine Grundfähigkeitsversicherung niemals einfach als „kleine BU“ verstanden werden.
Sie ist ein eigenständiges Absicherungskonzept.
Ihre Qualität entscheidet sich nicht daran, wie lang die Liste versicherter Fähigkeiten aussieht, sondern vor allem daran, welche Fähigkeiten abgesichert sind, wie deren Verlust definiert wird, welche zusätzlichen Leistungsauslöser bestehen und wie gut das gesamte Bedingungswerk zur persönlichen Lebens- und Berufssituation passt.
Für manche Menschen kann die Berufsunfähigkeitsversicherung die naheliegende Lösung sein. Für andere kann eine Grundfähigkeitsversicherung eine wichtige Alternative oder Ergänzung darstellen. Und manchmal müssen noch andere Formen der Arbeitskraftabsicherung betrachtet werden.
Entscheidend ist, die Unterschiede vorher zu verstehen.
Denn bei der Absicherung der eigenen Arbeitskraft geht es nicht um irgendeinen Vertrag.
Es geht um das Einkommen, mit dem das eigene Leben finanziert wird.
Und da lohnt es sich, genauer hinzusehen.
Wertvollversichert – weil gute Absicherung damit beginnt, zu verstehen, was eigentlich versichert ist.
Artikel mit KI erstellt – persönlich redaktionell geprüft


