Wenn im Herbst die neue Beitragsrechnung für die Kfz-Versicherung ins Haus flattert, läuft bei vielen Autofahrern immer das gleiche Programm ab: alten Beitrag anschauen, neuen Beitrag anschauen – und wenn die Zahl deutlich höher ist, erstmal schlucken.
Dann beginnt die Suche nach einer günstigeren Alternative.
Das ist verständlich. Aber es greift zu kurz.
Denn die entscheidende Frage zum Jahreswechsel lautet nicht nur:
„Kann ich meine Kfz-Versicherung irgendwo günstiger bekommen?“
Sondern:
„Passt meine Kfz-Versicherung überhaupt noch zu meinem Auto, meinem Fahrverhalten und meinem Leben?“
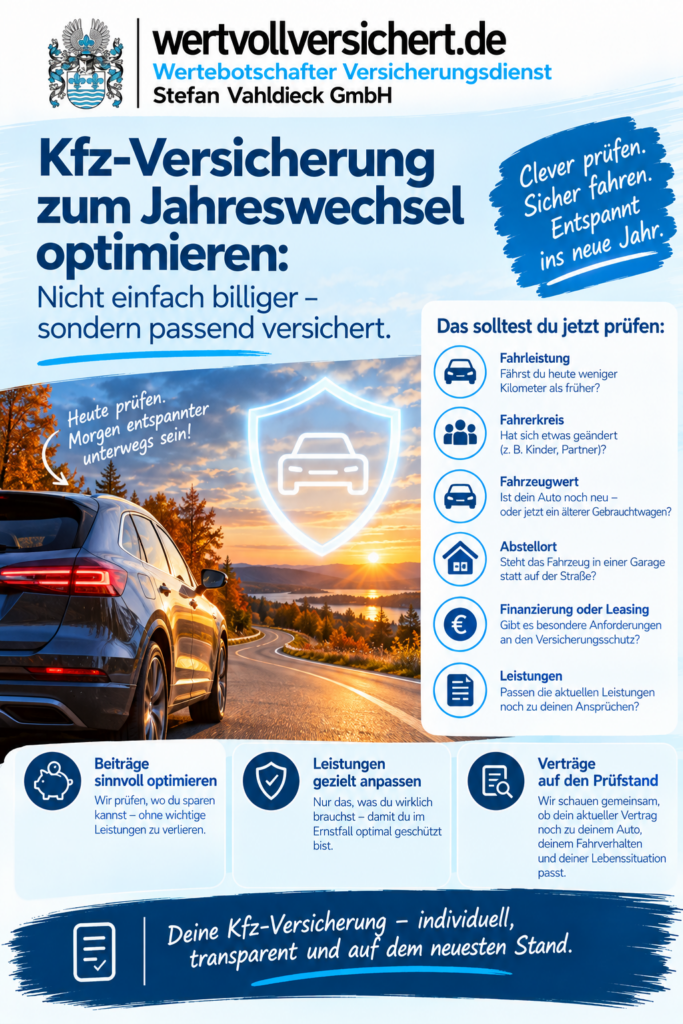
Vielleicht fahren Sie inzwischen deutlich weniger Kilometer als früher. Vielleicht fährt das Kind, das vor zwei Jahren regelmäßig Ihr Auto genutzt hat, längst ein eigenes Fahrzeug. Vielleicht ist aus dem fast neuen Auto inzwischen ein älterer Gebrauchtwagen geworden. Vielleicht steht das Fahrzeug heute in einer Garage statt auf der Straße. Vielleicht wurde es finanziert oder geleast. Oder Ihr Vertrag enthält Leistungsregelungen, die vor vielen Jahren ordentlich waren, heute aber nicht mehr zu Ihren Ansprüchen passen.
Und manchmal passiert auch das Gegenteil: Aus Sparsamkeit werden Leistungen gestrichen, deren Wert man erst erkennt, wenn tatsächlich etwas passiert.
Deshalb ist der Jahreswechsel ein guter Zeitpunkt für etwas, das sinnvoller ist als ein hektischer Preisvergleich:
eine gründliche Bestandsaufnahme.
Was brauche ich wirklich? Was ist überflüssig? Welche Angaben stimmen nicht mehr? Welche Leistungen sind wichtig? Wo verstecken sich Unterschiede, die auf den ersten Blick kaum auffallen? Und wann lohnt sich ein Wechsel tatsächlich?
Genau darum geht es in diesem Leitartikel von Wertvollversichert.
1. Warum die Kfz-Versicherung gerade zum Jahreswechsel auf den Prüfstand gehört
Kfz-Versicherungen gehören zu den Verträgen, die viele Menschen erstaunlich selten wirklich lesen.
Man bekommt die Beitragsrechnung, bezahlt – und fährt weiter.
Das kann jahrelang gutgehen. Das Problem dabei: Während der Vertrag unverändert im Ordner liegt, verändert sich das Leben.
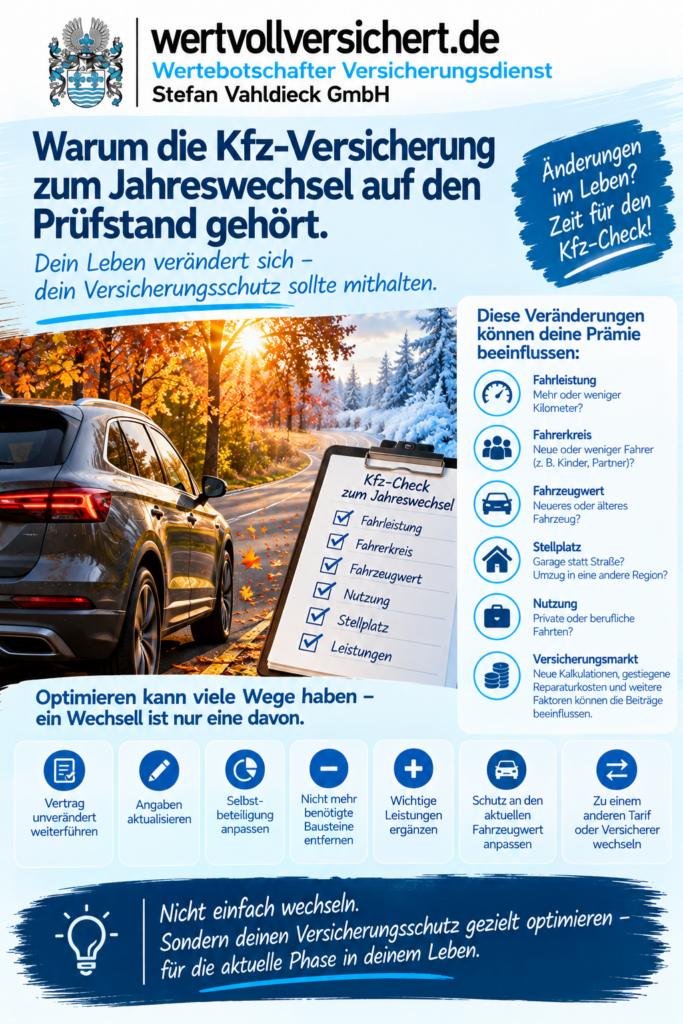
Die jährliche Fahrleistung kann sinken oder steigen. Weitere Fahrer kommen hinzu oder fallen weg. Das Fahrzeug verliert an Wert. Ein Kredit wird abbezahlt. Die berufliche Nutzung verändert sich. Ein Kind bekommt den Führerschein. Man zieht um. Das Auto bekommt einen anderen Stellplatz.
Gleichzeitig verändert sich auch der Versicherungsmarkt.
Versicherer kalkulieren ihre Beiträge regelmäßig neu. Schadenentwicklungen, Reparaturkosten, Fahrzeugtyp, Wohnort, Fahrerkreis und viele weitere Merkmale können sich auf die Prämie auswirken.
Deshalb kann ein Vertrag, der vor drei Jahren hervorragend gepasst hat, heute zu teuer, zu umfangreich oder sogar an entscheidenden Stellen zu schwach sein.
Optimieren bedeutet deshalb nicht automatisch wechseln
Das ist ein wichtiger Unterschied.
Eine Optimierung kann bedeuten:
- den bestehenden Vertrag unverändert weiterzuführen,
- Angaben im bestehenden Vertrag zu aktualisieren,
- Selbstbeteiligungen anzupassen,
- nicht mehr benötigte Bausteine herauszunehmen,
- wichtige Leistungen zu ergänzen,
- den Versicherungsschutz an den heutigen Fahrzeugwert anzupassen,
- oder tatsächlich zu einem anderen Tarif beziehungsweise Versicherer zu wechseln.
Ein Versicherungswechsel ist also nur eine mögliche Folge der Optimierung – nicht ihr eigentliches Ziel.
2. Warum Kfz-Versicherungen überhaupt teurer oder günstiger werden
Die Beitragshöhe einer Kfz-Versicherung entsteht nicht aus einer einzigen Zahl.
Vereinfacht gesagt versucht der Versicherer einzuschätzen, wie wahrscheinlich Schäden sind und wie teuer diese Schäden voraussichtlich werden.
Dabei spielen zahlreiche Merkmale eine Rolle.
Typklasse: Wie schadenauffällig ist Ihr Fahrzeugmodell?
Die Typklasse bezieht sich auf das konkrete Fahrzeugmodell.
Dahinter steht vereinfacht die Frage:
Welche Schäden verursachen beziehungsweise erleiden Fahrzeuge dieses Typs – und wie teuer sind diese Schäden?
Ein Fahrzeugmodell, das häufig in Unfälle verwickelt ist oder besonders hohe Schadenkosten verursacht, kann ungünstiger eingestuft werden als ein Modell mit besserer Schadenbilanz.
Dabei gibt es unterschiedliche Typklassen für Haftpflicht, Teilkasko und Vollkasko.
Wichtig ist:
Eine höhere Typklasse bedeutet nicht automatisch, dass Ihr gesamter Versicherungsbeitrag entsprechend steigen muss.
Sie ist lediglich ein Bestandteil der Kalkulation.
Regionalklasse: Auch der Zulassungsbezirk spielt eine Rolle
Neben dem Fahrzeugtyp wird auch betrachtet, wie die Schadenbilanz einer Region aussieht.
Daraus entstehen die sogenannten Regionalklassen.
Für die Kfz-Haftpflicht wird unter anderem berücksichtigt, wie häufig und wie teuer Schäden sind, die von Fahrzeughaltern eines Zulassungsbezirks verursacht werden.
In der Kaskoversicherung spielen zusätzlich beispielsweise Diebstähle, Wildunfälle sowie Sturm- und Hagelschäden eine Rolle.
Das bedeutet:
Zwei Menschen mit vergleichbaren Autos und ansonsten ähnlichen Voraussetzungen können allein aufgrund ihres Zulassungsbezirks unterschiedlich eingestuft werden.
Aber auch hier gilt: Die Regionalklasse ist nur ein Faktor unter vielen.
Schadenfreiheitsklasse: Unfallfreie Jahre machen sich bemerkbar
Wer über längere Zeit ohne regulierten Haftpflicht- oder Vollkaskoschaden fährt, wird normalerweise in eine bessere Schadenfreiheitsklasse – kurz SF-Klasse – eingestuft.
Vereinfacht gesagt bildet sie die schadenfreien Versicherungsjahre ab.
Je besser die SF-Klasse, desto günstiger kann sich dies auf den Beitrag auswirken.
Nach einem regulierten Schaden kann es dagegen zu einer Rückstufung kommen.
Wie stark diese ausfällt, ist nicht bei jedem Tarif identisch. Deshalb sollte man nicht ausschließlich auf die aktuelle SF-Klasse schauen, sondern bei Bedarf auch auf die jeweilige Rückstufungstabelle.
3. Warum Kfz-Schäden immer teurer werden können
Ein moderner Unfallschaden ist längst nicht mehr unbedingt mit einem neuen Stoßfänger und etwas Lack erledigt.
In heutigen Fahrzeugen stecken Kameras, Sensoren, Assistenzsysteme, LED-Technik und komplexe Elektronik.
Was früher ein vergleichsweise einfacher Schaden war, kann heute umfangreiche Arbeiten erfordern.
Nach einem Austausch müssen möglicherweise Sensoren oder Kameras neu eingestellt und kalibriert werden. Hinzu kommen steigende Ersatzteil- und Werkstattkosten.
Das ist für die Betrachtung der Kfz-Versicherung entscheidend:
Nicht nur die Häufigkeit von Schäden bestimmt den Versicherungsaufwand. Entscheidend ist auch, was ein einzelner Schaden heute kostet.
Deshalb sollte eine Beitragserhöhung nicht automatisch als willkürliche Verteuerung verstanden werden.
Das bedeutet allerdings genauso wenig, dass man jede Erhöhung ungeprüft hinnehmen sollte.
Die richtige Reaktion lautet:
prüfen statt ärgern – und vergleichen statt reflexartig kündigen.
4. Der größte Denkfehler beim Jahresvergleich: Nur auf den Endpreis schauen
Stellen wir uns zwei Kfz-Versicherungen vor.
Versicherung A ist günstiger.
Versicherung B kostet mehr.
Welche ist besser?
Die ehrliche Antwort lautet:
Das wissen wir noch nicht.
Denn wir kennen die Leistungen nicht.
Das ist ungefähr so, als würden Sie zwei Autos nur anhand ihrer Monatsrate vergleichen, ohne zu wissen, welches Modell, welche Ausstattung und welcher Zustand dahinterstehen.
Bei Versicherungen passiert genau das ständig.
Ein günstigerer Tarif kann beispielsweise:
- eine höhere Selbstbeteiligung haben,
- einen engeren Fahrerkreis voraussetzen,
- eine Werkstattbindung enthalten,
- bestimmte Folgeschäden geringer absichern,
- andere Entschädigungsgrenzen haben,
- weniger Zusatzleistungen enthalten,
- bei bestimmten Schadenursachen enger formuliert sein.
Umgekehrt ist ein teurerer Vertrag nicht automatisch besser.
Vielleicht bezahlen Sie dort für Leistungen, die für Ihre Situation kaum relevant sind.
Ein sinnvoller Vergleich besteht deshalb immer aus zwei Teilen: Preis und Leistung.
Erst wenn beides betrachtet wird, lässt sich vernünftig entscheiden.
5. Die drei Grundbausteine: Haftpflicht, Teilkasko und Vollkasko
Bevor wir optimieren, müssen wir verstehen, was überhaupt versichert ist.
Kfz-Haftpflichtversicherung: Ohne sie geht es nicht
Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben.
Sie kommt grundsätzlich für berechtigte Schadenersatzansprüche Dritter auf, wenn durch den Gebrauch des versicherten Fahrzeugs ein versicherter Schaden verursacht wird.
Das können sein:
Personenschäden: Ein anderer Mensch wird verletzt.
Sachschäden: Ein anderes Auto, ein Fahrrad, eine Leitplanke, ein Gebäude oder andere Sachen werden beschädigt.
Vermögensschäden: Unter bestimmten Voraussetzungen entstehen finanzielle Nachteile, die nicht unmittelbar Personen- oder Sachschäden sind.
Genauso wichtig ist eine zweite Aufgabe der Haftpflichtversicherung:
Sie prüft, ob die gegen Sie gerichteten Ansprüche überhaupt berechtigt sind.
Unberechtigte Ansprüche werden abgewehrt.
Warum hohe Versicherungssummen wichtig sind
Bei einem kleinen Parkrempler erscheinen Millionenbeträge absurd hoch.
Bei schweren Personenschäden sieht das anders aus.
Wenn ein Mensch dauerhaft gesundheitlich beeinträchtigt wird, können Behandlungskosten, Verdienstausfall, Pflegekosten und weitere Ansprüche über viele Jahre entstehen.
Deshalb gehört die vereinbarte Deckungssumme zu den Punkten, die bei einer Vertragsprüfung nicht einfach übergangen werden sollten.
6. Teilkasko: Schutz vor vielen Schäden, die Sie selbst kaum beeinflussen können
Die Teilkaskoversicherung schützt das eigene Fahrzeug gegen bestimmte im Vertrag definierte Gefahren.
Typische Bereiche sind beispielsweise:
- Diebstahl,
- Glasbruch,
- Sturm und Hagel,
- Brand,
- Überschwemmung,
- Zusammenstoß mit bestimmten Tieren,
- Tierbissschäden,
- bestimmte Kurzschluss- oder Folgeschäden.
Aber genau an dieser Stelle beginnen die Tarifunterschiede.
Denn „Teilkasko“ bedeutet nicht automatisch, dass jeder Tarif im Detail dasselbe leistet.
Tierkollision: Wild ist nicht gleich Tier
Ein Klassiker sind Zusammenstöße mit Tieren.
Ältere oder enger formulierte Bedingungen können den Versicherungsschutz auf bestimmte Tiergruppen begrenzen.
Andere Bedingungen erfassen einen wesentlich größeren Kreis oder Tiere allgemein.
Das klingt nach einem kleinen sprachlichen Unterschied.
Bis plötzlich ein Tier vor dem Auto steht, das nicht unter die engere Definition fällt.
Deshalb ist die Frage nicht nur:
„Sind Wildunfälle versichert?“
Sondern:
„Mit welchen Tieren ist der Zusammenstoß versichert?“
Tierbiss und Folgeschäden
Auch beim Thema Tierbiss lohnt sich der zweite Blick.
Ein zerbissener Schlauch oder ein beschädigtes Kabel ist das eine.
Problematischer können die Folgeschäden sein.
Wenn durch ein beschädigtes Bauteil anschließend weitere Fahrzeugteile in Mitleidenschaft gezogen werden, kann der Schaden erheblich größer werden als die eigentliche Bissstelle.
Deshalb sollte geprüft werden:
Sind nur unmittelbare Bissschäden versichert oder auch daraus entstehende Folgeschäden – und wenn ja, bis zu welcher Grenze?
Elementarschäden werden wichtiger
Starkregen, Überschwemmung, Hagel und Sturm können innerhalb kürzester Zeit erhebliche Fahrzeugschäden verursachen.
Wer schon einmal nach einem schweren Hagelereignis über einen Parkplatz gelaufen ist, weiß, wie schnell aus einem gepflegten Auto eine Karosserie voller Dellen werden kann.
Auch hier lohnt sich der Blick in die Bedingungen:
Welche Naturgefahren sind versichert? Welche Voraussetzungen gelten? Wie wird ein Schaden reguliert?
7. Vollkasko: Wann der Schutz des eigenen Autos entscheidend wird
Die Vollkaskoversicherung enthält grundsätzlich den Teilkaskoschutz und erweitert ihn insbesondere um Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle sowie um bestimmte mut- oder böswillige Beschädigungen durch Dritte.
Beispiel:
Sie kommen bei Regen in einer Kurve von der Straße ab und beschädigen Ihr eigenes Fahrzeug.
Die Haftpflichtversicherung hilft Ihnen beim eigenen Fahrzeug nicht weiter.
Sie ist für Ansprüche Dritter da.
Hier kann die Vollkaskoversicherung entscheidend sein.
Wann kann Vollkasko sinnvoll sein?
Eine pauschale Altersgrenze nach dem Motto „Nach X Jahren braucht man keine Vollkasko mehr“ ist zu simpel.
Entscheidend sind unter anderem:
- aktueller Fahrzeugwert,
- finanzielle Möglichkeiten,
- Finanzierung oder Leasing,
- individuelle Risikobereitschaft,
- Verhältnis zwischen Mehrbeitrag und zusätzlichem Schutz,
- vereinbarte Selbstbeteiligung.
Ein älteres hochwertiges Fahrzeug kann einen erheblichen Wert haben.
Und ein jüngeres Auto kann so wenig wert sein, dass der Vollkaskoschutz wirtschaftlich neu bewertet werden sollte.
Die richtige Frage lautet deshalb nicht:
„Wie alt ist das Auto?“
Sondern:
„Welchen finanziellen Verlust müsste ich selbst tragen, wenn das Fahrzeug morgen durch einen selbstverschuldeten Unfall erheblich beschädigt oder zerstört würde?“
Wenn die Antwort finanziell unangenehm wird, sollte man über Vollkasko nicht vorschnell hinweggehen.
8. Finanzierung und Leasing: Hier gelten zusätzliche Spielregeln
Bei finanzierten oder geleasten Fahrzeugen sollte besonders sorgfältig geprüft werden.
Denn Fahrzeugwert und offene finanzielle Verpflichtungen müssen nicht jederzeit identisch sein.
Hier kann beispielsweise eine sogenannte GAP-Deckung relevant werden.
„GAP“ bedeutet Lücke.
Gemeint ist vereinfacht die mögliche Differenz zwischen einer Versicherungsentschädigung und bestimmten noch bestehenden finanziellen Verpflichtungen aus einem Leasing- oder Finanzierungsverhältnis.
Ob, wann und in welchem Umfang eine solche Deckung benötigt wird, hängt von Vertragsart und Bedingungen ab.
Deshalb sollte bei finanzierten oder geleasten Fahrzeugen nicht nur die Kfz-Police betrachtet werden.
Finanzierungs- beziehungsweise Leasingvertrag und Versicherungsschutz gehören gemeinsam auf den Tisch.
9. Neuwert- und Kaufwertentschädigung: Ein Detail mit großer Wirkung
Bei einem Totalschaden oder Diebstahl kann es einen erheblichen Unterschied machen, nach welcher Grundlage der Versicherer entschädigt.
Deshalb können Regelungen zur Neuwert- oder Kaufwertentschädigung wichtig sein.
Vereinfacht:
Bei einer Neuwertentschädigung kann unter den vertraglich vereinbarten Voraussetzungen für einen bestimmten Zeitraum eine günstigere Entschädigungsregel gelten, als wenn ausschließlich der aktuelle Fahrzeugwert maßgeblich wäre.
Eine Kaufwertentschädigung kann insbesondere bei gebraucht erworbenen Fahrzeugen eine Rolle spielen.
Die Details unterscheiden sich.
Deshalb sollten Sie nicht nur fragen:
„Ist Neuwertentschädigung enthalten?“
Sondern auch:
- Wie lange gilt sie?
- Für welche Schadenfälle?
- Welche Voraussetzungen müssen erfüllt sein?
- Wie wird anschließend entschädigt?
Ein einziges Schlagwort in einer Leistungsübersicht reicht für eine vernünftige Bewertung nicht.
10. Grobe Fahrlässigkeit: Wenn aus einem Fehler ein teurer Fehler wird
Menschen machen Fehler.
Auch am Steuer.
Versicherungsbedingungen können Regelungen dazu enthalten, wie mit grob fahrlässig verursachten Schäden umgegangen wird.
Grobe Fahrlässigkeit bedeutet vereinfacht, dass jemand die erforderliche Sorgfalt in besonders schwerem Maße außer Acht lässt.
Für Kunden ist deshalb wichtig zu prüfen, in welchem Umfang der Versicherer in der Kaskoversicherung auf den Einwand grober Fahrlässigkeit verzichtet und welche Ausnahmen davon bestehen.
Denn auch hier können Bedingungen unterschiedlich ausgestaltet sein.
Das Kleingedruckte ist an dieser Stelle wesentlich wichtiger als eine werbliche Überschrift.
11. Werkstattbindung: Sparmöglichkeit mit Konsequenzen
Bei Tarifen mit Werkstattbindung verpflichtet sich der Kunde im versicherten Kaskoschaden grundsätzlich dazu, die Reparatur über eine vom Versicherer vorgegebene oder vermittelte Partnerwerkstatt durchführen zu lassen.
Das kann sich positiv auf den Versicherungsbeitrag auswirken.
Dafür gibt man einen Teil seiner freien Werkstattwahl ab.
Ob das sinnvoll ist, hängt von der persönlichen Situation ab.
Wer ohnehin keinen besonderen Bezug zu einer Werkstatt hat und mit dem Schadenmanagement des Versicherers zufrieden ist, kann darin einen Vorteil sehen.
Wer dagegen unbedingt möchte, dass das eigene Fahrzeug in einem bestimmten Betrieb repariert wird, sollte genauer hinsehen.
Besonders bei geleasten oder finanzierten Fahrzeugen sollte zusätzlich geprüft werden, ob andere Verträge Vorgaben zur Reparatur enthalten.
Ein Beitragsvorteil ist nur dann ein Vorteil, wenn die damit verbundenen Bedingungen zum Kunden passen.
12. Selbstbeteiligung: Mehr selbst tragen, weniger Beitrag zahlen?
In Teil- und Vollkaskoversicherungen können Selbstbeteiligungen vereinbart werden.
Das bedeutet:
Einen vereinbarten Teil eines versicherten Schadens tragen Sie selbst.
Eine höhere Selbstbeteiligung kann den Versicherungsbeitrag reduzieren.
Aber auch hier gilt:
Mehr ist nicht automatisch besser.
Eine Selbstbeteiligung sollte so gewählt sein, dass sie im Schadenfall ohne finanzielle Probleme bezahlt werden kann.
Wer die Selbstbeteiligung nur erhöht, um den Jahresbeitrag möglichst weit zu drücken, kann beim nächsten Schaden eine unangenehme Überraschung erleben.
Eine sinnvolle Frage lautet:
„Welchen Betrag kann und möchte ich im Schadenfall problemlos selbst übernehmen?“
Erst danach sollte gerechnet werden, ob die Beitragsersparnis die höhere Eigenbeteiligung rechtfertigt.
13. Fahrerkreis: Einer der Punkte, die besonders häufig veralten
Wer darf das Fahrzeug fahren?
Nur Sie?
Sie und Ihr Partner?
Auch die Kinder?
Weitere Familienmitglieder?
Oder praktisch jeder?
Der Fahrerkreis kann Einfluss auf den Versicherungsbeitrag haben.
Insbesondere junge Fahrer können die Risikoeinschätzung deutlich verändern.
Deshalb lohnt sich die jährliche Prüfung.
Typischer Fall
Die Tochter hat mit 18 regelmäßig das Familienauto gefahren und wurde deshalb in den Fahrerkreis aufgenommen.
Drei Jahre später hat sie ein eigenes Fahrzeug und nutzt das Auto der Eltern praktisch nicht mehr.
Im Vertrag steht sie trotzdem weiterhin als regelmäßige Fahrerin.
Das sollte überprüft werden.
Umgekehrt ist es genauso problematisch, einen regelmäßigen Fahrer nicht anzugeben, obwohl der Vertrag einen eingeschränkten Fahrerkreis vorsieht.
Optimieren heißt nicht, Angaben schönzurechnen.
Die Angaben müssen der Realität entsprechen.
14. Jahresfahrleistung: Aus einer alten Schätzung wird schnell eine falsche Angabe
„Wie viele Kilometer fahren Sie im Jahr?“
Beim Vertragsabschluss wird eine Zahl angegeben.
Und dann bleibt sie jahrelang stehen.
Dabei kann sich gerade die Fahrleistung massiv verändern.
Homeoffice, Arbeitsplatzwechsel, Ruhestand, Umzug oder ein zweites Fahrzeug können dazu führen, dass wesentlich weniger gefahren wird.
Andersherum kann ein neuer Arbeitsplatz die Kilometerleistung deutlich erhöhen.
Deshalb gehört der Kilometerstand zur Jahresprüfung.
Schauen Sie auf den aktuellen Kilometerstand und vergleichen Sie ihn mit dem Vorjahr.
Dann haben Sie keine Bauchschätzung, sondern eine vernünftige Grundlage.
15. Stellplatz, Nutzung und weitere Tarifmerkmale
Neben Fahrleistung und Fahrerkreis können je nach Tarif weitere Merkmale berücksichtigt werden.
Beispielsweise:
- private oder berufliche Nutzung,
- Garage oder anderer Stellplatz,
- Alter der Fahrer,
- Fahrzeughalter,
- Wohneigentum,
- Berufs- oder Tarifgruppen,
- Zahlungsweise,
- weitere Fahrzeuge oder Verträge.
Nicht jeder Versicherer bewertet diese Merkmale gleich.
Gerade deshalb können sich Angebote unterscheiden, obwohl überall dasselbe Auto versichert werden soll.
Wichtig bleibt:
Alle Angaben müssen wahrheitsgemäß sein.
Ein künstlich schöngerechneter Tarif ist keine Optimierung.
16. Schutzbrief: Klein auf der Rechnung, praktisch im Alltag
Ein Schutzbrief kann beispielsweise bei Panne, Unfall oder anderen Notfällen Unterstützungsleistungen vorsehen.
Je nach Bedingungen können darunter etwa Abschleppen, Pannenhilfe oder weitere organisatorische Leistungen fallen.
Wer bereits über einen anderen Anbieter oder eine Mitgliedschaft vergleichbare Leistungen besitzt, sollte prüfen, ob Doppelungen bestehen.
Aber Vorsicht:
„Ich habe doch irgendwo Pannenhilfe“ ist keine ausreichende Prüfung.
Entscheidend ist, welche Leistungen tatsächlich enthalten sind, für welche Fahrzeuge sie gelten und welche Grenzen bestehen.
17. Fahrerschutz: Der Fahrer selbst kann eine besondere Lücke haben
Nach einem Unfall denkt man zunächst an das beschädigte Auto.
Bei schweren Unfällen sind Personenschäden aber viel gravierender.
Insassen können grundsätzlich Ansprüche gegen die Kfz-Haftpflichtversicherung des verantwortlichen Fahrzeughalters beziehungsweise Fahrers haben.
Der verantwortliche Fahrer selbst befindet sich bei einem selbstverschuldeten Unfall jedoch in einer besonderen Situation.
Hier setzt der sogenannte Fahrerschutz an.
Je nach Bedingungen können bestimmte Personenschäden des berechtigten Fahrers abgesichert werden.
Ob dieser Baustein sinnvoll ist und welche Leistungen er umfasst, sollte individuell geprüft werden.
18. Rabattschutz: Der Name klingt einfacher, als das Thema ist
Ein Rabattschutz soll unter bestimmten Voraussetzungen verhindern, dass ein regulierter Schaden unmittelbar zu einer tariflichen Rückstufung beim bisherigen Versicherer führt.
Das klingt komfortabel.
Beim Versichererwechsel kann allerdings entscheidend sein, welcher Schadenverlauf tatsächlich an den neuen Versicherer gemeldet wird.
Ein intern gewährter Rabattschutz oder eine Sondereinstufung ist nicht automatisch dasselbe wie die tatsächlich übertragbare Schadenhistorie.
Deshalb sollte vor einem Wechsel geklärt werden:
Welche Schadenfreiheitsklasse beziehungsweise welcher Schadenverlauf wird vom neuen Versicherer tatsächlich anerkannt?
Das ist besonders wichtig, wenn der aktuelle Vertrag Sondereinstufungen, Rabattschutz oder spezielle Rabattregelungen enthält.
19. Auslandsschadenschutz und Auslandsfahrten
Wer regelmäßig mit dem Auto ins Ausland fährt, sollte auch diesen Bereich prüfen.
Je nach Vertrag können zusätzliche Regelungen für Schäden im Ausland vorgesehen sein.
Relevant kann beispielsweise ein Auslandsschadenschutz sein, bei dem bestimmte unverschuldete Verkehrsunfälle im Ausland nach den vereinbarten Bedingungen über den eigenen Versicherer abgewickelt werden können.
Auch hier gilt:
Nicht der Name des Bausteins entscheidet.
Entscheidend sind Geltungsbereich, Voraussetzungen, Entschädigungsregeln und Ausschlüsse.
20. Mallorca-Police: Nicht nur etwas für Mallorca
Der umgangssprachliche Begriff „Mallorca-Police“ bezeichnet eine Erweiterung des Haftpflichtschutzes bei der Nutzung bestimmter gemieteter Fahrzeuge im Ausland.
Der Name ist etwas irreführend.
Es geht nicht nur um Mallorca.
Wer im europäischen Ausland einen Mietwagen nutzt, sollte prüfen, ob und in welchem Umfang der eigene Kfz-Vertrag ergänzenden Haftpflichtschutz vorsieht.
Denn die Absicherung des Mietfahrzeugs vor Ort und der heimische Versicherungsschutz sind zwei unterschiedliche Dinge.
Wer häufig Mietwagen im Ausland nutzt, sollte diesen Punkt nicht erst am Urlaubsort klären.
21. Elektroautos: Andere Technik, andere Fragen
Bei Elektrofahrzeugen kommen zusätzliche Themen hinzu.
Der Akku ist ein wesentlicher und wertvoller Bestandteil des Fahrzeugs.
Je nach Tarif können deshalb besondere Regelungen relevant sein, beispielsweise zu:
- Schäden am Akku,
- Überspannung oder Kurzschluss,
- Ladekabeln,
- Ladekarten,
- Abschleppen nach einem Schaden,
- Entsorgungs- oder Ausbaukosten,
- Tierbissfolgeschäden,
- Überschwemmung,
- bestimmten Schäden beim Laden.
Nicht jeder dieser Punkte muss für jeden Kunden gleich wichtig sein.
Aber ein Elektroauto einfach nach denselben Kriterien zu prüfen wie einen älteren Verbrenner, kann zu kurz greifen.
22. Der Jahreswechsel-Check: Diese Angaben sollten Sie einmal komplett überprüfen
Nehmen Sie Versicherungsschein und aktuelle Beitragsrechnung zur Hand.
Dann prüfen Sie nicht nur die neue Beitragshöhe.
Gehen Sie die Daten systematisch durch.
Fahrzeug
Stimmen Kennzeichen, Fahrzeugdaten und Nutzung?
Halter
Ist die eingetragene Haltersituation noch korrekt?
Fahrer
Wer fährt tatsächlich regelmäßig mit dem Fahrzeug?
Jüngster Fahrer
Stimmt das hinterlegte Alter beziehungsweise Geburtsdatum?
Kilometerleistung
Passt die vereinbarte Jahresfahrleistung noch zur Realität?
Nutzung
Wird das Auto ausschließlich privat genutzt oder inzwischen auch beruflich beziehungsweise gewerblich?
Stellplatz
Hat sich die regelmäßige Abstellmöglichkeit geändert?
Finanzierung oder Leasing
Bestehen noch Verpflichtungen, die bei der Wahl des Versicherungsschutzes berücksichtigt werden sollten?
Kaskoschutz
Passt Vollkasko, Teilkasko oder gegebenenfalls der Verzicht auf Kasko noch zum aktuellen Fahrzeugwert und zur persönlichen finanziellen Situation?
Selbstbeteiligung
Ist sie noch sinnvoll gewählt?
Zusatzbausteine
Werden Schutzbrief, Fahrerschutz, Rabattschutz oder weitere Bausteine benötigt?
Leistungsumfang
Entsprechen die Bedingungen noch dem Schutz, den Sie heute erwarten?
Erst danach beginnt der eigentliche Vergleich.
23. Kündigungsfrist: Warum der 30. November wichtig ist – aber nicht für jeden
Der 30. November ist der bekannteste Termin der deutschen Kfz-Versicherung.
Der Grund:
Bei vielen Verträgen endet das Versicherungsjahr am 31. Dezember und es gilt eine Kündigungsfrist von einem Monat.
Dann muss die Kündigung grundsätzlich rechtzeitig zum Vertragsende beim Versicherer eingehen.
Aber:
Der 30. November ist kein universeller Kündigungstag für jede Kfz-Versicherung.
Es gibt auch Verträge mit unterjähriger Hauptfälligkeit.
Das Versicherungsjahr endet dann beispielsweise irgendwann im Frühjahr oder Sommer.
Deshalb sollte niemand allein aufgrund einer allgemeinen Internetregel kündigen.
Schauen Sie in Ihre Vertragsunterlagen und prüfen Sie:
Wann endet mein Versicherungsjahr und welche Kündigungsfrist gilt für meinen Vertrag?
24. Sonderkündigungsrecht bei Beitragserhöhung
Auch wenn die reguläre Kündigungsfrist bereits vorbei ist, kann unter bestimmten Voraussetzungen noch ein Kündigungsrecht bestehen.
Ein besonders wichtiger Fall ist eine Beitragserhöhung.
Erhöht der Versicherer aufgrund einer Anpassungsklausel den Beitrag, ohne dass sich der Versicherungsschutz entsprechend erweitert, sieht das Versicherungsvertragsgesetz grundsätzlich ein besonderes Kündigungsrecht vor.
Die Kündigung kann innerhalb eines Monats nach Zugang der Mitteilung erklärt werden.
Das ist gerade dann relevant, wenn die neue Beitragsrechnung erst nach dem üblichen Wechseltermin eintrifft.
Aber auch hier sollte genau hingeschaut werden.
Nicht jede Veränderung des zu zahlenden Betrags bedeutet automatisch, dass dieselbe rechtliche Situation vorliegt.
Deshalb sollte geprüft werden, warum sich der Beitrag verändert und was in der Beitragsmitteilung zum Kündigungsrecht steht.
25. Nicht erst kündigen und dann überlegen
Eine einfache Regel kann viel Ärger vermeiden:
Erst neuen Versicherungsschutz verbindlich klären – dann den alten Vertrag beenden.
Die Kfz-Haftpflichtversicherung ist Pflichtversicherung.
Deshalb sollte der Wechsel sauber koordiniert werden.
Wer vorschnell kündigt und erst danach versucht, irgendeinen neuen Vertrag zu bekommen, dreht die sinnvolle Reihenfolge um.
Besonders wichtig ist das bei ungewöhnlichen Risiken, problematischen Schadenverläufen oder besonderen Fahrzeugen.
26. Vier typische Fälle aus dem Alltag
Fall 1: Der Pendler, der keiner mehr ist
Thomas fuhr früher an fünf Tagen pro Woche mit dem Auto zur Arbeit.
Dann änderte sich sein Arbeitsplatzmodell.
Heute arbeitet er überwiegend von zu Hause.
Seine tatsächliche Fahrleistung ist deutlich gesunken.
In seinem Versicherungsvertrag steht aber noch die alte Kilometerleistung.
Optimierung: Nicht sofort den Versicherer wechseln. Zuerst die tatsächlichen Vertragsdaten korrigieren und anschließend auf dieser Basis vergleichen.
Fall 2: Das Kind fährt nicht mehr mit
Bei Familie Schneider wurde der Sohn mit 18 als Fahrer des Familienautos aufgenommen.
Inzwischen ist er ausgezogen und besitzt ein eigenes Fahrzeug.
Im Vertrag der Eltern ist er weiterhin als regelmäßiger Fahrer hinterlegt.
Optimierung: Fahrerkreis prüfen und an die tatsächliche Situation anpassen.
Fall 3: Das Auto ist älter geworden
Sabine hat ihren Wagen vor einigen Jahren neu gekauft und seitdem vollkaskoversichert.
Inzwischen ist das Fahrzeug deutlich älter.
Sie fragt sich, ob die Vollkasko noch sinnvoll ist.
Die falsche Lösung wäre:
„Altes Auto – Vollkasko raus.“
Die richtige Prüfung lautet:
Wie hoch ist der heutige Fahrzeugwert? Wie groß ist der Beitragsunterschied? Welche Selbstbeteiligung besteht? Könnte Sabine einen größeren selbstverschuldeten Schaden oder Totalverlust finanziell selbst tragen?
Erst danach kann sinnvoll entschieden werden.
Fall 4: Billiger – aber nicht gleichwertig
Michael findet online einen deutlich günstigeren Tarif.
Auf den ersten Blick scheint alles identisch:
Haftpflicht, Vollkasko, gleiche Selbstbeteiligung.
Bei genauer Prüfung unterscheiden sich jedoch einzelne Leistungsmerkmale und Zusatzbausteine.
Michael muss deshalb entscheiden, ob die Beitragsersparnis den geringeren beziehungsweise anders ausgestalteten Leistungsumfang rechtfertigt.
Genau das ist ein echter Versicherungsvergleich.
Nicht zwei Preise nebeneinanderzustellen, sondern zwei Verträge.
27. Typische Fehler beim Kfz-Versicherungswechsel
Fehler 1: Nur nach dem billigsten Beitrag sortieren
Der niedrigste Beitrag ist kein Qualitätsmerkmal.
Er ist zunächst nur eine Zahl.
Ohne Leistungsvergleich sagt er wenig darüber aus, wie gut der Vertrag zur persönlichen Situation passt.
Fehler 2: Kilometerleistung künstlich niedrig ansetzen
Natürlich kann eine niedrigere Fahrleistung den Beitrag beeinflussen.
Aber daraus folgt nicht, dass man einfach irgendeine möglichst kleine Zahl eintragen sollte.
Versicherungsangaben müssen stimmen.
Besser:
realistisch rechnen und Änderungen melden.
Fehler 3: Fahrer verschweigen
Dasselbe gilt für den Fahrerkreis.
Wenn ein junger Fahrer regelmäßig mit dem Auto fährt, sollte er nicht nur deshalb aus dem Vertrag herausgehalten werden, weil der Beitrag dann niedriger aussieht.
Das ist keine Optimierung.
Das ist eine falsche Risikobeschreibung.
Fehler 4: Vollkasko allein nach Fahrzeugalter entscheiden
„Nach fünf Jahren braucht man keine Vollkasko mehr.“
Solche pauschalen Regeln klingen praktisch, sind aber fachlich zu grob.
Ein Fahrzeug kann auch nach mehreren Jahren noch einen erheblichen Wert haben.
Entscheidend sind Fahrzeugwert, Beitragsunterschied und persönliche Risikotragfähigkeit.
Fehler 5: Rabattschutz mit übertragbarer SF-Klasse verwechseln
Ein beim bisherigen Versicherer gewährter Schutz vor Rückstufung muss bei einem Wechsel nicht bedeuten, dass ein neuer Versicherer dieselbe Einstufung übernimmt.
Vor dem Wechsel sollte deshalb geklärt werden, welche Schadenhistorie tatsächlich übertragen wird.
Fehler 6: Werkstattbindung übersehen
Ein günstigerer Tarif kann mit Werkstattbindung kalkuliert sein.
Wer später unbedingt zu seiner eigenen Werkstatt möchte, merkt den Unterschied erst im Schadenfall.
Fehler 7: Zusatzbausteine doppelt absichern
Pannenhilfe kann beispielsweise bereits anderweitig bestehen.
Das heißt nicht automatisch, dass der Schutzbrief überflüssig ist.
Aber es bedeutet:
Leistungen vergleichen und Doppelungen bewusst entscheiden.
Fehler 8: Den neuen Vertrag nicht auf dieselben Daten rechnen
Ein Vergleich ist nur sinnvoll, wenn die Ausgangsdaten vergleichbar sind.
Wenn Angebot A mit einer anderen Kilometerleistung, einem anderen Fahrerkreis oder einer anderen Selbstbeteiligung gerechnet wurde als Angebot B, vergleichen Sie keine Tarife mehr – sondern unterschiedliche Risiken.
28. Der vielleicht wichtigste Punkt: Vergleichbarkeit herstellen
Bevor Angebote miteinander verglichen werden, sollten für alle dieselben Eckdaten gelten.
Zum Beispiel:
- identisches Fahrzeug,
- identischer Halter,
- identischer Fahrerkreis,
- identische Jahresfahrleistung,
- gleiche Nutzungsart,
- vergleichbarer Kaskoschutz,
- gleiche beziehungsweise bewusst gewählte Selbstbeteiligungen,
- vergleichbare Zusatzleistungen.
Erst dann bekommt die Frage nach dem Preis wirklich Aussagekraft.
Sonst gewinnt möglicherweise nur das Angebot, bei dem weniger Leistung oder ein geringeres Risiko eingegeben wurde.
29. Schadenfreiheitsklasse übertragen: Genau hinschauen
Die Schadenfreiheitsklasse ist für viele Kunden einer der wertvollsten Bestandteile ihrer Kfz-Versicherungshistorie.
Beim Versichererwechsel wird der Schadenverlauf zwischen den beteiligten Versicherern berücksichtigt beziehungsweise bestätigt.
Aber Vorsicht bei besonderen Einstufungen.
Es kann einen Unterschied geben zwischen:
der SF-Klasse, die im aktuellen Vertrag auf der Rechnung steht,
und
dem Schadenverlauf beziehungsweise den schadenfreien Jahren, die ein anderer Versicherer tatsächlich anerkennt.
Das kann beispielsweise bei Sondereinstufungen eine Rolle spielen.
Deshalb gilt:
Bei ungewöhnlich günstigen Einstufungen, Zweitwagenregelungen, übernommenen Schadenverläufen oder Rabattschutz sollte vor dem Wechsel besonders sorgfältig geprüft werden.
30. Rückstufung nach einem Schaden: Die oft unterschätzte Tabelle
Viele Kunden kennen ihre aktuelle SF-Klasse.
Wesentlich weniger kennen ihre Rückstufungstabelle.
Dabei kann sie nach einem Schaden erhebliche Auswirkungen haben.
Nach einem regulierten Haftpflicht- oder Vollkaskoschaden erfolgt die Rückstufung nach den Regelungen des jeweiligen Tarifs.
Wie weit zurückgestuft wird, kann sich unterscheiden.
Deshalb kann es sinnvoll sein, bei einem Leistungsvergleich auch diese Frage zu stellen:
„Was passiert mit meiner Einstufung, wenn ich einen Schaden habe?“
Das ist nicht so auffällig wie eine große Werbeüberschrift.
Finanziell kann es über mehrere Jahre trotzdem relevant sein.
31. Kleine Schäden selbst zahlen – sinnvoll oder nicht?
Nach einem kleineren Schaden kann sich die Frage stellen, ob eine Regulierung über die Versicherung wirtschaftlich sinnvoll ist oder ob der Schaden besser selbst getragen beziehungsweise eine bereits geleistete Entschädigung unter den tariflichen Voraussetzungen zurückgezahlt wird.
Warum?
Weil ein regulierter Schaden eine Rückstufung auslösen kann.
Dadurch können zukünftige Beiträge steigen.
Eine pauschale Grenze gibt es dafür nicht.
Entscheidend sind unter anderem:
- Schadenhöhe,
- aktuelle SF-Klasse,
- Rückstufung nach dem konkreten Tarif,
- zukünftige Beitragswirkung,
- mögliche Schadenrückkaufregelungen.
Hier lohnt sich eine konkrete Berechnung.
32. Was bedeutet „guter Versicherungsschutz“ überhaupt?
Ein guter Kfz-Vertrag muss nicht jede denkbare Zusatzleistung enthalten.
Und er muss auch nicht der teuerste Tarif sein.
Guter Versicherungsschutz bedeutet:
Die finanziell wichtigen Risiken sind so abgesichert, wie es zur persönlichen Situation passt – zu einem dafür angemessenen Beitrag.
Das klingt unspektakulär.
Ist aber genau der Punkt.
Versicherung sollte nicht möglichst viel enthalten.
Sie sollte das Richtige enthalten.
33. Fragen, die Sie vor einem Wechsel stellen sollten
Wer seine Kfz-Versicherung zum Jahreswechsel überprüft, sollte nicht nur fragen:
„Was kostet das?“
Sinnvoller sind zusätzlich Fragen wie:
- Welche Deckungssumme gilt in der Haftpflicht?
- Welche Schäden umfasst meine Teilkasko genau?
- Wie sind Tierkollisionen geregelt?
- Sind Tierbissfolgeschäden mitversichert?
- Welche Naturgefahren sind eingeschlossen?
- Wie wird grobe Fahrlässigkeit behandelt?
- Wie lange gelten Neuwert- oder Kaufwertregelungen?
- Ist bei Leasing oder Finanzierung eine passende GAP-Regelung enthalten?
- Gibt es Werkstattbindung?
- Wie hoch sind meine Selbstbeteiligungen?
- Welche Fahrer sind versichert?
- Welche Kilometerleistung ist vereinbart?
- Wie sieht die Rückstufung nach einem Schaden aus?
- Was passiert mit Sondereinstufungen bei einem Versichererwechsel?
- Welche Zusatzbausteine brauche ich tatsächlich?
- Welche Leistungen bestehen möglicherweise bereits anderweitig?
- Gibt es Besonderheiten für mein Elektrofahrzeug?
- Wie sieht der Versicherungsschutz bei Auslandsfahrten aus?
Wer diese Fragen beantworten kann, ist einem sinnvollen Vergleich deutlich näher als jemand, der lediglich zwei Jahresbeiträge nebeneinanderlegt.
34. Häufige Fragen zur Kfz-Versicherung zum Jahreswechsel
Muss ich meine Kfz-Versicherung jedes Jahr wechseln?
Nein.
Ein jährlicher Check ist sinnvoll.
Ein jährlicher Wechsel nicht automatisch.
Wenn Preis, Leistung und Vertragsdaten weiterhin passen, kann das Ergebnis der Prüfung genauso gut lauten: Vertrag behalten.
Kann ich immer bis zum 30. November kündigen?
Nein.
Der 30. November ist bei vielen Verträgen mit Versicherungsjahresende zum 31. Dezember relevant.
Es gibt aber auch unterjährige Vertragslaufzeiten.
Entscheidend sind Ihr konkretes Versicherungsjahr und die vereinbarte Kündigungsfrist.
Was passiert, wenn mein Beitrag erst nach dem regulären Kündigungstermin steigt?
Bei einer entsprechenden Beitragserhöhung kann ein gesetzliches Sonderkündigungsrecht bestehen.
Grundsätzlich ist bei einer Prämienerhöhung aufgrund einer Anpassungsklausel ohne entsprechende Erweiterung des Versicherungsschutzes eine Kündigung innerhalb eines Monats nach Zugang der Mitteilung möglich.
Die konkrete Beitragsmitteilung und die Ursache der Änderung sollten geprüft werden.
Ist der günstigste Tarif automatisch der beste?
Nein.
Er kann der beste sein.
Aber nur, wenn die Leistungen und Vertragsbedingungen ebenfalls zu Ihren Anforderungen passen.
Der Preis allein beantwortet diese Frage nicht.
Wann sollte ich von Vollkasko auf Teilkasko wechseln?
Dafür gibt es keinen allgemein richtigen Zeitpunkt.
Fahrzeugwert, Mehrbeitrag, Selbstbeteiligung und persönliche finanzielle Risikotragfähigkeit sollten gemeinsam betrachtet werden.
Brauche ich bei einem alten Auto überhaupt noch Kasko?
Auch das lässt sich nicht allein am Fahrzeugalter entscheiden.
Bei sehr niedrigem Fahrzeugwert kann ein Kaskoschutz wirtschaftlich irgendwann weniger sinnvoll werden.
Aber auch ein älteres Fahrzeug kann noch so wertvoll sein, dass ein Verlust finanziell schmerzt.
Macht eine höhere Selbstbeteiligung immer Sinn?
Nein.
Sie kann den Beitrag reduzieren.
Dafür tragen Sie im Schadenfall einen größeren Teil selbst.
Die Ersparnis sollte deshalb in einem vernünftigen Verhältnis zum zusätzlichen Eigenrisiko stehen.
Sollte ich meine Kilometerleistung möglichst niedrig angeben?
Sie sollten sie möglichst realistisch angeben.
Wenn Sie weniger fahren als früher, sollte der Vertrag angepasst werden.
Wenn Sie mehr fahren, ebenfalls.
Kann ich mein Kind einfach aus dem Fahrerkreis nehmen, um Beitrag zu sparen?
Wenn das Kind das Fahrzeug tatsächlich nicht mehr beziehungsweise nur im Rahmen der dafür geltenden Vertragsregelungen nutzt, kann eine Anpassung sinnvoll sein.
Wer regelmäßig fährt, sollte jedoch korrekt angegeben werden.
Versicherungsoptimierung funktioniert nicht durch falsche Angaben.
Bleibt mein Rabattschutz beim Versichererwechsel erhalten?
Nicht zwangsläufig.
Ein Rabattschutz kann eine interne tarifliche Regelung des bisherigen Versicherers sein.
Entscheidend ist, welchen Schadenverlauf beziehungsweise welche schadenfreien Jahre der neue Versicherer tatsächlich anerkennt.
Kann ich meine SF-Klasse einfach anhand der letzten Rechnung vergleichen?
Bei normalen Schadenverläufen liefert die Rechnung einen wichtigen Anhaltspunkt.
Bei Sondereinstufungen, Rabattschutz oder besonderen Zweitwagenregelungen sollte jedoch genauer geprüft werden, welche Einstufung bei einem Wechsel tatsächlich bestätigt und übernommen wird.
Sollte ich erst kündigen und danach einen neuen Versicherer suchen?
Besser ist die umgekehrte Reihenfolge.
Zuerst sollte geklärt sein, dass der gewünschte neue Versicherungsschutz zustande kommt.
Danach kann der bisherige Vertrag fristgerecht beendet werden.
35. Der Wertvollversichert-Jahrescheck in zehn Minuten
Wer wenig Zeit hat, kann mit zehn Fragen beginnen:
1. Was zahle ich im kommenden Versicherungsjahr?
2. Was habe ich bisher gezahlt und warum hat sich der Beitrag verändert?
3. Wie viele Kilometer fahre ich tatsächlich?
4. Wer fährt mein Auto tatsächlich?
5. Welchen aktuellen Wert hat mein Fahrzeug ungefähr?
6. Würde ich einen größeren Schaden am eigenen Fahrzeug finanziell problemlos selbst tragen können?
7. Sind meine Selbstbeteiligungen noch passend?
8. Welche wichtigen Leistungsunterschiede gibt es zwischen meinem Vertrag und möglichen Alternativen?
9. Gibt es Sondereinstufungen oder Rabattregelungen, die bei einem Wechsel verloren gehen könnten?
10. Würde ich den neuen Vertrag auch wählen, wenn ich morgen einen größeren Schaden hätte?
Gerade die letzte Frage verändert den Blick auf Versicherungsvergleiche.
Denn Versicherungen werden nicht für den Tag abgeschlossen, an dem die Rechnung kommt.
Sie werden für den Tag abgeschlossen, an dem etwas passiert.
36. Aktuell zum Jahreswechsel 2026/2027: Auch die Regionalklassen bewegen sich
Zum Jahreswechsel 2026/2027 kommt ein aktueller Faktor hinzu: Die Regionalstatistik für 2027 wurde neu berechnet.
Für fast zehn Millionen Autofahrer verändern sich die Regionalklassen in der Kfz-Haftpflichtversicherung.
Für rund 5,2 Millionen Autofahrer in 63 Zulassungsbezirken verbessert sich die Einstufung, während für rund 4,8 Millionen Autofahrer in 46 Bezirken eine höhere Regionalklasse berechnet wurde.
Für die große Mehrheit bleibt die Haftpflicht-Regionalklasse allerdings unverändert.
Die Einstufungen sind keine verbindlichen Preisvorgaben für Versicherungsunternehmen. Sie sind statistische Grundlagen, die Versicherer bei ihrer Kalkulation berücksichtigen können.
Deshalb gilt auch hier:
Eine bessere Regionalklasse garantiert keinen niedrigeren Gesamtbeitrag – und eine schlechtere Regionalklasse erklärt nicht automatisch jede Beitragserhöhung.
Der Versicherungsbeitrag entsteht aus vielen Faktoren.
37. Blick ins Ruhrgebiet: Gleiche Versicherung, andere regionale Voraussetzungen
Gerade im Ruhrgebiet wird deutlich, warum regionale Schadenstatistiken eine Rolle spielen.
Dicht besiedelte Ballungsräume haben andere Verkehrsstrukturen als ländliche Regionen.
Mehr Fahrzeuge, dichter Verkehr, andere Schadenhäufigkeiten und unterschiedliche Schadenhöhen können sich in den statistischen Ergebnissen bemerkbar machen.
Für Nordrhein-Westfalen ändern sich die Haftpflicht-Regionalklassen für einen Teil der Autofahrer zum kommenden Versicherungsjahr, während sie für die große Mehrheit stabil bleiben.
Das zeigt gleichzeitig, warum ein pauschaler Satz wie „Kfz-Versicherungen werden nächstes Jahr für alle teurer“ fachlich zu kurz greift.
Die persönliche Entwicklung hängt von deutlich mehr Faktoren ab.
Und manchmal wohnt der Unterschied sprichwörtlich ein paar Zulassungsbezirke weiter.
38. Warum der Jahreswechsel nicht zur Schnäppchenjagd werden sollte
Natürlich darf eine Versicherung günstig sein.
Sie soll sogar wirtschaftlich sinnvoll sein.
Niemand muss freiwillig mehr bezahlen als nötig.
Aber es gibt einen Unterschied zwischen günstig einkaufen und billig einkaufen.
Wer einen vergleichbaren Versicherungsschutz zu einem besseren Beitrag bekommt, hat sinnvoll optimiert.
Wer dagegen wichtige Leistungen streicht, die Selbstbeteiligung massiv erhöht, die Kilometerleistung unrealistisch reduziert und Fahrer aus dem Vertrag nimmt, nur damit am Ende eine möglichst kleine Zahl auf dem Bildschirm steht, hat nicht wirklich gespart.
Er hat Risiko zurückgekauft.
Und dieses Risiko merkt man nicht beim Vertragsabschluss.
Man merkt es beim Schaden.
39. Die richtige Reihenfolge einer Kfz-Optimierung
Eine vernünftige Überprüfung läuft deshalb nicht nach dem Schema:
Preis suchen → billigsten Tarif anklicken → alten Vertrag kündigen.
Sondern:
Aktuelle Situation erfassen → bestehenden Vertrag verstehen → Bedarf bestimmen → Daten aktualisieren → Leistungen definieren → vergleichbare Angebote gegenüberstellen → Besonderheiten prüfen → Entscheidung treffen → Wechsel sauber durchführen.
Das dauert länger als ein Zwei-Minuten-Vergleich.
Dafür beantwortet es die richtige Frage.
Nicht:
„Wo bekomme ich irgendeine Kfz-Versicherung am billigsten?“
Sondern:
„Wo bekomme ich den Versicherungsschutz, der zu meiner Situation passt, zu einem angemessenen Beitrag?“
40. Fazit: Einmal im Jahr richtig hinschauen
Der Jahreswechsel ist ein guter Anlass, die Kfz-Versicherung aus dem Ordner zu holen.
Nicht, weil jeder Versicherte jedes Jahr wechseln sollte.
Sondern weil sich innerhalb eines Jahres erstaunlich viel verändern kann.
Das Auto wird älter.
Die Kilometerleistung verändert sich.
Kinder beginnen oder hören auf, das Fahrzeug zu fahren.
Arbeitswege verändern sich.
Finanzierungen laufen aus.
Der Fahrzeugwert sinkt.
Tarife verändern sich.
Typ- und Regionalklassen können neu berechnet werden.
Und nicht zuletzt verändern sich die Kosten eines Unfalls.
Deshalb lautet unsere wichtigste Empfehlung nicht:
„Wechseln Sie Ihre Kfz-Versicherung.“
Sondern:
„Überprüfen Sie Ihre Kfz-Versicherung.“
Wenn der bestehende Vertrag danach weiterhin überzeugt: wunderbar.
Wenn sich mit aktualisierten Angaben etwas optimieren lässt: umso besser.
Und wenn ein anderer Vertrag bei vergleichbaren Leistungen besser zu Ihrer heutigen Situation passt, kann ein Wechsel sinnvoll sein.
Aber bitte nicht nur auf die Zahl unten rechts schauen.
Eine Versicherung zeigt ihren Wert nicht auf der Beitragsrechnung.
Sie zeigt ihn im Schadenfall.
Und genau deshalb lohnt es sich, einmal im Jahr ein bisschen genauer hinzuschauen.
Wertvollversichert – damit Versicherung nicht nur günstig klingt, sondern im entscheidenden Moment auch passt.