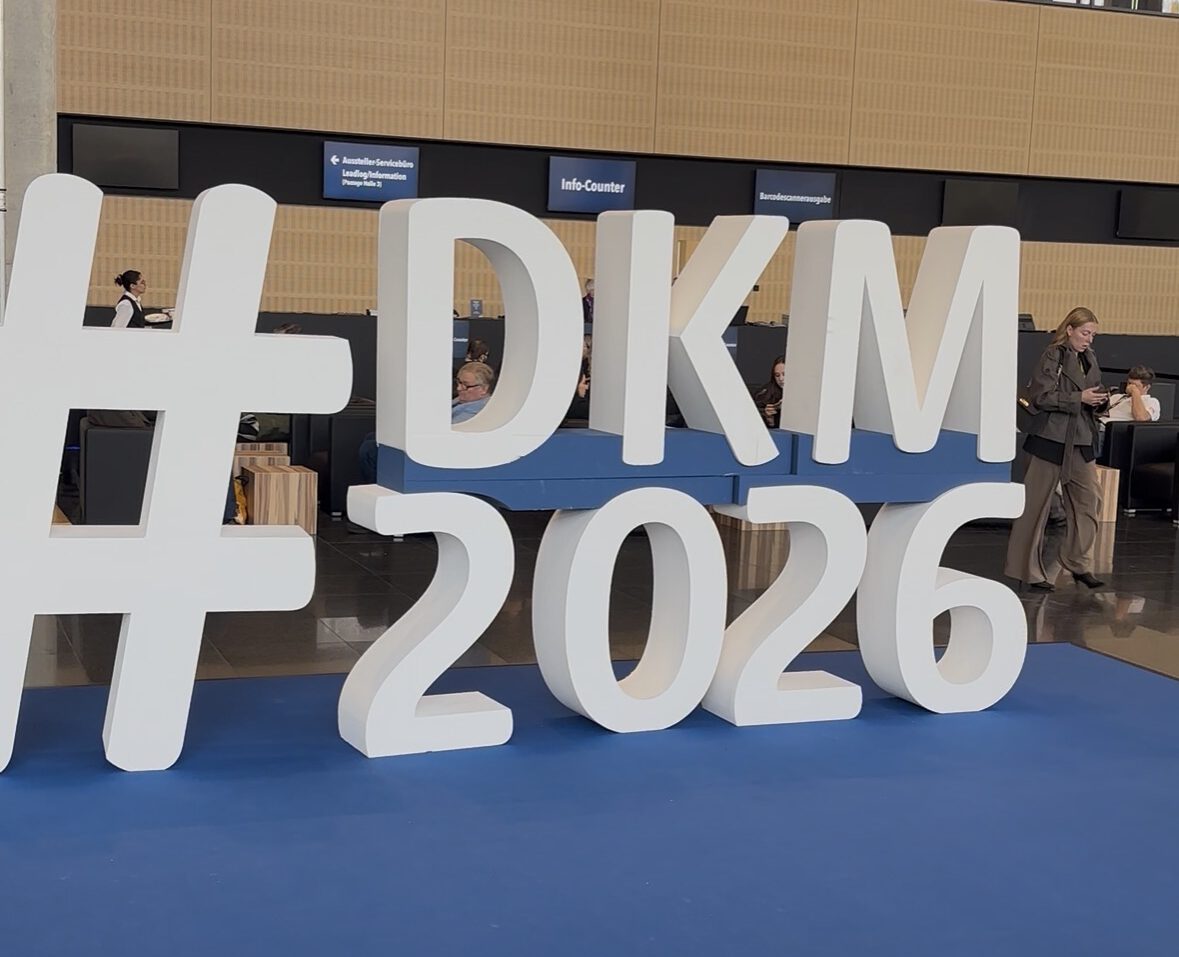
Wie bleiben Versicherungen bezahlbar? Was verändert künstliche Intelligenz? Und wer hilft Kunden, bei immer komplexeren Risiken den Überblick zu behalten? Die DKM 2026 in Dortmund bot zahlreiche Anknüpfungspunkte für diese Fragen. Eine Einordnung der Messethemen und ihrer Bedeutung für Privatkunden und Unternehmen.
Versicherungen sollen Sicherheit geben. Gleichzeitig erleben viele Menschen ihre eigene Absicherung als zunehmend unübersichtlich: Beiträge verändern sich, neue Risiken kommen hinzu und die Altersvorsorge verlangt Entscheidungen, deren Folgen weit in die Zukunft reichen.
Genau in diesem Spannungsfeld fand am 27. und 28. Oktober 2026 die DKM in Dortmund statt. Die Fachmesse brachte Versicherungsunternehmen, Vermittler, Technologieanbieter und weitere Dienstleister der Finanzwirtschaft zusammen. Neben der Ausstellung gehören Fachkongresse, Vorträge und der persönliche Austausch zum Konzept.
Für Kunden ist dabei weniger entscheidend, welcher Messestand besonders auffällig war. Interessanter ist die Frage: Welche Entwicklungen verbessern künftig die Beratung – und wo entstehen neue Probleme?
Was die DKM 2026 thematisch prägte
Das veröffentlichte Programm setzte deutliche Schwerpunkte: künstliche Intelligenz, digitale Verwaltungsprozesse, Altersvorsorge und Investment, Cyberversicherung, Gewerberisiken sowie die Absicherung der Arbeitskraft.
Auch die wirtschaftliche und organisatorische Zukunft der Vermittlerbetriebe nahm Raum ein. Im Mittelpunkt standen unter anderem Unternehmensnachfolge, Zusammenschlüsse, die Rolle von Vermittlerplattformen und die Frage nach künftiger Unabhängigkeit. Geopolitische Risiken und Veränderungen der Industrieversicherung erweiterten den Blick über das klassische Privatkundengeschäft hinaus.
Mit Young DKM und FemSurance griff die Messe außerdem Nachwuchs, Vernetzung, Sichtbarkeit und Führung auf. Damit ging es auch um die Menschen, die diese Branche künftig gestalten.
Aus diesen Themen lässt sich eine zentrale Aufgabe ableiten: Die Versicherungswirtschaft muss leistungsfähiger und effizienter werden und zugleich verständlich, erreichbar und verlässlich bleiben.
1. Künstliche Intelligenz: Zeit gewinnen und Verantwortung behalten
KI-Anwendungen können Texte strukturieren, Dokumente zusammenfassen oder Informationen für die Bearbeitung vorbereiten. Für ein Maklerbüro liegt darin ein naheliegender Nutzen: Wenn Routinearbeit weniger Zeit beansprucht, bleibt mehr Raum für Beratung und Betreuung.
Das klingt abstrakt, lässt sich aber einfach erklären. Ein Kunde reicht mehrere Unterlagen zu einem Schaden ein. Eine digitale Unterstützung könnte helfen, Dokumente zuzuordnen und fehlende Angaben zu erkennen. Der Mitarbeiter kann sich anschließend gezielter um den Sachverhalt kümmern.
Entscheidend ist jedoch die Kontrolle. Eine sprachlich überzeugende Antwort ist noch kein Beweis dafür, dass sie fachlich richtig ist. Bei Versicherungen kann bereits eine übersehene Einschränkung den Unterschied zwischen einer passenden und einer ungeeigneten Lösung ausmachen.
Aus Kundensicht sollte deshalb gelten:
- Empfehlungen müssen nachvollziehbar bleiben.
- Vertrauliche Informationen brauchen einen verantwortungsvollen Umgang.
- Wesentliche Vertragsaussagen müssen anhand der tatsächlichen Unterlagen geprüft werden.
- Für schwierige Entscheidungen und Probleme braucht es einen erreichbaren Ansprechpartner.
Die redaktionelle Schlussfolgerung lautet: Der Wert von KI bemisst sich daran, ob sie die Qualität und Verlässlichkeit der Betreuung verbessert.
2. Digitalisierung: Gute Abläufe müssen beim Kunden ankommen
Ein Onlineformular allein macht noch keinen guten Service. Wer Angaben digital übermittelt und anschließend mehrfach dieselben Informationen nachreichen muss, erlebt vor allem zusätzlichen Aufwand.
Gute Digitalisierung verbindet die einzelnen Arbeitsschritte. Aus einer gemeldeten Adressänderung sollte ein nachvollziehbar bearbeiteter Vorgang werden. Aus einer Schadenmeldung sollten klare nächste Schritte folgen.
Für die Branche besteht die Herausforderung darin, unterschiedliche Systeme zusammenzuführen. Versicherer, Vermittler und Dienstleister arbeiten mit verschiedenen Anwendungen und Datenformaten. Gemeinsame Schnittstellen können den Austausch erleichtern.
Für Kunden zählt am Ende das Ergebnis: weniger Rückfragen, verlässliche Informationen und eine Bearbeitung, deren Stand verständlich ist. Gleichzeitig sollten Menschen, die Unterstützung benötigen, diese auch persönlich bekommen können.
3. Altersvorsorge: Mehr Orientierung bei langfristigen Entscheidungen
Die DKM griff sowohl Reformfragen der privaten Altersvorsorge als auch das Altersvorsorgedepot, betriebliche Vorsorge und den Übergang vom Vermögensaufbau zur lebenslangen Versorgung auf.
Dahinter steht eine dauerhafte Beratungsaufgabe: Geld anzusparen und im Ruhestand zuverlässig davon leben zu können, sind zwei unterschiedliche Herausforderungen.
Ein Beispiel: Eine Arbeitnehmerin spart regelmäßig für später. Eine fundierte Beratung fragt zunächst, welche Einnahmen sie im Alter voraussichtlich hat, welche Ausgaben zu erwarten sind und wie flexibel sie auf ihr Geld zugreifen können muss. Erst danach folgt die Auswahl geeigneter Bausteine.
Dabei sind insbesondere folgende Fragen hilfreich:
- Welche Versorgung ist bereits vorhanden?
- Welche Lücke bleibt voraussichtlich?
- Wie wirken sich Kosten und Kaufkraftverlust aus?
- Welche Schwankungen sind finanziell und persönlich tragbar?
- Wie wird aus angespartem Vermögen später regelmäßiges Einkommen?
Neue gesetzliche Rahmenbedingungen oder Produktideen müssen jeweils nach ihrem aktuellen Stand bewertet werden. Ein Vortrag über eine Reform ersetzt keine Prüfung der tatsächlich geltenden Regeln und verfügbaren Angebote.
4. Steigende Schadenkosten: Warum Bezahlbarkeit eine Kernfrage bleibt
Ein besonders greifbares Branchenproblem zeigt sich in der Kfz-Versicherung. Nach einer im Oktober 2026 veröffentlichten GDV-Untersuchung verteuerten sich untersuchte Autoersatzteile zwischen August 2025 und August 2026 im Durchschnitt um mehr als vier Prozent.
Wenn Reparaturen teurer werden, steigen die Kosten, die Versicherer im Schadenfall tragen müssen. Das erhöht den wirtschaftlichen Druck auf die Kalkulation.
Für Versicherte ist eine Beitragserhöhung trotzdem erklärungsbedürftig. Sie möchten wissen, welche Ursachen dahinterstehen und welche Handlungsmöglichkeiten sie haben.
Eine sinnvolle Vertragsprüfung betrachtet deshalb mehr als den Jahresbeitrag: Stimmen die Angaben zur Nutzung noch? Passt eine vereinbarte Selbstbeteiligung zur eigenen finanziellen Reserve? Sind die Leistungen weiterhin angemessen?
Bezahlbarkeit bedeutet, wichtigen Schutz dauerhaft tragen zu können. Eine Einsparung hilft wenig, wenn dafür eine existenzielle Lücke entsteht.
5. Naturgefahren: Versicherung und Vorsorge gehören zusammen
Über das Messeprogramm hinaus bleibt der Umgang mit Naturgefahren eine zentrale Branchenaufgabe. Der Naturgefahrenreport 2026 des GDV betont die Bedeutung von Prävention und Klimaanpassung für die langfristige Versicherbarkeit.
Auch ein vergleichsweise ruhiges Schadenjahr ist kein verlässlicher Beleg für dauerhaft sinkende Risiken. Entscheidend ist, wie sich Gefahren, Bebauung und mögliche Schadenhöhen langfristig entwickeln.
Für Eigentümer bedeutet das: Zum Versicherungsgespräch gehört auch der Blick auf das Gebäude selbst. Wo kann Wasser eindringen? Welche technischen Schutzmaßnahmen sind sinnvoll? Welche Unterlagen sollten im Schadenfall verfügbar sein?
Ein anschauliches Beispiel ist ein Mehrfamilienhaus mit empfindlicher Haustechnik im Keller. Hier sollte neben dem vertraglichen Schutz geprüft werden, wie sich Schäden durch bauliche und organisatorische Maßnahmen begrenzen lassen.
Welche Ereignisse tatsächlich versichert sind, welche Selbstbeteiligungen gelten und welche Pflichten bestehen, ergibt sich aus dem jeweiligen Vertrag.
6. Cyberrisiken: Der Betrieb muss auch nach einem Angriff weitergehen können
Die DKM behandelte Cyberversicherung unter anderem im Zusammenhang mit KI, Risikobewertung, IT-Sicherheit und Produktionsstillständen.
Für Unternehmen ist die praktische Frage schnell gestellt: Was passiert, wenn morgen zentrale Systeme ausfallen?
Ein Handwerksbetrieb kann möglicherweise keine Aufträge mehr abrufen. Ein Dienstleister verliert vorübergehend den Zugriff auf Kundendaten. Ein Produktionsunternehmen kann Maschinen oder Abläufe nicht wie gewohnt steuern.
Eine sinnvolle Beratung beginnt deshalb mit den betrieblichen Abhängigkeiten. Welche Systeme sind unverzichtbar? Gibt es getestete Sicherungskopien? Wer entscheidet im Ernstfall? Welche externen Fachleute können helfen?
Eine Cyberversicherung kann abhängig vom Vertrag Unterstützung und finanzielle Leistungen bieten. Welche Vorfälle, Kosten und Unterbrechungsschäden erfasst sind, muss konkret geprüft werden.
Für die Branche liegt die Herausforderung darin, technische Risiken verständlich zu erklären und Versicherungsschutz mit wirksamer Vorsorge zusammenzudenken.
7. Arbeitskraftabsicherung: Entscheidend ist die Lebenssituation
Auch die Absicherung der Arbeitskraft gehörte zum Fachprogramm. Für Kunden ist dieser Bereich besonders wichtig, weil das laufende Einkommen häufig Wohnen, Familie und Vermögensaufbau finanziert.
Unterschiedliche Absicherungen können an unterschiedliche Voraussetzungen anknüpfen. Deshalb muss eine Beratung zunächst klären, welches finanzielle Problem aufgefangen werden soll und wann eine Leistung erforderlich wäre.
Ein selbstständiger Handwerker hat möglicherweise andere Rücklagen und laufende Verpflichtungen als eine angestellte Berufseinsteigerin. Eine Familie mit Immobilienfinanzierung muss andere Ausgaben berücksichtigen als ein alleinstehender Mensch ohne größere Kreditbelastung.
Der passende Schutz entsteht aus dieser individuellen Betrachtung. Vertragsdefinitionen, Gesundheitsfragen, Leistungshöhen und Laufzeiten verdienen dabei besondere Aufmerksamkeit.
8. Nachfolge und Zusammenschlüsse: Wer betreut die Kunden morgen?
Die Diskussionen über Maklernachfolge, Plattformen und Zusammenschlüsse berühren eine Frage, die Kunden unmittelbar betrifft: Bleibt die Betreuung zuverlässig?
Größere Organisationen können Aufgaben verteilen, Fachwissen bündeln und in Technik investieren. Ob daraus tatsächlich ein Vorteil entsteht, zeigt sich an der Erreichbarkeit, der Qualität der Beratung und der Begleitung im Schadenfall.
Bei Veränderungen eines betreuenden Unternehmens sind daher klare Informationen wichtig: Wer ist zuständig? Welche Kontaktwege gelten? Wie werden offene Vorgänge weiterbearbeitet?
Für die Branche ist Nachfolge damit auch eine Aufgabe der Servicequalität. Wirtschaftliche Transaktionen müssen in eine funktionierende Betreuung übersetzt werden.
Was Privatkunden und Unternehmen aus den Messethemen mitnehmen können
Die Themen der DKM liefern Anlass, die eigene Absicherung mit einigen einfachen Fragen zu überprüfen:
Für Privatkunden: Passen Verträge noch zu Einkommen, Familie, Wohnen und Beruf? Sind wichtige Risiken ausreichend berücksichtigt? Ist die Altersvorsorge verständlich aufgebaut?
Für Unternehmen: Welche Ereignisse könnten den Betrieb ernsthaft unterbrechen? Haben sich Tätigkeiten, Technik oder Abhängigkeiten verändert? Gibt es neben Versicherungsverträgen auch einen praktikablen Notfallplan?
Für alle Kunden: Wer hilft bei Rückfragen, Veränderungen und Schäden konkret weiter?


